Update2026.11.04 수

[버핏연구소=김지원 기자] NH투자증권은 하이브(352820)에 대해 BTS 투어 이후 활동 공백 우려보다 BTS 외 아티스트 지식재산권(IP)의 성장과 수익성 개선 흐름에 주목해야 한다고 분석했다. 투자의견 '매수'와 목표주가 25만원을 유지했다. 하이브의 전일 종가는 15만5900원이다.
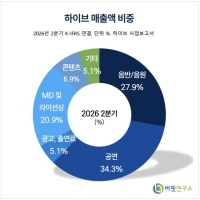
 하이브 매출액 비중. [이미지=버핏연구소]
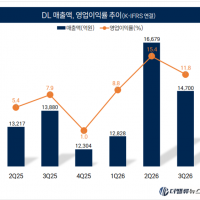
NH투자증권 이화정 연구원은 "이번 3분기 연결 매출액은 1조5260억원으로 전년 동기 대비 109.8% 증가했고, 영업이익은 1885억원으로 흑자전환했다"라며 "매출액과 영업이익 모두 시장 컨센서스를 웃돌았다"라고 전했다.
이 연구원은 "이번 3분기 매출에서 공연이 차지하는 비중은 48%에 달했지만, 구보를 포함한 아티스트 활동 전반의 흥행으로 음반·음원 매출이 호조를 보였다"라며 "매출원가율은 전분기 수준을 유지했다"라고 설명했다. 영업이익률은 12.4%로 전분기보다 0.6%포인트 상승했다.
MD 제작과 판매 밸류체인의 현지화도 수익성 개선 요인으로 꼽았다. 배송비와 수수료 등 판매관리비가 구조적으로 절감되면서 비용 효율성이 높아졌다는 분석이다. 이번 3분기 판매관리비는 2745억원으로 전분기 2905억원보다 감소했다.
영업외비용은 1428억원으로 집계됐다. 이 연구원은 해당 비용의 대부분이 원화 강세에 따른 외화 관련 평가손실로, 영업과 무관한 투자자산 손실이라고 설명했다. 지난 상반기 현금 및 현금성 자산 6228억원과 예적금 1조1000억원을 합한 금액은 1조7000억원이다. 사업 특성상 보유 자산 상당 부분이 외화로 구성돼 있으며, 이번 3분기 BTS와 코르티스, 캣츠아이의 북미 활동 관련 매출 정산으로 외화 보유액이 늘었을 것으로 추정했다.
이 연구원은 BTS 투어 이후 활동 공백에 대한 시장의 우려가 주가에 반영되고 있다고 진단했다. 경쟁사 대형 IP의 월드투어 이후 공백기가 길어졌던 사례가 영향을 미쳤다는 설명이다. 다만 BTS의 과거 활동 패턴과 글로벌 톱스타 사례를 고려하면 현재 공개된 투어 일정 이후 앙코르 공연과 투어 종료 후 단체·솔로 활동 가능성도 유효하다고 판단했다.
BTS 외 IP의 활동 효율 개선 흐름도 주목했다. 하이브 소속 아티스트들의 앨범과 공연 등 단위 활동당 매출이 확대되고 있다는 분석이다. 데뷔 2년 차인 코르티스의 연간 음반 판매량은 500만장을 넘어설 것으로 예상했다. 리포트에 따르면 코르티스의 미니 1집 누적 판매량은 209만6000장, 미니 2집 판매량은 252만5000장이다.
BTS의 과거 월드투어 사례도 추가 공연 가능성을 뒷받침하는 근거로 제시됐다. 2018~2019년 진행한 'Love Yourself' 본공연은 42회, 관객 95만4359명을 기록했다. 2019년 'Love Yourself: Speak Yourself' 추가 공연은 20회에 걸쳐 관객 97만6283명을 모았다. 추가 공연 횟수는 본공연보다 32% 적었지만 관객 수는 68% 많았다.
이 연구원은 "2027년에는 공연 확대에 따른 레버리지 효과가 기대된다"라고 전망했다. NH투자증권은 하이브의 올해 매출액을 5조2910억원, 영업이익을 3325억원으로 추정했다. 전년 대비 각각 89.8%, 574.1% 증가한 수준이다. 내년 매출액은 5조1395억원, 영업이익은 6113억원으로 예상했다. 매출액은 2.2% 증가하는 데 그치지만 영업이익은 83.9% 늘어날 것으로 전망했다.
하이브는 음반·음원, 공연, 광고·출연료 등 아티스트 활동에 직접 참여하는 사업과 MD·IP, 콘텐츠 등 간접 참여형 사업을 영위한다.
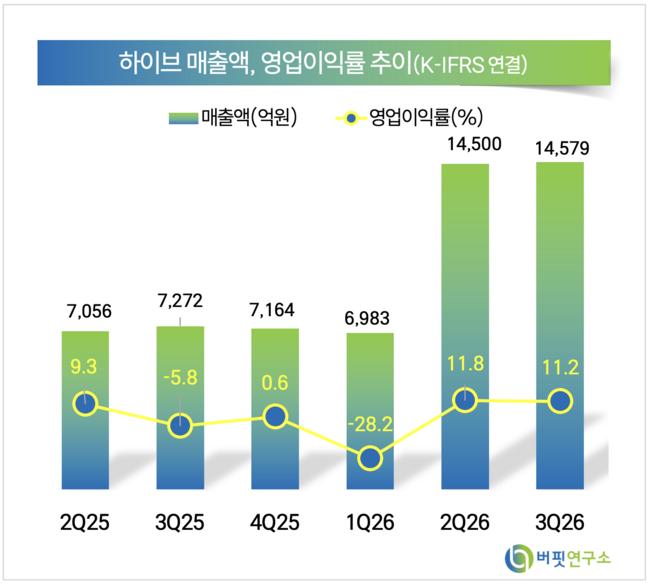 하이브 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>