Update2026.11.05 목

[버핏연구소=이선우 기자] 대신증권이 5일 한화(000880)에 대해 인적분할에 따른 회계 영향은 3분기로 마무리됐고 이제는 차입 감축을 통한 순자산가치 회복이 과제라는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 16만3000원에서 11만원으로 하향 조정했다. 한화의 전일 종가는 9만5200원이다.
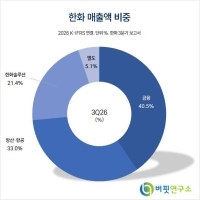
 한화 매출액 비중. [자료=버핏연구소]
이경연 대신증권 애널리스트는 "목표주가 하향은 순자산가치(NAV) 감소에서 기인한다"며 "분할 후 상장 자회사 3개사 기준으로 가치합산(SOTP)을 재구성하면서 지분가치가 2분기 리뷰 당시 21조6000억원에서 16조원으로 감소했고 별도 순차입금도 4조9000억원에서 5조1000억원으로 늘었다"고 밝혔다.
3분기 별도 매출액과 영업이익은 각각 8420억원, 521억원으로 집계됐다. 연결 기준 매출액과 영업이익은 각각 17조4240억원, 1조6530억원으로 영업이익은 컨센서스 1조7580억원을 밑돌았다.
이경연 애널리스트는 "부문별 영업이익은 건설 35억원, 글로벌 11억원, 공통 475억원으로 자체사업인 건설과 글로벌의 영업이익은 46억원으로 전체의 9%에 불과하다"며 "건설 부문 매출 감소는 건축·개발 대형사업 준공 이후 신규 착공과 공사 재개가 지연된 데서 기인한다"고 설명했다.
이 애널리스트는 "다만 3분기 건설 신규 수주는 2조3000억원으로 연간 계획 4조3000억원의 절반을 넘었고 이라크 비스마야 신도시 사업 미수금 1억1000만달러는 11월 내 수취될 예정"이라며 "글로벌 부문은 수출 환율 효과로 매출이 늘었지만 암모니아 가격 상승에 따른 제조원가 부담으로 소재 사업 적자 구조가 이어지고 있다"고 분석했다.
그는 "부채비율 상승은 분할로 자본이 줄어든 결과로 부채 금액 자체는 전분기 대비 크게 늘지 않았다"며 "향후 공통 부문 수입과 자체 현금흐름, 비핵심자산 매각으로 부채비율을 200% 수준까지 낮출 방침이며 분할 회계 영향은 3분기로 마무리돼 추가 반영은 없을 것"이라고 진단했다.
이어 "신규 투자는 설비투자와 인수합병 명목으로 연 2000억원이 목표"라며 "계획대로 집행되지 않으면 차입금 감축이나 주주환원에 쓰겠다는 입장이어서 투자 집행 여부가 곧 디레버리징 속도와 배당 여력을 결정할 것"이라고 덧붙였다.
끝으로 "디레버리징으로 순차입금이 줄어드는 만큼 NAV가 회복될 것"이라고 평가했다.
대신증권은 한화의 올해와 내년 연결 매출액을 각각 89조1920억원, 82조9910억원으로 추정했다. 영업이익은 올해 6조8670억원, 내년 8조5220억원으로 예상했다.
한화는 건설과 글로벌(화약·소재) 사업을 직접 영위하며 한화에어로스페이스와 한화솔루션, 한화생명 등을 거느린 한화그룹 지주회사다.
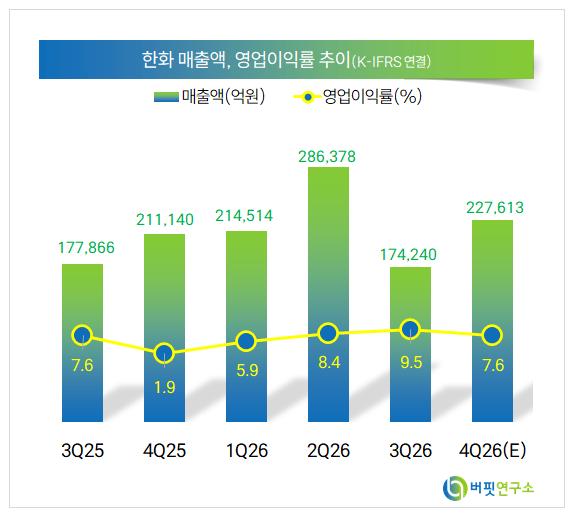 한화 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>