Update2026.11.13 금

LS증권은 삼성생명(032830)에 대해 이번 3분기 예실차 개선과 투자손익 선방으로 시장 예상을 웃도는 안정적인 이익을 냈고 내년 초 삼성전자 지분 관련 주주환원 정책이 구체화될 것이라며 투자의견 '매수'와 목표주가 38만원을 유지했다. 삼성생명의 전일 종가는 25만원이다.
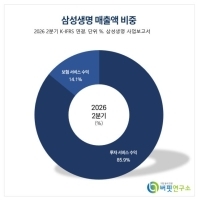
 삼성생명 매출액 비중.[이미지=버핏연구소]
전배승 LS증권 연구원은 "삼성생명의 이번 3분기 순이익은 7924억원으로 시장 예상을 상회했다"며 "보험손익이 5295억원으로 전분기와 전년동기대비 2배가량 급증했는데 통상임금 소송 승소와 일시납 판매 확대로 사업비예실차가 1577억원 증가하고 보험금예실차 또한 664억원 개선된 영향"이라고 밝혔다.
이어 "투자손익은 상반기 변액헷지 손실이 소멸되고 타사 대비 평가처분손 규모도 크지 않아 전분기와 전년동기대비 감소 폭이 평균 15%에 그쳐 선방했다"고 설명했다.
삼성생명의 이번 3분기 연결 매출액은 8조6710억원, 영업이익은 9377억원으로 전년동기대비 각각 15.8%, 14.9% 증가했다. 투자손익은 5410억원으로 전년동기대비 21.9% 줄었다.
CSM도 견조하게 늘었다. 그는 “9월말 CSM 잔액은 14조3000억원으로 6000억원(4.3%) 대폭 증가했는데 신계약 CSM이 9000억원을 상회했고 CSM 조정 규모가 615억원으로 미미했기 때문”이라며 "킥스비율은 209%로 상반기말과 유사했고 최근 약 2조원의 신종자본증권을 발행했다"고 분석했다.
보유 CSM의 순증 기조는 이어질 전망이다. 전 연구원은 "특이요인을 제외한 예실차 개선 속도가 더디고 오는 4분기 중 가정변경과 경험통계 반영으로 손실비용 인식 및 CSM 조정 가능성이 있다"면서도 "손해율과 유지율의 안정 흐름이 이어지고 있으며 고수익 건강보험과 일반 종신보험 확대를 통해 신계약 CSM을 확보하고 있어 보유 CSM의 안정적 순증 기조는 유지될 것"이라고 전망했다.
이어 "금융시장 변동성 확대에도 투자손익이 선방한 데다 추후 삼성전자 특별배당 관련 대규모 수익 인식으로 표면이익 급증이 예상된다"며 "신종자본증권 조달금액은 향후 해외 M&A 등 재원으로 활용될 것으로 보이고 내년 초 기업가치 제고계획 발표를 계획 중"이라고 덧붙였다.
주주환원 기대감도 유효하다는 판단이다. 그는 "실적이 안정적인 가운데 삼성전자 지분 관련 주주환원 기대감이 이어지고 있다"며 "내년 초 삼성전자의 배당과 자사주 비중이 확정되면 동사의 구체화된 주주환원 정책 발표가 예상된다"고 평가했다.
LS증권은 삼성생명의 올해 당기순이익을 3조7980억원으로 추정했다. 전년대비 64.9% 증가하는 수준이다. 보험손익과 투자손익은 각각 1조3490억원, 3조6080억원으로 예상했다. 내년 당기순이익은 5조250억원으로 내다봤다.
삼성생명은 생명보험 사업을 영위하는 보험사다. 최대주주는 삼성물산 외 8인으로 지분 43.6%를 보유하고 있으며 신세계 외 2인이 8.1%를 갖고 있다. 외국인 지분율은 22.7%다. 시가총액은 50조원, 52주 최고가와 최저가는 각각 49만7000원과 14만4800원이다.
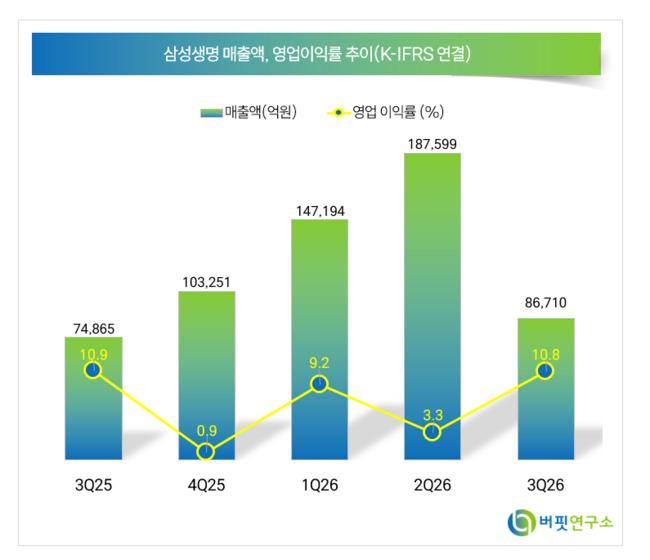 삼성생명 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>