Update2026.11.13 금

[버핏연구소=이연우 기자] 대신증권은 기아(000270)가 유럽 전기차 판매 증가에 따른 수익성 부담을 미국 하이브리드차 판매 확대로 일부 상쇄할 것으로 전망했다. 연간 이익 감소에도 배당 매력은 유지될 것으로 평가했다. 투자의견 '매수'와 목표주가 15만5000원을 유지했다. 기아의 지난 종가는 9만3600원이다.
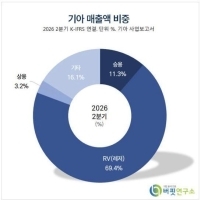
 기아 매출액 비중. [이미지=버핏연구소]
김귀연 대신증권 연구원은 기아의 지난 10월 유럽 전기차 판매량이 전년동기대비 133% 증가한 2만1000대를 기록했다고 밝혔다. 전체 판매에서 전기차가 차지하는 비중도 43%에 달했다. 대신증권의 기존 예상과 달리 3분기에 이어 전기차 판매 호조가 지속되고 있다.
다만 판매 확대가 곧바로 이익 증가로 이어지지는 않을 전망이다. 유럽에서 전기차 신차 판매를 늘리기 위한 할인 등 판매 촉진 비용이 증가하고 있기 때문이다. 대신증권은 전기차 판매 비중 확대에 따른 단기 수익성 부담이 불가피하다고 분석했다.
반면 미국에서는 하이브리드차가 수익성 부담을 덜어줄 것으로 봤다. 지난 10월 미국 하이브리드차 판매량은 전년동기대비 71% 증가한 1만8000대를 기록했다. 판매 비중도 3분기 29%에서 10월 34%로 높아졌다. 김 연구원은 지역별 수요에 맞춰 전기차와 하이브리드차의 판매 비중을 조절하는 전략을 긍정적으로 평가했다.
최근 실적에서도 매출 확대와 수익성 부담이 동시에 나타났다. 기아의 이번 3분기 연결 매출액은 전년동기대비 10.1% 증가한 31조5974억원, 영업이익은 24.3% 늘어난 1조8183억원을 기록했다. 다만 영업이익은 전분기보다 30.8% 감소했으며 영업이익률은 5.8%에 그쳤다.
대신증권은 올해 기아의 매출액을 전년대비 9.9% 증가한 125조4033억원으로 전망했다. 반면 영업이익은 3.3% 감소한 8조7754억원으로 예상했다. 판매 확대에도 비용 부담이 지속되면서 연간 영업이익률은 지난해 8.0%에서 올해 7.0%로 낮아질 것으로 봤다.
그럼에도 주주환원 규모는 유지될 것으로 전망했다. 대신증권은 올해 기아의 지배주주순이익이 약 7조원을 기록할 것으로 예상했다. 이를 바탕으로 지난해와 같은 주당배당금 6800원을 유지하고, 현 주가 기준 약 7%의 배당수익률을 확보할 수 있을 것으로 분석했다. 총주주환원율 35%를 고려하면 주주환원 규모는 최소 2조5000억원에 이를 것으로 추정했다.
김 연구원은 유럽 전기차 판매에 따른 비용 부담이 아쉽지만 미국 하이브리드차 성장과 배당 매력을 고려하면 추가적인 주가 하락 우려는 제한적이라고 평가했다.
기아는 승용차와 스포츠유틸리티차량(SUV), 전기차 및 상용차 등을 생산·판매하는 자동차 제조기업이다.
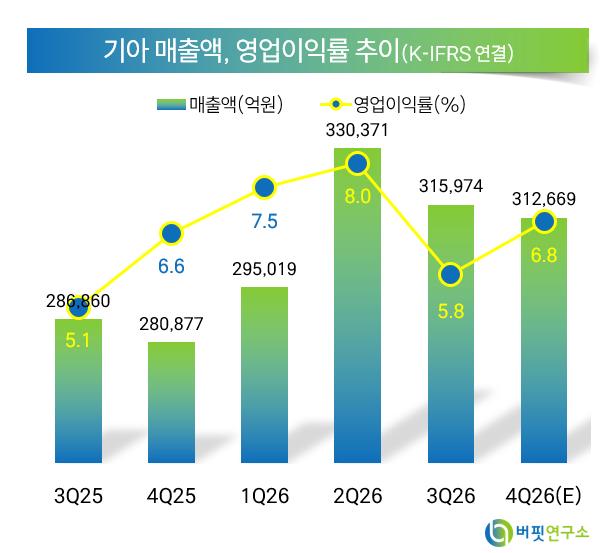 기아 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>