Update2026.11.11 수

[버핏연구소=김지원 기자] SK증권은 크래프톤(259960)이 PUBG 콘텐츠 확대를 바탕으로 4분기 매출 반등을 시도할 것으로 전망했다. 다만 신작 흥행 불확실성과 PUBG 의존도 상승을 반영해 목표주가를 기존 36만원에서 30만원으로 하향했다. 투자의견 '매수'는 유지했다. 크래프톤의 전일 종가는 21만6500원이다.
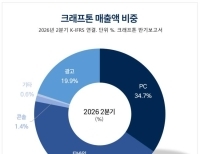
 크래프톤 매출액 비중. [이미지=버핏연구소]
SK증권 남효지 연구원은 "3분기 실적은 밋밋했지만 4분기에는 PUBG 콘텐츠 확대로 매출 반등이 기대된다"라고 분석했다. 3분기 연결 매출액은 9714억원으로 전년 동기 대비 11.6% 증가했지만, 영업이익은 2250억원으로 35.5% 감소했다. 당기순손실은 684억원으로 적자 전환했다.
PC 부문 부진이 영업이익 감소에 영향을 미쳤다. 3분기 PC 매출액은 2389억원으로 전년 동기 대비 32.5% 줄었다. 유료화 콘텐츠 감소와 전분기 출시된 '서브노티카 2'의 초기 판매 효과 소멸이 영향을 미쳤다. 반면 모바일 매출액은 5043억원으로 3.2% 증가했다. 나루토·페라리 등 지식재산권(IP) 협업 성과가 양호했고, BGMI의 이용자 제작 콘텐츠(UGC) 이용률도 상승했다.
비용 부담도 커졌다. 3분기 영업비용은 7464억원으로 전년 동기 대비 43.0% 증가했다. 게임스컴 참가에 따른 마케팅비 증가 등이 반영됐다. 외화 관련 손실로 당기순손실을 기록하면서 영업이익과 순이익 간 차이도 확대됐다.
남 연구원은 "4분기에는 10월 차량, 11월 아이돌 협업, 12월 신규 PvE 모드 출시로 PC 매출 반등이 예상된다"라고 전했다. 모바일 부문도 UGC 생태계 확장과 신흥시장 공략을 통해 이용자 기반을 넓히고 있다. 콘텐츠 업데이트와 협업이 PC·모바일 양쪽의 매출 회복 요인으로 작용할 것이라는 분석이다.
2027년에는 PUBG 출시 10주년을 맞아 콘텐츠 공급이 확대된다. 크래프톤은 3월 대규모 업데이트를 시작으로 매월 협업 콘텐츠와 시즌 이벤트를 계획하고 있다. 남 연구원은 "10주년을 기점으로 한 업데이트와 이벤트를 통해 PUBG IP의 성장세가 이어질 것"이라고 전망했다.
다만 신작 사업은 불확실성이 남아 있다. 크래프톤은 2027년 'PUBG: DED.NET', 'NO LAW' 등 신작 5종을 출시할 예정이다. 남 연구원은 "과거 신작 라인업의 잦은 변경과 제한적인 흥행 성과를 고려하면 선제적인 기대감 반영은 이르다"라고 판단했다. 신작 성과가 가시화되기 전까지는 PUBG의 성장세가 실적을 좌우할 것으로 내다봤다.
SK증권은 신작 출시 일정 조정 등을 반영해 실적 추정치를 조정했다. 올해 연결 매출액과 영업이익은 각각 4조6210억원, 1조4054억원으로 예상했다. 내년에는 매출액 4조6693억원, 영업이익 1조4907억원을 전망했다. 내년 영업이익은 올해 추정치보다 6.1% 증가한 규모다. 반면 내년 매출액은 전년 대비 1.1% 증가에 그칠 것으로 추정했다.
주주환원 정책은 주가 하방을 지지하는 요인으로 제시됐다. 크래프톤은 3000억원 규모의 추가 자사주 매입과 전량 소각을 결정했다. 남 연구원은 "적극적인 주주환원 정책이 주가 하방을 지지할 것"이라고 분석했다. 신작 흥행 불확실성이 남아 있는 상황에서 자사주 매입·소각이 주가 부담을 일부 완화할 수 있다는 설명이다.
크래프톤은 PUBG를 비롯한 게임 지식재산권을 기반으로 PC·모바일·콘솔 게임을 개발하고 서비스한다. 주요 매출은 PC와 모바일 게임에서 발생하며, 신규 콘텐츠와 IP 협업, 신작 출시를 통해 사업을 전개하고 있다.
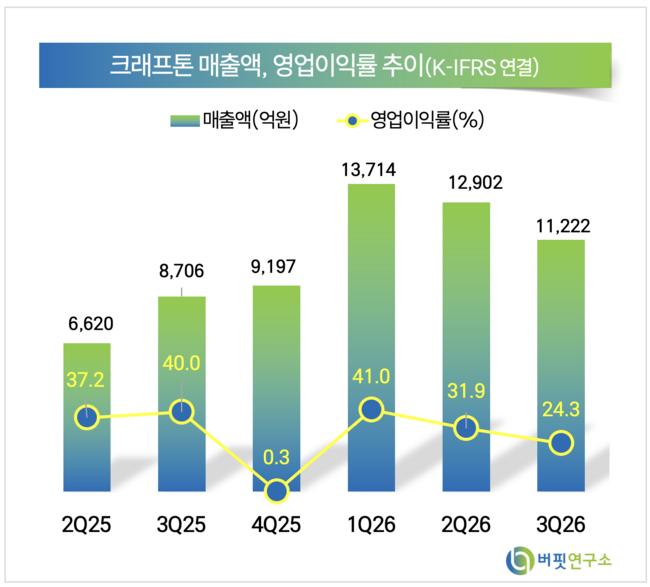 크래프톤 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>