Update2026.11.11 수

[버핏연구소=이연우 기자] 상상인증권은 CJ대한통운(000120)이 이번 3분기 택배 물량 확대에도 단가 하락과 물류시설 운영비 증가로 수익성이 악화됐다고 분석했다. 다만 오는 4분기부터 비용 부담이 줄면서 실적 회복이 시작될 것으로 전망했다. 투자의견 '매수'와 목표주가 11만원을 유지했다. CJ대한통운의 지난 종가는 6만7800원이다.
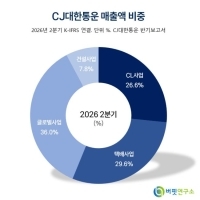
 CJ대한통운 매출액 비중. [자료=버핏연구소]
이서연 상상인증권 연구원은 CJ대한통운의 이번 3분기 연결 매출액이 전년동기대비 9.5% 증가한 3조3581억원, 영업이익은 25.3% 감소한 1105억원을 기록했다고 밝혔다. 영업이익은 시장 전망치 1150억원을 소폭 밑돌았다. 영업이익률은 3.3%로 전년동기보다 1.5%포인트 낮아졌다.
매출 확대에도 수익성이 악화된 가장 큰 원인은 택배 사업이다. CJ대한통운은 주 7일 배송 서비스 '매일오네' 등을 통해 시장점유율을 높이면서 택배 물량을 전년동기대비 4.0% 늘렸다. 그러나 평균 배송 단가가 2.7% 하락하면서 물량 증가가 충분한 이익 성장으로 이어지지 못했다.
여기에 추석 연휴 시점 차이로 영업일수가 줄어들면서 물류시설의 고정비 부담도 커졌다. 허브터미널 가동 확대에 따른 비용까지 반영되면서 택배 부문 영업이익은 전년동기대비 39.5% 감소한 380억원에 그쳤다.
다른 사업에서도 비용 부담이 나타났다. 계약물류(CL) 부문은 유가 상승에 따른 운송원가 증가로 영업이익이 전년동기대비 11.0% 감소했다. 글로벌 부문 역시 중동 프로젝트 물류 수요 부진과 미국 신규 창고의 초기 운영비용으로 영업이익이 41.3% 줄었다. 택배 외 사업에서도 수익성이 악화되면서 전체 영업이익 감소 폭이 커졌다.
다만 상상인증권은 4분기부터 실적 회복이 가능할 것으로 봤다. 택배 물량 확대에 따라 늘어난 물류시설 운영비를 더 많은 배송 물량으로 분산할 수 있고, 영업일수도 회복될 것으로 예상했기 때문이다. 유가 하락세가 이어질 경우 계약물류 부문의 운송 수익성도 개선될 것으로 전망했다.
이에 4분기 연결 영업이익을 1390억원으로 예상했다. 3분기보다 약 26% 증가하는 수준이다. 영업이익률도 3.3%에서 4.0%로 높아질 것으로 봤다. 다만 전년동기와 비교하면 영업이익은 여전히 감소할 전망이다.
상상인증권은 올해 CJ대한통운의 매출액을 전년대비 9.5% 증가한 13조4488억원, 영업이익은 12.7% 감소한 4435억원으로 전망했다. 내년에는 매출액 13조8409억원, 영업이익 5052억원을 기록하며 영업이익이 올해보다 13.9% 증가할 것으로 예상했다.
이 연구원은 CJ대한통운의 주가가 향후 12개월 예상 주가수익비율(PER) 약 6배로 과거 평가 범위의 하단에 있다고 설명했다. 다만 주가 회복을 위해서는 유가 하락과 택배 영업일수 정상화가 실제 이익 개선으로 이어지는지 확인할 필요가 있다고 판단했다.
CJ대한통운은 택배와 계약물류, 글로벌 물류 및 건설 사업을 운영하는 종합 물류기업이다.
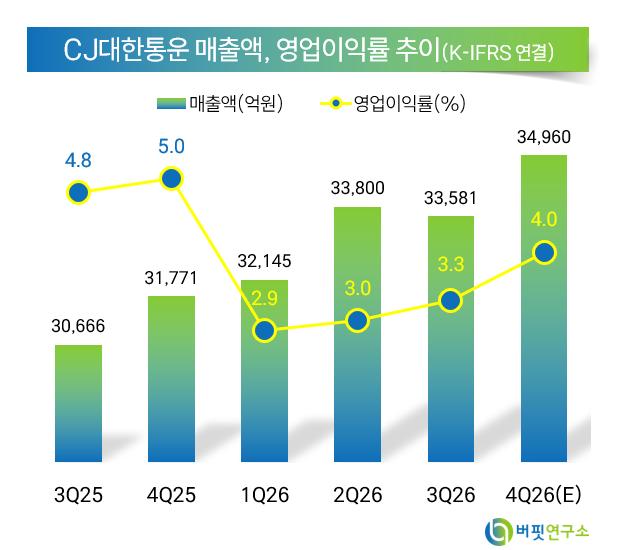 CJ대한통운 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>