Update2026.11.11 수

[버핏연구소=이선우 기자] NH투자증권이 11일 신세계(004170)에 대해 올해 연간 역대 최고 실적이 예상되는 반면 주가는 역대 최저 수준의 밸류에이션에 머물러 있어 투자 매력이 충분하다는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 60만원에서 45만원으로 하향 조정했다. 신세계의 전일 종가는 24만5500원이다.
 신세계 매출액 비중. [자료=버핏연구소]
주영훈 NH투자증권 애널리스트는 "목표주가 하향은 업종 밸류에이션 하락을 반영한 적용 멀티플 변경과 삼성생명, 신세계인터내셔날 등 보유 지분가치 하락이 주된 사유"라며 "상반기 백화점 기업의 강한 주가 상승을 이끌었던 부의 효과와 원화 강세로 인한 방한 외국인 모멘텀이 모두 낮아진 점이 투자심리 악화 요인으로 작용하고 있다"고 밝혔다.
3분기 매출액과 영업이익은 각각 1조6562억원, 1643억원으로 잠정 집계됐다. 영업이익은 컨센서스 1706억원을 소폭 밑돌았다.
주영훈 애널리스트는 "백화점 매출액은 전년 대비 12.4% 증가했으며 감가상각비 증가세 둔화가 겹치며 수익성도 개선됐다"며 “10월 매출 성장률이 둔화됐음에도 백화점 영업이익은 증가 추세를 이어가고 있는 것으로 파악된다”고 설명했다.
주 애널리스트는 "자회사 중 가장 중요도가 높은 면세점은 인천공항 DF2권역 철수로 매출이 감소했지만 높은 임대료 부담이 제거되며 전년 대비 영업이익이 309억원 증가했다"며 “4분기에는 환율 영향을 고려할 때 3분기보다도 영업이익 규모를 키워 나갈 수 있을 것”이라고 분석했다.
그는 "현재 주가는 2027년 추정치 기준 주가수익비율(PER) 5.4배로 역대 최저 수준"이라며 "올해 실적은 연간 역대 최고치를 기록할 것으로 예상되는 만큼 펀더멘털과 밸류에이션 사이의 괴리가 커진 주가 낙폭 과대 상태로 판단한다"고 진단했다.
이어 "분기배당금 2배 상향과 기보유 자사주 3.6% 소각 등 주주환원 정책 확대를 발표한 점도 주가 하방 지지 요인으로 작용할 전망"이라고 덧붙였다.
끝으로 "향후 백화점 성장성에 대한 기대치를 낮추더라도 밸류에이션 관점에서의 투자 매력도는 높다"고 평가했다.
NH투자증권은 신세계의 올해와 내년 매출액을 각각 7조1876억원, 7조6440억원으로 추정했다. 영업이익은 올해 7644억원, 내년 8570억원으로 예상했다.
신세계는 백화점과 면세점 사업을 영위하는 유통 업체다. 신세계인터내셔날과 센트럴시티, 신세계까사 등을 자회사로 두고 있다.
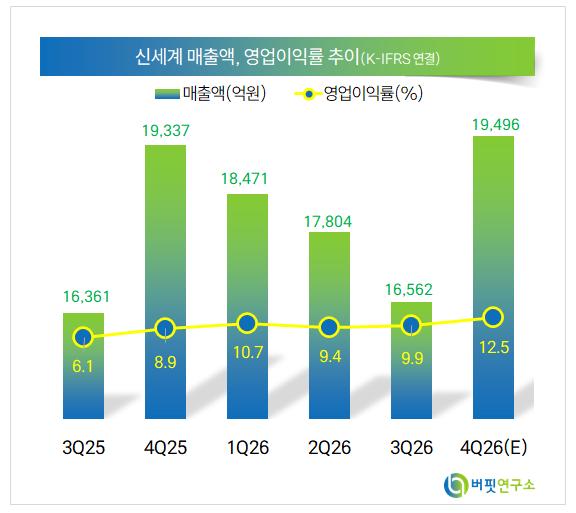 신세계 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>