Update2026.11.10 화

LS증권은 네오팜(092730)에 대해 이번 3분기 고마진 브랜드 중심의 매출 믹스 개선으로 추정치를 웃도는 실적을 기록했고 제로이드의 올리브영·병원 채널 확대가 이어질 것이라며 투자의견 '매수'와 목표주가 3만원을 유지했다. 네오팜의 전일 종가는 2만3350원이다.
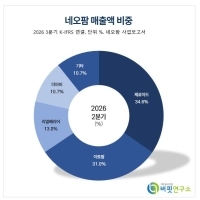
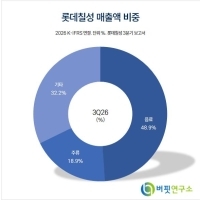
 네오팜 매출액 비중.[이미지=버핏연구소]
오린아 LS증권 연구원은 "네오팜의 이번 3분기 연결 매출액은 전년동기대비 22.3% 증가한 394억원, 영업이익은 48.4% 증가한 100억원을 기록하며 당사 추정치를 상회했다"며 "고마진 브랜드 중심의 매출 믹스 개선으로 영업이익률은 전년동기대비 4.5%p 상승한 25.5%를 기록했다"고 밝혔다.
이어 "이번 3분기 광고선전비는 전년동기대비 44% 증가했으며 매출액 대비 비중은 약 10.5% 수준으로 파악된다"며 "마케팅 투자 확대에도 불구하고 매출 성장과 제품 믹스 개선, 관세 환급 영향으로 수익성이 큰 폭으로 개선된 점이 긍정적"이라고 설명했다.
브랜드별로는 제로이드가 실적을 이끌었다. 그는 "제로이드가 전년동기대비 50% 이상 성장하며 전사 실적을 견인했다"며 "올리브영 행사 및 프로모션 효과로 국내 오프라인 매출이 크게 확대된 가운데 병원 채널 역시 대용량 제품 출시 등에 힘입어 약 10% 성장했다"고 분석했다.
다른 주력 브랜드도 성장했다. 오 연구원은 "아토팜은 10% 중반대 성장률을 기록했으며 특히 판테놀 라인을 중심으로 올리브영 매출이 세자릿수 성장한 것으로 파악된다"며 "리얼베리어 역시 18% 수준 성장했으며 다이소와 올리브영 매출이 각각 220%, 60% 증가하며 성장을 뒷받침했다"고 말했다.
다만 일부 부진도 있었다. 그는 "더마비는 리뉴얼을 앞둔 재고 소진 및 프로모션 축소 영향으로 10% 초반 역성장했다"며 "수출이 전년동기대비 4.6% 감소한 점은 아쉬웠는데 북미 지역은 TJ Maxx 등 오프라인 B2B 채널 확대로 전년 수준의 매출을 유지했지만 일본 오프라인 거래처 재정비와 유럽 일부 거래처의 높은 기저 부담이 수출 성장률 둔화의 주요 원인으로 작용했다"고 진단했다.
오는 4분기에는 마케팅 투자가 확대된다. 오 연구원은 "오는 4분기에는 브랜드 인지도 확대와 신규 고객 확보를 위한 마케팅 투자가 더욱 강화될 예정으로 영업이익은 전년동기대비 18.2% 증가한 85억원 수준으로 추정한다"며 "단기적인 마케팅 비용 증가에 따른 수익성 둔화는 불가피하겠으나 주력 브랜드의 성장세가 견조한 가운데 신규 브랜드 육성과 유통 채널 확대를 위한 투자가 중장기 성장 기반을 강화할 것"이라고 전망했다.
이어 "적극적인 마케팅 투자가 기대되는 시점"이라며 "제로이드의 올리브영 및 병원 채널 확대가 이어지는 가운데 아토팜과 리얼베리어의 온라인 및 오프라인 채널 성장도 지속될 전망"이라고 평가했다.
LS증권은 네오팜의 올해 매출액과 영업이익을 각각 1648억원, 371억원으로 추정했다. 매출액은 전년대비 24.8%, 영업이익은 27.9% 증가하는 수준이다. 영업이익률은 22.5%로 예상했다. 내년 매출액과 영업이익은 각각 2140억원, 470억원으로 내다봤다.
네오팜은 제로이드, 아토팜, 리얼베리어, 더마비 등 더마 코스메틱 브랜드를 운영하는 화장품 기업이다. 이번 3분기 매출은 제로이드 136억원, 아토팜 122억원, 리얼베리어 51억원, 더마비 42억원, 기타 42억원으로 구성됐다. 최대주주는 잇츠한불 외 4인으로 지분 42.3%를 보유하고 있다. 외국인 지분율은 25.3%다. 시가총액은 3743억원, 52주 최고가와 최저가는 각각 2만5450원과 1만5760원이다.
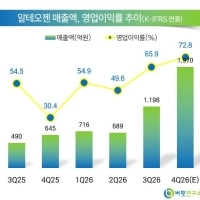
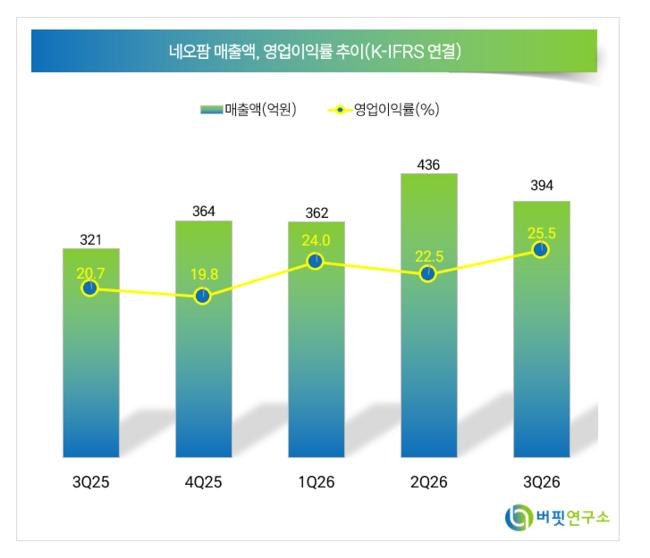 네오팜 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>