Update2026.11.17 화

KB증권은 삼성전자(005930)에 대해 젠슨 황 엔비디아 CEO의 퇴진이 엔비디아 일극 체제였던 AI 생태계가 다변화되는 분기점이 될 것이며 비엔비디아 AI 반도체 고객 기반을 가장 폭넓게 확보한 삼성전자가 최대 수혜를 입을 것이라고 분석했다. 투자의견과 목표주가는 제시하지 않았다. 삼성전자의 전일 종가는 20만6000원이다.
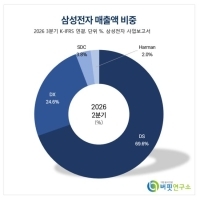
 삼성전자 매출액 비중.[이미지=버핏연구소]
김동원 KB증권 연구원은 "최근 엔비디아는 젠슨 황 CEO 사임과 콜레트 크레스 CFO의 임시 CEO 선임을 공식 발표했다"며 "젠슨 황의 퇴진은 단기적으로 엔비디아의 경영 불확실성 확대 요인이지만 중장기적으로는 엔비디아 일극 체제였던 AI 생태계가 다변화되는 분기점이 될 것"이라고 밝혔다.
이어 "구글, AWS, AMD 등이 자체 AI 가속기 개발과 상용화를 서두르는 가운데 엔비디아의 리더십 공백은 경쟁사의 시장 진입과 고객사의 공급망 다변화를 앞당길 공산이 크다"며 “AI 산업의 무게 중심이 특정 기업에서 생태계 전반으로 옮겨가는 구조적 변화가 본격화될 것”이라고 설명했다.
AI 가속기 지형도 재편되고 있다. 그는 “AI 가속기 시장의 수요 기반은 엔비디아 GPU 중심에서 구글 TPU, AWS Trainium 등 맞춤형 반도체(ASIC)와 AMD GPU로 빠르게 확대되고 있다”며 “AI 추론 시장의 성장과 빅테크의 자체 반도체 개발 확대는 ASIC 채택을 가속화하는 핵심 동인”이라고 분석했다.
이어 “HBM 수요의 성장 엔진도 엔비디아 GPU 출하 일변도에서 벗어나 GPU와 ASIC의 동반 성장이 시장의 구조적 확대를 이끌 것”이라며 "수요처의 다변화는 메모리 고객 기반의 확장과 칩당 HBM 탑재량 증가로 이어질 것"이라고 덧붙였다.
삼성전자는 고객 구성에서 강점을 갖는다. 김 연구원은 "내년 삼성전자의 HBM 출하 비중은 엔비디아 35%, 구글·아마존·AMD 등 비엔비디아 고객 65%로 예상된다"며 "내년 글로벌 HBM 수요 비중은 엔비디아 38%, 구글 37%, AMD 13%, 기타 12%로 추정된다"고 말했다.
이어 "주목할 점은 삼성전자 HBM 최대 고객인 구글과 AMD가 AI 가속기 시장에서 점유율을 빠르게 넓히고 있다는 것"이라며 "이는 삼성전자의 HBM 경쟁력 회복과 점유율 상승에 우호적으로 작용할 것"이라고 진단했다.
ASIC 확대는 메모리 수요 전반을 끌어올릴 요인으로 꼽혔다. 그는 “ASIC 시장의 확대는 고객별 맞춤형 커스텀 HBM뿐 아니라 서버 D램과 고용량 메모리 수요를 동시에 끌어올리는 요인”이라며 "젠슨 황의 퇴진은 AI 산업의 위기가 아니라 성장 주체가 다변화되고 생태계가 확장되는 전환점으로 작용할 것"이라고 전망했다.
이어 "왕은 떠나도 AI라는 제국의 영토는 더 넓어질 것"이라며 "비엔비디아 AI 반도체 고객 기반을 65%로 가장 폭넓게 확보한 삼성전자를 탈엔비디아 시대의 최대 수혜주로 평가한다"고 강조했다.
삼성전자는 DS(반도체), DX(모바일·가전), 삼성디스플레이, 하만 부문을 영위하고 있다. 이번 3분기 매출은 DS 147조1000억원, DX 52조1000억원, 삼성디스플레이 8조원, 하만 4조3000억원으로 구성됐다.
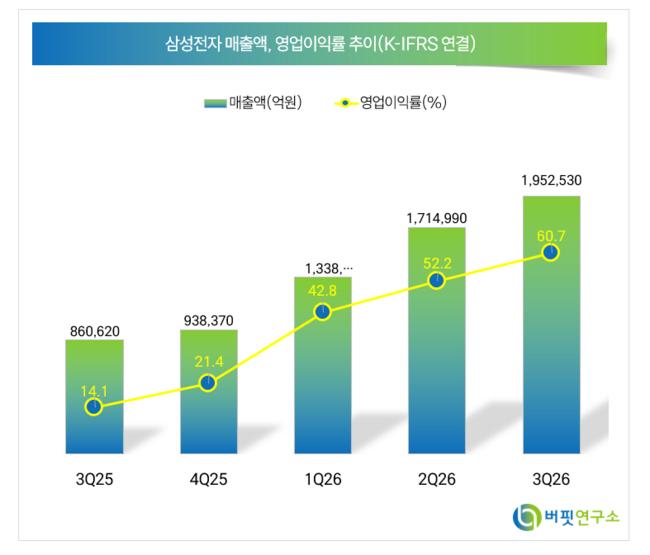 삼성전자 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>