-
- [버핏 리포트] 삼성SDI, xEV 유럽 고객사 부진에도 매수 유지...ESS 수주 기대 유효 - 상상인
- 상상인증권은 14일 삼성SDI(006400)에 대해 다양한 유형의 친환경 차량(xEV) 관련 유럽 고객사향 실적부진이 이어지고 있지만 미국 에너지저장시스템(ESS) 시장 내 ...
- 2026-01-14
-
- [버핏 리포트] 시노펙스, 전기차·반도체·의료까지 신사업 성과 본격화…2026년 ‘개화의 해’ – NH
- NH투자증권은 14일 시노펙스(025320)에 대해 유연인쇄회로기판(FPCB)와 산업용 필터를 축으로 한 신사업 성과가 2026년부터 본격적으로 가시화될 것으로 전망했다. ...
- 2026-01-14
-
- [버핏 리포트] 유한양행, 렉라자 미국·유럽 동시 공략 가속화…하반기 글로벌 성과 기대 - 키움
- 키움증권은 14일 유한양행(000100)에 대해 비소세포폐암 치료제 '렉라자'의 미국 처방 확대와 유럽 시장 진출 가시화로 글로벌 성과가 본격적인 궤도에 올...
- 2026-01-14
-
- [버핏리포트] HL만도, 4분기 품질비용 부담에도 로봇 액추에이터 기대…목표주가 상향 -하나
- 하나증권은 14일 HL만도에 대해 2025년 4분기 일회성 비용으로 실적은 주춤하겠지만, 로봇 액추에이터를 중심으로 한 신성장 동력이 부각되고 있다며 투자의견 ...
- 2026-01-14
-

- [버핏 리포트]스튜디오드래곤, 2026 제작 작품 수 확대•IP 사업 강화로 이익 성장 재개 – 삼성
- 삼성증권은 13일 스튜디오드래곤(253450)에 대해 "올해 제작 작품 수 확대와 IP 사업 강화로 이익 성장이 재개될 것"이라며, 투자의견 ‘매수’와 목표주가 ...
- 2026-01-13
-
- [버핏 리포트] 삼성증권, 브로커리지·WM 비중 높아...증시 반등 국면 수혜주 - 하나
- 하나투자증권은 13일 삼성증권(016360)에 대해 순영업수익 내 브로커리지 및 자산관리(WM) 수수료수익 비중이 높아 거래대금이 증가하는 국면에서는 수혜를 받을...
- 2026-01-13
-
- [버핏 리포트] 한화생명, 비경상 요인 걷어내면 체력은 유지..’분기 1000억대’ 안정화 관건 - 한화
- 한화투자증권은 13일 한화생명(088350)에 대해 변액계정 손익의 계정대체 등 비경상 요인을 제외하면 실적이 시장 기대를 소폭 상회할 것으로 평가하며 투자의...
- 2026-01-13
-
- [버핏 리포트] 펌텍코리아, 4분기 실적 주춤했지만 2026년 성장 궤도 재진입 기대 -DS
- DS투자증권은 13일 펌텍코리아에 대해 4분기 일시적 실적 부진에도 불구하고 2026년 실적 성장이 본격화될 것으로 전망하며 투자의견 ‘매수’를 유지했다. 목...
- 2026-01-13
-
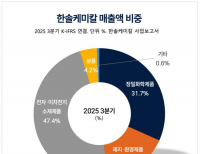
- [버핏 리포트] 한솔케미칼, 반도체 호황 숨은 수혜주…‘영업이익 2000억’ 재진입 전망 - 메리츠
- 메리츠증권은 13일 한솔케미칼(014680)에 대해 반도체 가동률 상승에 따른 정밀화학 부문의 회복과 이차전지 소재의 성장세가 맞물리며 본격적인 실적 업사이클...
- 2026-01-13
-
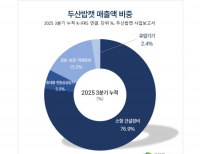
- [버핏 리포트]두산밥캣, 2026 멕시코 공장 가동으로 생산량↑… 독일 건설기계사 인수로 시장점유율↑ – LS
- LS증권은 12일 두산밥캣(241560)에 대해 "올해 멕시코 공장이 가동에 들어가면서 생산량이 증가할 것이고 독일 건설기계사를 인수해 시장점유율을 높일 계획"이...
- 2026-01-12
-
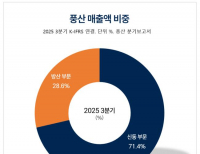
- [버핏리포트] 풍산, 구리 가격 급등 효과에 실적 반등…방산은 안정적 성장 국면 -상상인
- 상상인증권은 12일 풍산에 대해 투자의견을 ‘매수(BUY)’로 상향하고 목표주가를 15만원으로 제시했다. 2025년 4분기 실적에서 구리 가격 상승에 따른 신...
- 2026-01-12
-
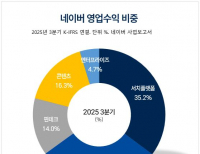
- [버핏 리포트] 네이버, 실적은 ‘커머스’…주가는 ‘AI’와 ‘코인’이 결정한다 – 신한
- 신한투자증권은 12일 네이버(035420)에 대해 커머스 부문 중심의 실적 개선 흐름은 이어지고 있지만 향후 주가 재평가 여부는 AI 에이전트와 코인 사업 성과에 달...
- 2026-01-12
-
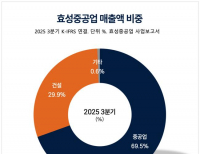
- [버핏 리포트] 효성중공업, 4Q 일시적 실적 우려...전력기기 ‘슈퍼 사이클’로 개선 전망 – 대신
- 대신증권은 12일 효성중공업(298040)에 대해 작년 4분기 실적이 일시적으로 시장 컨센서스를 하회할 것으로 보이나, 이는 오히려 중장기적인 성장을 앞둔 매수 ...
- 2026-01-12
-
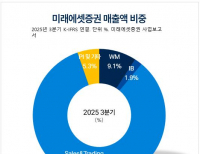
- [버핏 리포트] 미래에셋증권, 트레이딩 중심 성장과 가상자산 밸류체인 확대...컨센 또 상회 - 하나
- 하나증권은 12일 미래에셋증권(006800)에 대해 낮은 자기자본이익률(ROE)에도 경쟁사 대비 높은 프리미엄을 받고 있기에 투자의견 ‘매수’를 유지하고 목...
- 2026-01-12
-
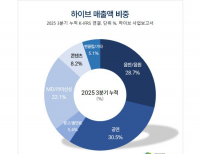
- [버핏 리포트]하이브, '2026' BTS•캣츠아이•코르티스 해… 실적‧주가 상승 요인 – 삼성
- 삼성증권은 9일 하이브(352820)에 대해 "올해는 BTS, 캣츠아이, 코르티스의 행보에 주목해야 한다"며, 투자의견 ‘매수’와 목표주가 41만원을 유지했다. 하...
- 2026-01-09
-
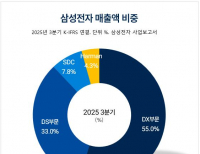
- [버핏 리포트] 삼성전자, 메모리 호황에 4분기 영업이익 20조...'목표주가 상향 '- KB
- KB증권은 9일 삼성전자(005930)에 대해 D램, 낸드 가격 상승을 반영해 2026년과 2027년 영업이익을 기존 대비 18%, 14% 상향 조정해 투자의견 ‘매수’를 유지하고 목...
- 2026-01-09
-
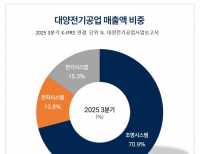
- [버핏리포트] 대양전기공업, 차량용 센서 성장에 2026년 사상 최대 실적 전망 -LS
- LS증권은 9일 대양전기공업(108380)에 대해 차량용 ESC 센서 고성장과 수익성 개선을 바탕으로 2026년에도 매출과 영업이익 모두 사상 최대 실적을 경신할 것으로 ...
- 2026-01-09
-
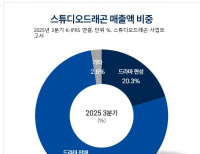
- [버핏 리포트] 스튜디오드래곤, 드라마 편성 확대에 실적 턴어라운드 가시화…4분기 호실적 신호탄 - 하나
- 하나증권은 9일 스튜디오드래곤(253450)에 대해 4분기 편성 확대와 해외 구작 판매 증가를 바탕으로 확실한 턴어라운드 국면에 진입했다고 평가하며 투자의견 &l...
- 2026-01-09
-
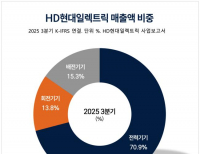
- [버핏 리포트] HD현대일렉트릭, 초고압 변압기 품귀 현상…매출 ‘가이던스 상회’ 전망 – 대신
- 대신증권은 9일 HD현대일렉트릭(267260)에 대해 글로벌 전력기기 시장에서 가장 공급 병목 현상이 심한 고압·초고압 변압기의 수요가 늘어나는 추세라고 분...
- 2026-01-09
-
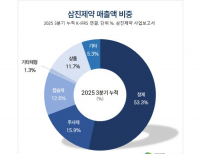
- [버핏 리포트]삼진제약, 2026 제약바이오 업황 부진에도 약진 기대 – 흥국
- 흥국증권은 8일 삼진제약(005500)에 대해 "올해 제약바이오 업황 부진이 예상되는 가운데 중소 제약 명가로서 역량을 발휘할 것"이라며, 투자의견 ‘매수&rsquo...
- 2026-01-08
- 최신뉴스더보기
-
-
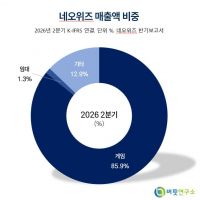
- [버핏 리포트] 네오위즈, ‘P의 거짓’ 차기작 기대감은 남았다...실적 전망은 하향 - 키움
- 키움증권은 네오위즈(095660)의 실적 눈높이가 낮아진 가운데 'P의 거짓' 차기작 공개가 기업가치의 흐름을 바꿀 주요 계기가 될 것으로 봤다. 투자의견 '매수'와 목표주가 3만원을 유지했다. 네오위즈의 지난 종가는 1만8450원이다.김진구 키움증권 연구원은 최근 네오위즈가 차기 신작에 대한 정보 부족으로 시장의 관심에서 다소 .
-
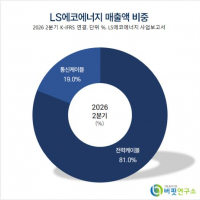
- [버핏 리포트] LS에코에너지, 전선 계열사 협업 확대로 중장기 성장 기대 – NH
- NH투자증권은 21일 LS에코에너지(229640)에 대해 전선 계열사와의 협업 확대로 중장기 성장이 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가를 8만4000원으로 상향했다. LS에코에너지의 전일 종가는 4만9450원이다.이민재 NH투자증권 애널리스트는 “3분기 연결 매출액 3515억원(+51%, 전년동기대비), 영업이익 222억원(+50%)으로 당사 추...
-
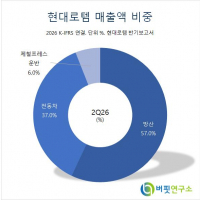
- [버핏 리포트] 현대로템, 우려보다 기대에 무게 둘 시점...K2 전차 수출 경쟁력 유효 - LS
- LS증권이 21일 현대로템(064350)에 대해 글로벌 방산 업종 밸류에이션 하락을 반영하더라도 현 주가 수준에서는 신규 수주 지연 우려보다 계약 체결에 따른 주가 상승을 기대할 시점이라는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 33만원에서 15만5000원으로 하향 조정했다. 현대로템의 전일 종가는 8만6900원이다.이재광...
-
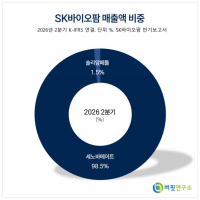
- [버핏 리포트] SK바이오팜, 3Q 실적 순항…'오파칼림' 임상 재개·특허 방어 핵심 - DS
- DS투자증권이 21일 SK바이오팜(326030)에 대해 "3분기 엑스코프리 매출 호조와 일본 마일스톤 유입으로 견조한 실적이 예상되며, 차기 신약 후보물질의 임상 재개와 특허 합의가 중장기 성장의 핵심 변수"라며 투자의견 '매수'와 목표주가 15만5000원을 유지했다. SK바이오팜의 전일종가는 7만4500원이다.김민정 DS투자증권 애널리스트는 "SK바.
-
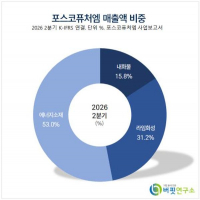
- [버핏 리포트] 포스코퓨처엠, 기존 삼원계 양극재 → 'LFP 라인'으로 전환...투자비 부담 ↓ - LS
- LS증권은 포스코퓨처엠(003670)에 대해 기존 삼원계 양극재 생산라인을 LFP(리튬인산철) 라인으로 전환하는 전략이 신규 증설보다 투자비 부담을 낮추면서 가동률을 높일 수 있다고 평가했다. 투자의견 ‘보유(Hold)’를 유지하면서 목표주가는 기존 14만원에서 15만3000원으로 상향했다. 포스코퓨처엠의 전일 종가는 17만8200원이다.정경희 LS...
-
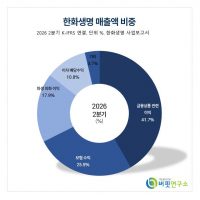
- [버핏 리포트] 한화생명, 3분기 투자손익 부진에 적자전환 전망...’700종신' 중단·배당이 관건 - iM
- iM증권은 한화생명(088350)에 대해 이번 3분기 보험손익은 개선되지만 투자손익 부진으로 순이익이 적자로 돌아설 것으로 예상되고 향후 관건은 신계약과 배당이라며 투자의견 '매수'를 유지하고 목표주가를 기존 5900원에서 5400원으로 하향 조정했다. 한화생명의 전일 종가는 4630원이다.설용진 iM증권 연구원은 "한화생명의 이번 3분기 별...
-
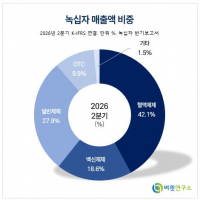
- [버핏 리포트] 녹십자, 매출 14% '감소'에도 영업이익 40% '증가'...알리글로 수출·제품 믹스 개선 - 한국투자
- 한국투자증권은 녹십자(006280)에 대해 고마진 제품 비중 확대와 알리글로 수출 증가로 올해 3분기 영업이익이 시장 기대치를 웃돌 것으로 전망했다. 하반기 주요 제품의 매출 반영과 피하제형 면역글로불린(SCIG) 사업 확대도 긍정적으로 평가했다. 이에 투자의견 '매수'와 목표주가 16만원을 유지했다. 녹십자의 전일 종가는 13만2700원이.