
Update2026.09.15 화

[김승범 연구원]

KBS2 수목드라마 ‘태양의 후예’의 단 5회만에 시청률 27.4%(닐슨코리아 기준, 서울 31.2%)를 기록하며 수직상승하고 있다. 최근 드라마 현장에서는 20%만 넘기면 '대박'이라는 평이 나오고 있다.
‘태양의 후예’는 첫회 14.3%, 2회 15.5%를 기록하더니 3회에는 23.4%로 최근 드라마 시장에서 ‘대박’의 기준인 20%를 가뿐히 넘어섰다.
이 같은 시청률 기록과 상승 속도는 근 2년간 최고 화제작이었던 지난해 SBS TV ‘용팔이’의 20.4%(6회), 지난달 SBS ‘리멤버: 아들의 전쟁’ 20.3%(20회)를 훌쩍 뛰어넘는 것이다.
높은 시청률과 화제성으로 최고의 한류 드라마가 된 SBS ‘별에서 온 그대’(2013~2014)도 중반부 20% 중반대의 시청률을 유지하다 17회에서야 전국시청률 27.0%를 기록했던 것에 비하면 ‘태양의 후예’의 상승 속도가 더 빠르다.
중국도 같이 열광, 아이치이 조회수 급증
100% 사전제작으로 KBS뿐 아니라 중국의 동영상 사이트 아이치이를 통해 한국과 중국에서 동시 방영되고 있다. ‘태양의 후예’를 쓴 김은숙 작가가 전작 ‘상속자들’로 중국에서 이미 유명한 데다 여주인공 송혜교도 ‘가을동화’와 ‘풀하우스’로 중화권에서 사랑받고 있다.
아이치이(愛奇藝)에 따르면 9일 현재 ‘태양의 후예’ 1~4편 누적 조회 수는 3억 1600만 회에 달한다. 전날까지만 해도 2억 8천만 회를 기록했다가 하루 사이에 3천만 회가 늘어날 정도로 ‘태양의 후예’에 대한 관심이 뜨겁다.
이제 겨우 5회까지 방송된 한국 드라마가 이렇게나 열광적인 반응을 이끌어낸 적은 없었다. 당초 한중 동시 방영을 목표로 제작돼 사전제작으로 완성도를 높이고, 남녀 주인공의 완벽한 밸런스로 '송송 커플'의 극강 케미를 만들어내며 국내에서 국민 드라마로 자리 잡아가고 있는 '태양의 후예'가 '별그대'를 넘어선 한류 드라마의 자리를 차지하게 될 지 관심이 쏠려있다.
태양의 후예의 성공으로 웃음 짓는 회사가 있다. 바로 'NEW'다. NEW는 태양의 후예 제작에 지분을 투자해 저작권을 가지고 있다. 이 때문에 방영권 판매 및 간접광고를 통한 부가 수익 실현이 가능해졌다.
NEW는 지난 2월 12일 9,150원에서 3월 10일 종가 14,350원으로 5,200원 오른 상태이다.
태양의 후예와 자주 비교되는 드라마는 '별에서 온 그대'이다. 중국 아이치이는 '별에서 온 그대'를 제작사인 HB엔터테인먼트로부터 회당 3,000만원이라는 터무니 없는 헐값에 전회차 방영권 및 기타 저작권, 판권 까지 사들였다. 이로서 2013년도에만 별그대 하나로 1,000억원 이상의 순수익을 올려 중국 최대 동영상 컨텐츠 회사로 도약하기도 했다.
그러나 NEW는 이를 교훈으로 태양의 후예를 회당 약 3억원, 총 50억원에 방영권을 팔았고 PPL 및 기타 광고 수익은 일정비율로 아이치이와 나누는 것으로 알려져 있다. 방송 외의 저작권 관련 수익은 NEW가 100% 가지고 있는 구조를 지니고 있다.
한편 NEW에 대해 흥국증권의 최용재 애널리스트는 올해 연결기준 매출액 1,009억원, 영업이익 85억원, 순이익 95원을 기록할 것으로 전망했다. 이는 태양의 후예의 부가판권, 재방영권 등의 수익에 따른 지분법이익 증가와 하반기 한중합작으로 '더폰', '뷰티인사이드' 등 흥행작을 중국에서 리메이크 할 예정이라 밝히며 목표주가 19,000원을 제시했다.
본업인 영화에서도 성공할 수 있을까?
증시 전문가들은 '태양의 후예'가 중국에서도 '대박' 조짐을 보이고 있다며 하반기에는 본업인 영화 부문에서도 기대가 높아 주가 상승은 계속될 것이라고 전망했다.
지난해 NEW는 본업인 영화에서 전반적으로 저조한 성적에 머물렀다. 기대를 모았던 영화 '대호'(최민식 주연)가 예상을 밑도는 결과(최종 관객수 176만명)를 보인데 따라 실적 또한 부진했다.
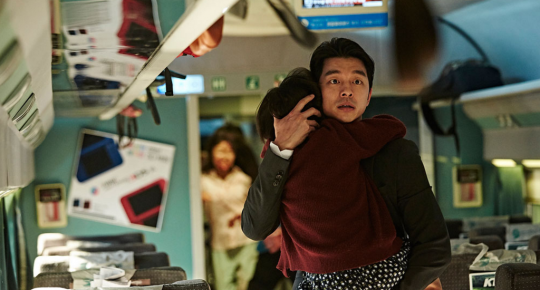
올해는 하반기부터 '부산행'(공유 주연) '판도라'(김남길·김명민 주연) '더킹'(조인성·정우성 주연) 등 대작이 줄줄이 개봉할 예정이어서 실적이 개선될 것으로 예상된다.
한편 NEW에 대해 흥국증권의 최용재 애널리스트는 올해 연결기준 매출액 1,009억원, 영업이익 85억원, 순이익 95원을 기록할 것으로 전망했다. 이는 태양의 후예의 부가판권, 재방영권 등의 수익에 따른 지분법이익 증가와 하반기 한중합작으로 '더폰', '뷰티인사이드' 등 흥행작을 중국에서 리메이크 할 예정이라 밝히며 목표주가 19,000원을 제시했다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














