Update2026.09.14 월

[버핏연구소=이연우 기자] KB증권은 아모레퍼시픽(090430)에 대해 더마·헤어 제품의 해외 판매 확대와 아마존·틱톡 등 온라인 채널 중심의 마케팅 강화로 글로벌 성장이 본격화될 것으로 전망하며 투자의견 '매수'와 목표주가 19만원을 유지했다. 아모레퍼시픽의 지난 종가는 14만500원이다.
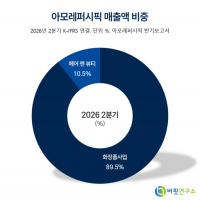
 아모레퍼시픽 매출액 비중. [자료=버핏연구소]
손민영 KB증권 연구원은 최근 열린 아모레퍼시픽 투자자 행사에서 더마코스메틱과 헤어 사업의 중장기 성장 전략에 주목했다. 아모레퍼시픽은 에스트라·일리윤을 중심으로 한 더마 사업과 미쟝센·라보에이치 중심의 헤어 사업에서 오는 2030년 각각 매출 1조원을 목표로 제시했다.
손 연구원은 "더마는 제품 안전성과 효능 검증, 헤어는 인종별 모발과 두피 특성에 대응하는 기술력이 중요하다"며 "오랜 연구로 축적한 제품 검증 자료와 다양한 원료·특허가 아모레퍼시픽의 경쟁력으로 작용할 것"이라고 전망했다.
해외 마케팅은 아마존과 틱톡 등 온라인 채널에 집중할 계획이다. 손 연구원은 "여러 브랜드를 함께 키우는 마케팅 전략으로 전환하면서 글로벌 성장이 이번 3분기부터 본격화될 것"이라고 판단했다.
아모레퍼시픽은 이번 3분기부터 내년 2분기까지 매출액 4조9000억원, 영업이익률 11~12%를 목표로 제시했다. 지역별로는 미국 매출 20%, 유럽·중동·아프리카(EMEA)와 일본 매출 각각 30% 성장을 목표로 한다.
KB증권은 올해 아모레퍼시픽 매출액을 전년대비 11.4% 증가한 4조7380억원, 영업이익을 47.7% 늘어난 4959억원으로 전망했다. 미주와 EMEA 매출은 각각 전년대비 30.8%, 30.9% 증가할 것으로 예상했다.
손 연구원은 "축적된 브랜드와 연구개발 역량에 전략적인 마케팅을 더해 글로벌 시장에 빠르게 대응할 것"이라며 "이번 3분기부터 내년 2분기 사이 본격적인 성과가 나타날 것으로 기대된다"고 분석했다.
아모레퍼시픽은 설화수·헤라·라네즈 등 화장품과 려·미쟝센 등 생활용품 브랜드를 운영하며 코스알엑스 인수와 미주·유럽 중심으로 해외 사업을 확대하는 화장품 제조·판매 기업이다.
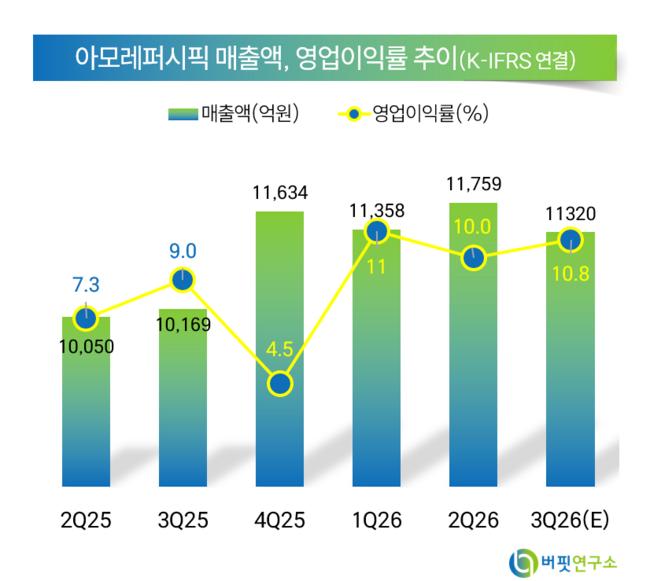 아모레퍼시픽 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>