
Update2026.09.15 화

[김승범 연구원]

무학, 보해양조 등 지역 기반의 지역 소주 업체들이 전국 소주 소비량의 40%를 차지하는 수도권 공략에 나서고 있다.
영남권 기반의 무학은 과일맛 저도주인 「좋은데이 컬러시리즈」로 서울의 소주 애호가들을 공략하고 있다. 그러자 호남권 기반의 보해양조는 서울에서 탄산주 「부라더#소다」로 맞불을 놓고 있다. 무학 최재호 회장의 아들 최낙준 상무와 보해양조 임성우 회장 장녀 임지선 부사장이 진두지휘하고 있다.
무학과 보해양조는 공격적 마케팅으로 대형마트와 편의점을 통한 소매시장은 물론 주요 대학가, 유흥가 등에서도 영역을 넓혀가는 전략을 진행하고 있다.
이처럼 지역 소주 기업들이 서울 공략에 나서는 이유는 성장의 한계를 극복하기 위해서다. 소주 최대 시장인 서울에서 성과를 내야 지역 소주 시장의 한계를 극복할 수 있다고 판단한 것이다. 교통의 발달과 지역 소주에 대한 관심의 증가로 수도권 지역에서도 지역 소주를 쉽게 즐길 수 있게 된 것도 지역 소주 기업들이 수도권 공략에 나선 배경이다. 실제로 대형 마트에서는 소주를 지역별로 구분하여 판매하기도 한다.
그렇지만 지역 소주 기업들의 수도권 진출 성과는 아직까지는 기대에 미치지 못하고 있다. 저도주를 제외하면 무학의 주력 제품인 소주 브랜드 '좋은데이'와 보해양조의 '아홉시반' 등은 서울과 수도권의 '터줏대감'인 하이트진로의 '참이슬'과 롯데주류의 '처음처럼' 아성을 좀처럼 넘지 못하고 있다.
오히려 무학과 보해양조는 하이트진로와 롯데주류의 지역 공략으로 자사의 연고 지역에서 점유율을 일부 빼앗겼다. 무학은 지난해 매출이 2.4% 감소한 2783억원을 기록했다. 좋은데이 컬러시리즈 선전에도 불구하고 주력인 소주 부문이 부산·경남시장에서 처음처럼 순하리를 내세워 반격에 나선 롯데주류에 밀려 점유율을 일부 내줬기 때문이다.
보해양조도 사정은 마찬가지다. 지난해 매출은 부라더#소다, 과실주 선전으로 3.5% 증가한 1229억원을 기록했다. 그러나 전남·광주지역에서 판매가 부진해 잎새주 등 소주 매출이 2.3% 줄었다. 소주업계 1위 하이트진로가 참이슬을 앞세워 호남 공략에 집중한 영향을 받은 것으로 업계는 파악했다.
이처럼 수익성이 나빠진 것은 과도한 마케팅 비용 지출 탓이다. 무학은 지난해 판매 및 관리비로 매출의 24.6%에 달하는 684억원을 지출했다. 보해양조 역시 매출의 34.1%에 달하는 419억원을 판관비로 썼다. 각각 전년동기대비 24.0%, 10.4% 증가한 규모다. 지역 소주 업체를 벗어나 전국구 기업으로 도약하겠다는 목표에 따라 수도권 공략에 과감하게 마케팅 비용을 늘린 탓이다. 전문가들은 지역 소주 기업들이 서울 공략에 나서는 것은 성장의 한계를 극복하기 위한 전략이지만 성과를 내려면 차별화와 강점을 확실히 보여줘야 할 것으로 보고 있다.
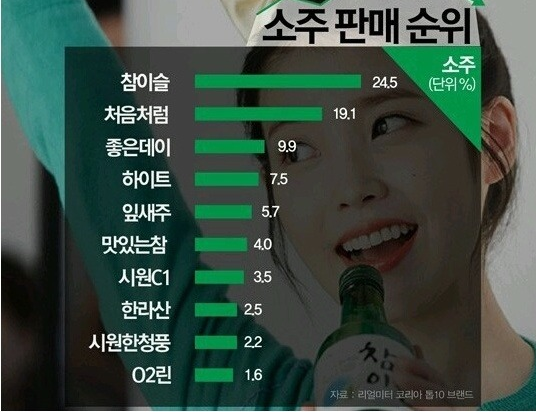
리얼미터 코리아가 조사한 자료에 의하면 국내 소주 시장 점유율 1위는 하이트진로에서 생산하는 참이슬(24.5%)이다. 이어 처음처럼(19.1%), 좋은데이(9.9%)가 뒤를 잇고 있다.
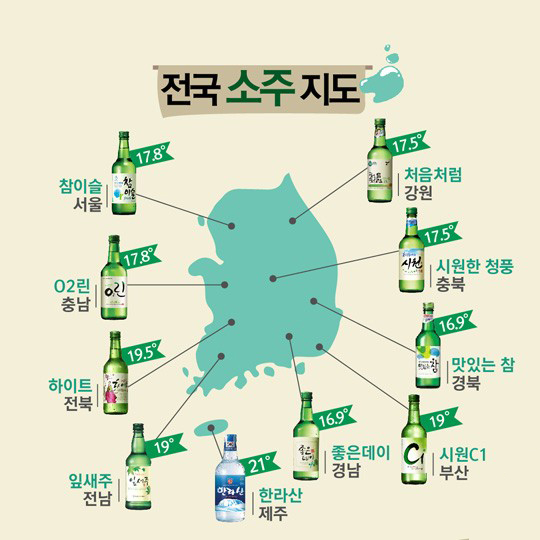
국내 지방 소주 기업들은 지역별 독점 체제로 유지되고 있다. 이는 오랫동안 유지됐던 「자도주(自道酒) 의무판매제도」의 영향이 크다. 소주 시장의 독과점을 방지하고 지방 소주 업체들을 보호한다는 명분으로 1973년 많은 소주 업체가 난립하여 있던 주류시장을, 정부는 제조업체 통폐합을 단행, 1도 1사 원칙을 세웠다.
주류업계 관계자는 『무학과 보해양조가 지역 주류업체에서 벗어나기 위해 오너 3세를 앞세워 수도권 공략에 공을 들였지만 성과는 미미하다』며 『오히려 참이슬, 처음처럼의 지역 공략이 거세 안방 수성 대책이 필요한 시점』이라고 말했다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














