
Update2026.09.15 화

[김승범 연구원]
의료정보(헬스인포메틱스) 기반 빅데이터 전문기업인 소프트센은 올해 실적 턴어라운드를 기대하고 있다. 지난해 매출 723억원, 영업손실 38억원을 기록했으나, 올해는 매출 1,140억원으로 58% 증가하고 영업이익은 31억원으로 흑자전환할 것으로 전망했다.
▶의료분야 빅데이터 전문기업
소프트센은 1988년 BEHAVIER TECH COMPUTER CORPORATION 사와 더불어 개인용 컴퓨터 및 주변기기 제조를 목적으로 합작 설립됐다. 이후 1997년 코스닥 시장에 상장한 뒤 2012년 아이티센 자회사로 편입됐다. 2014년 기업명을 비티씨정보통신에서 소프트센으로 변경했다.
현재 소프트센의 최대주주는 아이티센 외 2인으로 아이티센이 26.69%를 보유하고 있고 김재홍 10.04%, 조승현 0.50%를 보유 중이다. 소프트센은 아이티센, 시큐센, 굿센, 바이오센 등 센그룹의 계열사로 아이티센과 함께 코스닥에 상장된 기업이다.

소프트센은 헬스인포메틱스 서비스 전문기업을 목표로 빅데이터 융합 기술을 연구·개발해왔다. 특히 2014년 이후 의료정보 포탈로 가기위한 작업을 꾸준히 준비해왔다.
정보기술(IT) 리서치 전문업체인 KRG에 따르면 국내 빅데이터 시장 규모는 2013년 1,500억원에서 2014년 1,950억원에 이어 지난해 2,500억원으로 증가했고, 올해는 3,100억원으로 다시 늘어 연평균 26.2%의 성장률을 보였다.
소프트센은 강남 세브란스 검진센터와 울산대병원, 국립암빅데이터센터, 국립중앙의료원 등 국내 대형 의료기관의 의료정보 기반 빅데이터 사업을 구축해왔다.
특히 정형·비정형 데이터를 수집해 분석하는 빅데이터 솔루션인 「빅센'(BIG-CEN)」 시리즈를 개발해 의료·공공기관 등 고객사에 공급하며 시장점유율을 높여가고 있다.
소프트센은 올해 현재 5% 수준인 헬스인포메틱스 점유율을 2018년까지 10%로 늘려가겠다는 계획이다.
이밖에 소프트센은 세계 1위 클라우드 사업자인 아마존 웹 서비스(AWS)와 제휴해 클라우드 서비스를 제공하고 있으며 지난해 IBM 국내 통합 총판권을 획득해 슈퍼컴퓨터 왓슨(Watson) 활용한 사물인터넷 서비스와 헬스케어 서비스 모델을 개발중이다.
▶올해 흑자전환 예상
소프트센은 2015년 매출액 723억원, 영업손실 38억원, 당기순손실 32억원을 기록했다. 영업이익과 당기순이익은 적자전환했고, 매출액 역시 2014년과 비교했을 때 줄어들었다.
소프트센 측은 『빅데이터 및 헬스인포매틱스 사업 고용 신규투자 증대로 인해 적자전환했다』고 설명했다.
그러나 소프트센은 지난 5월 16일 「영업실적등에대한전망(공정공시)」을 통해 올해 매출액 1,140억원, 영업이익 31억원을 달성할 것으로 전망했다. 이는 매출액이 57.67% 증가한 수치이고, 영업이익도 흑자전환한 것이다. 한편 소프트센의 올해 1분기 매출액과 영업이익은 각각 188억원, 2억원이다.
소프트센이 이같은 실적을 예상한 배경은 대형 의료기관 빅데이터 사업을 연이어 수주하고 있기 때문인 것으로 풀이된다. 대표적으로 소프트센은 국립암센터, 강남 세브란스병원, 국립중앙의료원, 연세의료원 등에 수주를 한 것으로 알려졌다.
김종인 소프트센 전무는 『국립암센터 빅데이터 구축 사업을 수주해서 진행하고 있다. 이 사업은 비 식별 데이터를 가지고 국내 최초로 수집, 분석 서비스하는 의미있는 사업이라고 볼 수 있다. 또한 강남 세브란스 병원에 빅데이터 의료사업을 같이 진행하고 있어 두 사업을 양대 축으로 해서 올해 의미있는 매출성장을 기대한다』고 말했다.
▶정형, 비정형 데이터를 수집하는 원스톱 서비스
소프트센은 정형, 비정형 데이터를 수집해 분석까지 하는 원스톱 서비스를 제공하고 있다. 또한 70명이 넘는 연구원들이 근무하는 차세대융합기술연구소는 소프트센 만의 강점으로 알려졌다. 이런 장점은 다수의 빅데이터 기업 속에서 소프트센 만의 경쟁력으로 작용한다.
IT서비스 영역에서의 매출은 장기적인 관점에서 매출 기반을 탄탄히 다져갈 수 있다는 유리한 측면이 있으나, 급변하는 IT환경의 수눚에 부응할 기술력을 갖추지 못한다면 진입장벽이 낮은 시장으로 볼 수 있다.
따라서 얼마나 많은 전문인력을 집중적으로 양성하는 지에 따라 그 회사의 경쟁력으로 볼 수 있는 것이다.
현재 Big data 및 Cloud 영역은 세계적으로 Oracle, SAP, Microsoft, IBM사를 비롯한 미국 등 다수의 선진국 IT업체들이 주요사업목적에 포함하여 사업을 영위함으로써 금융, 생산관리, 마케팅 등 산업 분야에 데이터 분석의 효용성을 제공함으로써 가치를 국제 사회 전반에 확대하고 있다.
그러나, 국내기업의 도입율은 아시아태평양 지역 기업의 평균을 밑돌고 있다. EMC조사에 따르면, 2011년 기준 아시아태평양지역의 클라우드 도입율은 53%에 달하는 반면, 국내 도입율은 13%로 매우 뒤쳐진 상황이며, Big Data 또한 아마존, 캐피탈 원 등을 포함한 해외 기업만이 선도 기업으로 자리매김하고 있다.
소프트센은 주요 사업영역인 의료분야 헬스인포메틱스 사업에서 이러한 신성장 기술 융합의 기회를 확보하였으며 장기간에 걸친 의료기관과의 공동연구 및 현장적용활동을 통하여 의료형 빅데이터 솔루션 「BIG-CEN-MED」를 출시하여 판매해왔다.
또한, IT솔루션 및 신성장사업부문에서의 경쟁력을 강화하기 위한 일환으로 서버-스토리지-네트워크-인프라솔루션-가상화-클라우드-빅데이터-사물인터넷(IOT)에 이어지는 Line Product의 수직계열화를 진행하고 있으며, 고객의 입맛에 맞는 다양한 마케팅활동과 고객 맞춤형 소프트웨어 발굴 및 사용자 편의 중심의 솔루션 개발을 통하여 차별적인 우위를 확보하기 위하여 노력하고 있다.
▶의료법 개정 움직임은 사업전망에 긍정적
현행 의료법은 개인정보 보호를 위해 환자데이터를 병원내 데이터베이스에서만 보관해야 한다. 그러나 최근 데이터를 비식별 처리 또는 암호화 처리 후 정보를 활용할 수 있도록 하는 법 개정이 추진중에 있다. 이런 의료법 개정 움직임은 소프트센 입장에서 사업기회가 늘어나는 것이 되므로 사업 전망에 긍정적일 것이라는 의견이 많다.
이상현 소프트센 상무는 『헬스케어 산업이 커지면 커질수록 거기서 나오는 정보들은 더욱 많아지기 때문에 기존의 병원에서 얻는 정보와 헬스케어 전문 산업에서 나오는 정보들을 전체적으로 취합해서 분석할 수 있다면 큰 도움이 되는 밸류있는 시스템을 설계할 수 있다고 믿는다』고 말했다.
게다가 최근 보건복지부가 의사와 환자간 통신기기를 이용한 원격의료를 허용하는 내용의 의료법 개정안을 추진한다고 밝히면서 의료 빅데이터 기업인 소프트센이 관련주로 수혜가 예상된다.
▶너무 오른 주가
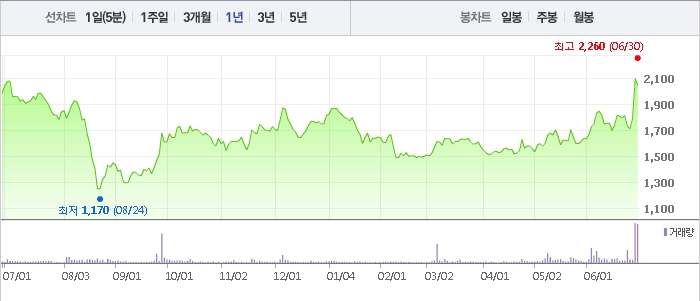
소프트센에 대한 시장의 기대감이 커지면서 소프트센은 30일 52주 신고가를 경신하기도 했다. 30일 장중 한 때 2,260원까지 오르며 1년 주가 가운데 가장 높았다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














