기사 메일전송
[버핏 리포트] 롯데정밀화학, 호르무즈 해협 이슈로 암모니아가 가격↑… 반사수혜 기대 – IBK
  • 이승윤 기자
  • 등록 2026-03-16 11:33:28
  • 목록 바로가기목록으로
  • 링크복사
  • 구글 선호 출처로 추가
  • 댓글
  • 인쇄
  • 폰트 키우기 폰트 줄이기

기사수정
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 버핏연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]

[버핏연구소=이승윤 기자] IBK투자증권은 16일 롯데정밀화학(004000)에 대해 호르무즈 해협 이슈로 암모니아가 가격이 오르면서 롯데정밀화학이 국내 대표 암모니아 유통 허브로서 반사수혜가 있을 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 6만3000원으로 상향했다. 롯데정밀화학의 전일 종가는 5만1400원이다.


이동욱 IBK투자증권 애널리스트는 “호르무즈 해협 이슈에 대해 요소와 암모니아가 가장 민감하게 반응하고 있는 것은 질소비료가 중동 가스 및 암모니아 공급과 가장 직접적으로 연결돼 있기 때문”이라며 “인도 입찰 대기와 중동산 공급 차질 우려가 맞물리며 거래량은 줄었지만 오퍼 가격(매도자가 제시하는 가격)이 오르고 있고 암모니아도 아시아/유럽/미주 전 지역에서 동시다발적인 상승 압력이 나타나고 있다”고 전했다.


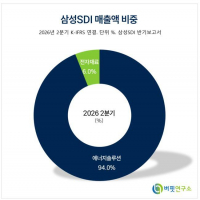
롯데정밀화학 매출액 비중. [자료=버핏연구소]

특히 ”암모니아는 유럽의 높은 TTF 가스(네덜란드 거래소) 가격, 쿠바 트리니다드 생산 차질, 인도네시아의 정기보수가 겹쳐 있다”며 “세계 질소 수급 밸런스가 빠르게 타이트해지고 있다”고 설명했다.


그는 “롯데정밀화학은 이런 국면에서 직접적인 제조원가 급등에 노출된 플레이어라기보다 국내 암모니아 유통 허브 성격이 강한 사업자라는 점이 중요하다”며 “롯데정밀화학은 암모니아를 핵심 제품/상품군으로 제시하고 있고 국내 최대 규모의 암모니아 저장 인프라를 보유하고 있다”고 전했다.


또 “최근 울산 터미널을 활용해 세계 최초의 상업 규모 그린 암모니아를 도입했다”며 “이는 롯데정밀화학이 단순 제조업체가 아니라 공급/저장/판매 플랫폼으로서의 위상을 확보하고 있음을 보여준다”고 밝혔다.


즉 “호르무즈 해협 차질 국면에서 롯데정밀화학의 핵심 경쟁력은 생산설비보다 탱크, 터미널, 조달선, 판매 네트워크에 있다”며 “결국 단기적으로는 국제가격 상승, 재고자산 가치 상승, 고객사의 선제 확보 수요 확대가 동시에 나타날 수 있어 이익 모멘텀은 오히려 강화될 가능성이 높다”고 판단했다.


끝으로 “롯데정밀화학의 현금 및 현금성자산은 2024년 2985억원에서 지난해 1720억원으로 감소해 현금 여력이 약화된 것처럼 보일 수 있으나 같은 기간 단기금융자산이 1544억원에서 2434억원으로 증가했다는 점을 함께 봐야 한다”며 “일부 현금성 자산을 단기운용자산으로 재배치한 성격이 강하다는 의미”라고 평가했다.


롯데정밀화학은 방수·방청 페인트 원료 ECH, 가성소다, 유록스, 암모니아로 구성된 케미칼사업과 메셀로스, 헤셀로스, 애니코트로 구성된 그린소재사업을 운영한다. 암모니아 벙커링 등 신사업을 추진하고 셀룰로스 제품의 신규용도를 개발하고 있다.
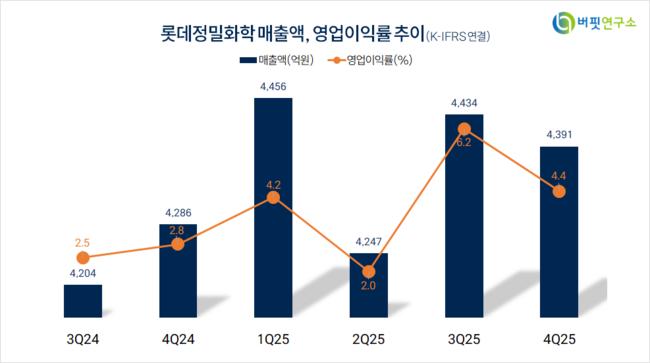

롯데정밀화학. 매출액 및 영업이익률. [자료=버핏연구소]

lsy@buffettlab.co.kr

'버핏연구소' 구독하기

개인정보 수집 및 이용

뉴스레터 발송을 위한 최소한의 개인정보를 수집하고 이용합니다. 수집된 정보는 발송 외 다른 목적으로 이용되지 않으며, 서비스가 종료되거나 구독을 해지할 경우 즉시 파기됩니다.

광고성 정보 수신

제휴 콘텐츠, 프로모션, 이벤트 정보 등의 광고성 정보를 수신합니다.
관련기사
TAG
0
  • 목록 바로가기
  • 인쇄


최신뉴스더보기
많이 본 뉴스더보기
  1. [버핏 리포트] KCC, 보유 삼성물산 주식의 특별배당 재배당...'기업가치 제고 계획' 발표 - 삼성 조현렬 삼성증권 연구원은 KCC(002380)에 대해 보다 적극적으로 변화한 주주환원 정책 방향성이 긍정적이라며 투자의견 '매수'와 목표주가 65만원을 유지했다. KCC의 전일 종가는 47만4500원이다.조 연구원은 "지난 20일 KCC가 2026년 기업가치 제고 계획을 공시했다"며 "작년과 가장 큰 차이는 투자자산 매각 가능성을 명문화하고 삼성물산 특...
  2. [원자재] 런딘 마이닝, 칠레 폭풍 여파로 구리 생산 전망 하향 캐나다 광산업체 런딘 마이닝(Lundin Mining)이 칠레(Chile) 아타카마(Atacama) 지역의 연이은 겨울 폭풍으로 카세로네스(Caserones) 구리 광산의 생산 차질이 발생하면서 올해 구리 생산 전망을 하향 조정했다. 기상이변에 따른 공급 불확실성이 다시 부각되면서 국제 구리 시장의 관심이 높아지고 있다.런딘 마이닝은 카세로네스 광산의 2026년 연간 구...
  3. KCTC, 항공화물운송과물류주 저PER 1위... 4.63배 KCTC(대표이사 류주환. 009070)가 8월 항공화물운송과물류주 저PER 1위를 기록했다.버핏연구소 조사 결과에 따르면 KCTC가 8월 항공화물운송과물류주 PER 4.63배로 가장 낮았다. 이어 로젠(033290)(4.75), 세방(004360)(5.15), 동방(004140)(6.39)가 뒤를 이었다.KCTC는 2분기 매출액 2909억원, 영업이익 156억원으로 전년동기대비 각각 10.7%, 5.4% 증가했다.지난 3개월 .
  4. [버핏 리포트] 나이스정보통신, KIS정보통신 인수 효과 본격화…결제·텍스리펀드 성장 기대 - LS LS증권은 나이스정보통신(036800)에 대해 KIS정보통신 인수 효과가 연결 실적에 반영되면서 향후 4개 분기 영업이익이 높은 성장세를 보일 것으로 전망했다. 이에 투자의견 '매수(BUY)'를 유지하고 목표주가는 기존 8000원에서 1만원으로 상향했다. 나이스정보통신의 전일 종가는 6700원이다.정홍식 LS증권 연구원은 "나이스정보통신의 올해 3.
  5. [버핏 리포트] NHN KCP, 결제는 커지고 방식은 달라진다...'AI 자동결제' 상용화 '눈앞' - 신한 신한투자증권은 NHN KCP(060250)에 대해 신규 가맹점 유입과 해외 결제 성장으로 본업 성장세가 가속화되는 가운데 AI 에이전트 결제와 스테이블코인 등 차세대 결제 인프라 준비도 구체화되고 있다며 투자의견 '매수'와 목표주가 2만2000원을 유지했다. NHN KCP의 전일 종가는 1만4760원이다.김유민 신한투자증권 선임연구원은 "올해 2분기 매..
모바일 버전 바로가기