
Update2026.09.15 화

[버핏연구소=손민정 기자] 대신증권이 14일 삼성SDS(018260)에 대해 "기업들의 인공지능 전환(AX) 수요가 시스템 연계와 업무 재설계로 확장되는 가운데, 브리티웍스와 로봇 전환(RX) 신사업 확장이 중장기 성장 기회가 될 것"이라며 투자의견 '매수(BUY)'와 목표주가 37만원을 '유지'했다. 삼성SDS의 지난 종가는 22만2500원이다.
 삼성SDS 매출액 비중. [자료=삼성SDS 반기보고서]
정해창 대신증권 애널리스트는 "샘 올트먼 CEO의 축사와 앤트로픽, GS칼텍스, 동원그룹, 구글 클라우드 등이 참여한 Real Summit 행사에서 기업 업무의 AI 전환(AX) 수요를 현장에서 명확히 확인했다"며 "사내 문서 검색을 넘어 메일·일정·업무 시스템 연계 단계로 진화함에 따라 추론과 데이터 처리에 필요한 컴퓨팅 및 인프라 수요가 가파르게 증가할 것"이라고 분석했다.
정해창 애널리스트는 "삼성 그룹사와 공공기관에 도입된 SaaS 솔루션 브리티웍스는 프론티어 LLM(ChatGPT, Claude, Gemini) 리셀링 라이선스와 온프레미스 AI 라우팅을 고객사 요구에 맞춰 제공한다"며 "국내 기업들의 규제 대응, 비용 관리, 서비스 지원 요구에 대응해 기업용 AI 솔루션과 SCP, 구축·운영 역량을 함께 선사함으로써 GW급 AI 데이터센터 구축 이후 유효 수요를 확보할 핵심 접점을 마련했다"고 설명했다.
정 애널리스트는 로봇 전환(RX) 사업 공식화와 관련해 "레인보우로보틱스 등 10개 기업과의 협력체인 'Team REX'를 결성하며 RX 사업 진출을 공식화했다"며 "삼성 관계사의 반도체·디스플레이·2차전지·휴대폰·가전 등 다양한 제조 분야에서 축적한 MES 생산관리 경험과 자동화·보안 역량이 RX 사업 확장의 강력한 강점으로 작용할 것"이라고 진단했다.
끝으로 그는 "정부 주도의 대규모 AI 데이터센터 구축 이후 유효 수요에 대한 시장의 의구심을 현장 수요 확증으로 해소했고, 업무 재설계 기반의 B2B AI 도입 확산으로 솔루션과 인프라 전반의 수익 창출 기반이 공고해졌다"며 "본격적인 RX 진출은 초기 단계인 만큼 삼성 계열사 내 무게중심 이동 흐름을 모니터링하며 향후 구체화할 필요가 있다"고 평가했다.
삼성SDS는 삼성그룹의 IT 서비스 및 물류 BPO 전문 기업으로, 기업용 클라우드(SCP), 생성형 AI 플랫폼(브리티웍스), MES 자동화 솔루션을 제공하며 기업들의 인공지능 전환(AX)과 로봇 전환(RX)을 선도하고 있다.
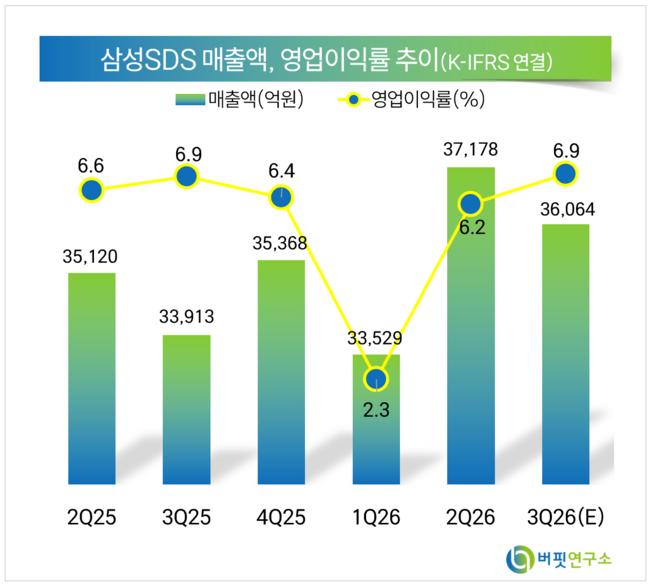 삼성SDS 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














