Update2026.10.22 목

[버핏연구소=추승수 기자] 키움증권은 티엘비(356860)에 대해 서버용 고부가 메모리 기판의 수요 증가와 SOCAMM(이하 소캠, 소형 저전력 메모리 모듈) 출하 확대에 힘입어 실적 성장세가 이어질 것으로 전망했다. 특히 공급 부족에 따른 추가 가격 인상과 생산능력 확대가 수익성 개선을 이끌 것으로 평가했다. 이에 투자의견 '매수'와 목표주가 5만3000원을 유지했다. 티엘비의 전일 종가는 3만9050원이다.
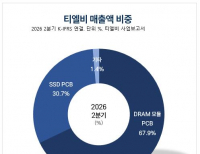
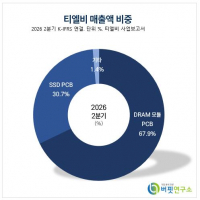
 티엘비 매출액 비중. [이미지=버핏연구소]
권민규 키움증권 연구원은 "티엘비의 올해 3분기 매출액은 전년동기대비 37% 증가한 942억원, 영업이익은 97% 늘어난 170억원으로 전망한다"며 "영업이익률은 18.1%로 시장 컨센서스인 영업이익 164억원에 부합할 것"이라고 전했다.
이어 "환율 급락으로 기존 추정치보다 매출액은 소폭 감소하겠지만 고부가 서버용 메모리 모듈 중심의 제품 구성 개선과 소캠 출하 본격화로 평균판매단가(ASP)와 이익률이 상승할 것"이라고 설명했다.
권 연구원은 "안산 2공장과 베트남 1공장의 병목 공정 투자가 마무리돼 올해 3분기부터 가동을 시작했다"며 "안정적으로 생산량을 늘리고 있으며 4분기에는 최대 가동률에 도달할 전망"이라고 전했다.
이어 "글로벌 메모리 고객사들이 상반기부터 강한 수요를 바탕으로 선제적인 발주를 이어가고 있다"며 "이러한 흐름은 오는 2027년까지 지속될 것으로 전망한다"라고 설명했다.
키움증권은 생산능력 확대와 공급 부족에 따른 추가 가격 인상 가능성에도 주목했다. 권 연구원은 "올해 4분기부터 증설분이 최대 가동률에 도달하면서 분기 매출액 1000억원 이상을 달성할 전망"이라며 "서버용 고부가 제품 비중 확대와 공급 부족 심화로 추가적인 가격 인상도 예상된다"라고 전했다.
이어 "지난 2분기에는 일괄 가격 인상이 이뤄졌고 3분기에는 일부 제품군의 가격이 올랐다"며 "4분기에도 수요가 높은 제품을 중심으로 추가 가격 인상이 가능할 것"이라고 설명했다.
권 연구원은 "올해 2분기 말 수주잔고는 1318억원으로 1분기 말 539억원보다 크게 증가했다"며 "기존 2개월 수준이던 납기가 3개월을 초과하기 시작했으며 3분기에는 매출을 인식하고도 수주잔고가 다시 최대치를 경신할 전망"이라고 전했다.
또 "일반 제품보다 평균판매단가가 약 1.5배 높은 서버용 고부가 기판과 최대 3배 높은 소캠2의 출하 및 수주가 본격화되고 있다"며 "이러한 흐름은 내년까지 이어질 것으로 예상한다"라고 설명했다.
키움증권은 티엘비의 현재 주가가 오는 2027년 예상 PER(주가수익비율) 12.5배 수준으로 소캠 기대감이 반영되기 전인 지난해 평균 17배보다 낮다고 평가했다.
권 연구원은 "공급 부족에 따른 가격 상승과 예상보다 강한 이익률 개선을 고려하면 기업가치에 프리미엄이 필요한 시점"이라며 "올해 3분기부터 소캠 출하가 본격화되고 4분기와 내년으로 갈수록 물량이 확대될 것"이라고 전했다.
끝으로 "최근 에이전틱 AI(인공지능)의 확산과 CPU(중앙처리장치)용 메모리 중요도 상승으로 소캠 시장 전망이 지속적으로 높아지고 있다"며 "고객사들의 점유율 경쟁에 따라 기판 업체들의 평균판매단가와 이익도 확대될 것"이라고 전망했다.
티엘비는 메모리 반도체용 인쇄회로기판(PCB)을 생산한다. D램과 SSD(솔리드스테이트드라이브)용 기판을 주력으로 공급하며 최근에는 서버용 고부가 메모리 기판과 소캠 관련 제품으로 사업을 확대하고 있다.
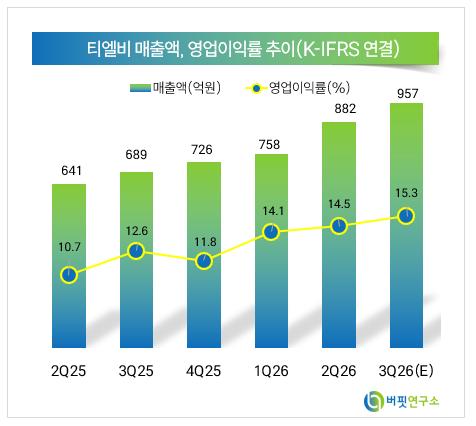 티엘비 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>