Update2026.10.27 화

[버핏연구소=홍승환 기자] SK증권은 NH투자증권(005940)에 대해 증시 위축으로 브로커리지와 자산관리 수수료 수익이 부진했지만, 보수적인 운용 전략을 통해 운용손익이 선방하면서 3분기 실적이 시장 기대치를 웃돌았다고 평가했다. 투자의견 ‘매수’를 유지했지만 거래대금 전망과 이익 추정치 하향을 반영해 목표주가는 기존 4만4000원에서 3만2000원으로 낮췄다. NH투자증권의 전일 종가는 2만2550원이다.
 NH투자증권 매출액 비중. [이미지=버핏연구소]
장영임 SK증권 연구원은 “3분기 지배주주순이익은 3836억원으로 전년동기대비 35.5% 증가하고 전분기대비 21.6% 감소해 시장 컨센서스를 4.3% 상회했다”고 밝혔다. 증시 위축으로 대부분 사업 부문이 부진했지만 금리 상승에 대비한 보수적인 운용 기조가 실적 방어에 기여했다고 분석했다.
3분기 연결기준 순영업수익은 8350억원으로 전년동기대비 33.1% 증가했지만 전분기대비 24.0% 감소했다. 영업이익은 4840억원으로 전년동기대비 47.3% 늘었고 세전이익은 4660억원으로 49.3% 증가했다.
수수료손익은 3840억원으로 전년동기대비 30.8% 증가했지만 전분기대비 38.1% 감소했다. 증시 거래대금 감소와 자산관리 상품 판매 둔화가 분기 실적에 직접적인 영향을 미쳤다.
브로커리지 수수료수익은 2660억원으로 전년동기대비 40.6% 증가했지만 전분기대비 46.7% 감소했다. 3분기 일평균 거래대금이 한국거래소(KRX)와 넥스트레이드(NXT) 합산 52조4000억원, ETF(상장지수펀드) 22조9000억원 등 총 75조3000억원으로 전분기보다 36.2% 줄어든 영향이다.
자산관리 수수료수익도 크게 감소했다. 3분기 자산관리 수수료수익은 460억원으로 전년동기대비 18.9% 증가했지만 전분기대비 52.2% 감소했으며, 목표전환형 랩 판매 둔화가 주요 원인으로 꼽혔다.
IB(투자은행) 및 기타 수수료수익은 비교적 안정적인 흐름을 보였다. 3분기 IB 및 기타 수수료수익은 1830억원으로 전년동기대비 12.0% 증가하고 전분기대비 5.5% 감소해 다른 수수료 사업보다 하락 폭이 제한적이었다.
실적 방어의 핵심은 운용손익이었다. 장 연구원은 “우려 대비 실적이 선방한 가장 큰 이유는 운용손익”이라며 “금리 상승에 대비해 채권 듀레이션을 대폭 축소하는 등 보수적인 운용을 통해 전분기대비 감소 폭을 20.3% 수준으로 방어했다”고 설명했다.
3분기 운용손익은 2010억원으로 전년동기대비 56.7% 증가했다. 전분기 2520억원보다 감소했지만 시장 변동성이 커진 점을 고려하면 양호한 실적이라는 평가다.
이자손익도 안정적인 수준을 유지했다. 3분기 이자손익은 2260억원으로 전년동기대비 3.7%, 전분기대비 2.6% 증가하며 수익 기반을 뒷받침했다.
기타손익은 250억원으로 지난해 같은 기간 110억원 적자에서 흑자전환했다. 전분기와 비교해서도 227.9% 증가하면서 전체 순영업수익에 기여했다.
비용 부담은 전분기보다 완화됐다. 판매관리비는 3510억원으로 전년동기대비 17.2% 증가했지만 전분기대비 29.5% 감소했다.
주식시장 부진으로 전분기에 크게 늘었던 교육세 부담이 줄어든 점이 판관비 감소에 영향을 미쳤다. SK증권은 비용 관리가 운용손익과 함께 3분기 실적 방어의 핵심 요인으로 작용했다고 평가했다.
연간 실적은 지난해보다 큰 폭의 성장이 예상됐다. SK증권은 NH투자증권의 올해 연결기준 순영업수익과 영업이익을 각각 3조9470억원, 2조2420억원으로 전망했다.
순영업수익은 전년대비 47.6%, 영업이익은 57.8% 증가하는 수준이다. 올해 세전이익은 2조1980억원, 지배주주순이익은 1조6370억원으로 각각 전년대비 62.2%, 58.7% 증가할 것으로 예상했다.
다만 올해 실적 전망치는 기존보다 낮아졌다. SK증권은 올해 순영업수익 전망치를 기존 4조700억원에서 3조9470억원으로 3.0% 하향했고 영업이익 전망치는 2조3950억원에서 2조2420억원으로 6.4% 낮췄다.
세전이익 전망치는 기존 2조3900억원에서 2조1980억원으로 8.0% 하향됐다. 지배주주순이익 전망치도 1조7380억원에서 1조6370억원으로 5.8% 낮췄다.
이익 추정치 하향에는 거래대금 전망 조정이 반영됐다. SK증권은 국내 증시 부진을 고려해 올해와 내년 일평균 거래대금 전망치를 각각 83조9000억원, 58조원으로 낮췄다.
브로커리지 중심의 수수료 수익은 내년 감소할 것으로 전망했다. SK증권은 올해 별도 기준 위탁매매 수수료수익을 1조4270억원으로 예상했지만 내년에는 1조1150억원으로 줄어들 것으로 봤다.
자산관리 수수료수익은 올해 2460억원에서 내년 2240억원으로 감소할 것으로 예상했다. IB 및 기타 수수료수익도 같은 기간 7150억원에서 6070억원으로 낮아질 것으로 전망했다.
이에 따라 내년 연결기준 순영업수익은 3조5350억원으로 올해보다 10.4% 감소할 것으로 전망했다. 영업이익은 1조9870억원, 지배주주순이익은 1조4820억원으로 각각 전년대비 11.4%, 9.5% 감소할 것으로 예상했다.
운용손익도 올해보다 낮아질 전망이다. SK증권은 올해 연결기준 운용손익을 9250억원으로 예상했지만 내년에는 8030억원으로 감소할 것으로 봤다.
반면 이자손익은 비교적 안정적인 흐름을 유지할 것으로 예상했다. 연결기준 이자손익은 올해 9990억원, 내년 9850억원으로 큰 변화 없이 유지될 전망이다.
수익성 지표는 올해 크게 개선될 것으로 봤다. ROE(자기자본이익률)은 지난해 12.7%에서 올해 16.7%로 상승한 뒤 내년 12.5%, 2028년 12.0%를 기록할 것으로 예상했다.
판매관리비율도 지난해 47.0%에서 올해 43.2%로 낮아질 전망이다. 내년과 2028년에는 각각 43.8%, 44.0% 수준으로 안정적으로 유지될 것으로 봤다.
주주환원 측면에서는 배당 매력이 주요 투자포인트로 제시됐다. SK증권은 NH투자증권의 올해 보통주 DPS(주당배당금)을 1800원으로 전망했으며 현 주가 기준 배당수익률은 8.0%에 달할 것으로 예상했다.
배당성향은 올해 42.6%로 전망했다. 내년 DPS는 1850원, 2028년은 1900원으로 증가하고 배당수익률도 각각 8.2%, 8.4%로 높아질 것으로 봤다.
장 연구원은 “거래대금 위축으로 증권업 전반의 단기 상승 모멘텀은 제한적이지만 높은 배당수익률은 여전히 매력적”이라고 평가했다. 주가순자산비율(PBR)이 약 0.8배 수준이라는 점도 밸류에이션 부담을 낮추는 요인으로 꼽았다.
목표주가는 기존 4만4000원에서 3만2000원으로 하향했다. SK증권은 지속가능 ROE 13.4%, 자기자본비용(COE) 13.0%, 영구성장률 2.0%를 적용해 목표 PBR 1.03배를 산출했다.
12개월 선행 주당순자산가치(BPS)는 3만1185원으로 추정했다. 이를 기준으로 적정주가 3만2273원을 산출하고 최종 목표주가를 3만2000원으로 제시했으며 현 주가 대비 상승여력은 41.9%다.
밸류에이션은 올해 예상 주당순이익(EPS) 4227원 기준 주가수익비율(PER) 5.3배로 전망했다. PBR은 0.8배로 예상했으며 내년에는 PER 5.9배, PBR 0.7배 수준으로 전망했다.
NH투자증권은 브로커리지, 자산관리(WM), IB, 채권·주식 운용 등 종합 증권업을 영위하고 있다. 최근에는 거래대금 감소에 따른 수수료 수익 둔화, 운용손익 방어 능력, 비용 관리와 높은 배당수익률이 주요 투자 포인트로 꼽힌다.
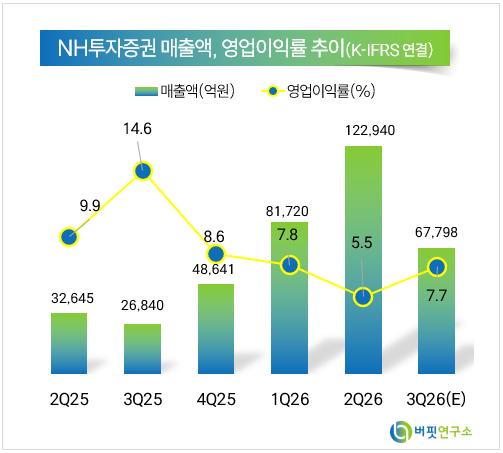 NH투자증권 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>