
Update2026.11.18 수

[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 두산(000150)(대표이사 박정원 김민철 문홍성)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
5일 기업분석전문 버핏연구소 조사에 따르면 금융정보업체 와이즈리포트에서 최근 1주일 동안 발표된 증권사 리포트 가운데 두산의 목표주가 괴리율이 60.67%로 가장 높았다. 지난 1일 최남곤 유안타증권 연구원은 두산의 목표주가를 18만원으로 제시하며 전일 종가(7만800원) 대비 60.67%의 괴리율을 기록했다.
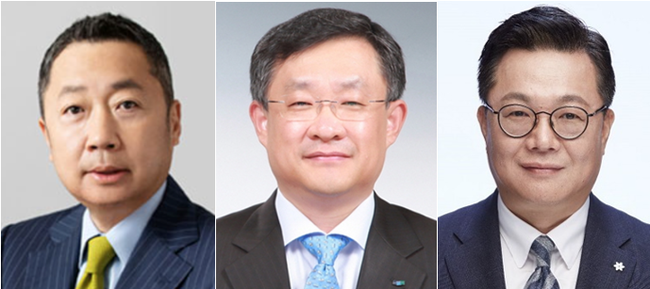
박정원(왼쪽부터), 김민철, 문홍성 두산 대표이사. [사진=두산]
두산이 목표주가 괴리율 1위를 기록한 가운데 RFHIC(218410)(60.33%), 팬오션(028670)(52.75%), 유니드(014830)(51.7%) 등의 순이다. 두산은 전자, 퓨얼셀 파워, 유통, 디지털이노베이션 등 자체사업을 하고 있다.
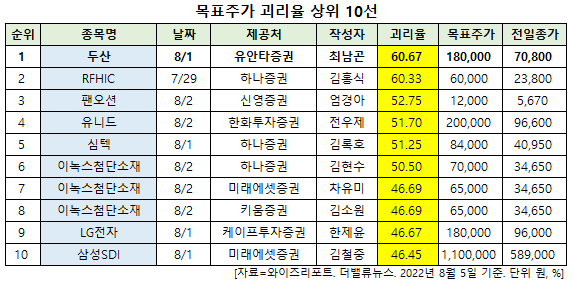
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
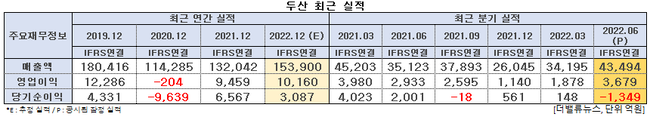
두산 최근 실적. [이미지=더밸류뉴스]
두산은 올해 2분기 매출액, 영업이익, 당기순손실이 각각 4조3494억원, 3679억원, 1349억원으로 전년비 매출액과 영업이익은 23.83%, 25.43% 증가하고 당기순손익은 적자 전환했다고 잠정 실적을 공시했다. 매출액과 영업이익 개선은 에너빌리티, 밥캣 등 계열사의 실적 개선과 더불어 5월부터 두산테스나의 연결 자회사 편입 효과 때문이다. 반면 당기순손실은 메카텍 중단사업 손실 1600억원, 두산밥캣 주가 하락에 따른 PRS(주가수익스왑) 손실 900억원에 기인한다. 일회성비용을 제외한 당기순이익은 약 1200억원 수준으로 파악된다.
아울러 두산 자체사업 매출액은 3402억원, 영업이익은 455억원으로 전년비 각각 3.7%, 4.8% 늘었다. 영업이익률도 지난해 2분기 13.2%에서 올해 2분기 13.4%로 소폭 상승했다. 별도 기준 매출액과 영업이익은 각각 2924억원, 486억원으로 전년비 12.4%, 34.6% 증가했다. 자체 사업과 별도 부문 실적 차이는 전자BG 부문과 정보통신 부문의 해외사업장 포함 여부에 있는데 별도 이익 증가는 전자BG(전자소재) 부문의 수익성 개선에 기인한다는 분석이다.
서울 중구 두산타워 입구. [사진=더밸류뉴스]
전자BG 부문의 매출액은 2531억원으로 전년비 2.9%, 성장했다. 사업 환경 악화에도 불구하고 반도체 및 네트워크 등 하이엔드(High-end) 제품 매출 확대 영향이다. 두산은 하반기 전자BG 매출액을 전년비 5.8% 개선된 4909억원으로 전망하고 있다.
두산모빌리티이노베이션(DMI)·두산로지스틱스솔루션(DLS)·로보틱스 부문의 2분기 매출액은 440억원으로 전년비 121% 확대됐다. 기수주 장비 투입 본격화로 DLS의 매출 증가율은 168%를 기록했다. 북미 선진 시장 매출 확대로 로보틱스의 전년비 매출증가율은 65%를 기록했다. 올해 하반기 매출액은 전년 동기 대비 46% 증가한 1060억원으로 기대된다.
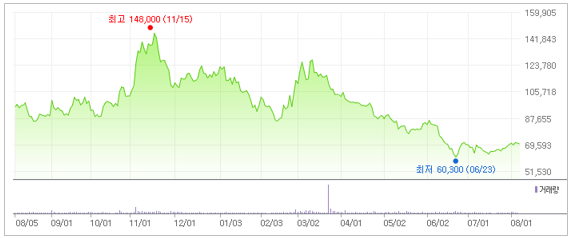
두산 최근 1년 주가 추이. [이미지=네이버 증권]
두산은 6월 23일 52주 신저가(6만300원)를 기록했다. 유안타증권은 두산의 주가와 목표주가의 괴리율이 지주업종 내에서도 높은 편이라고 했다. 이는 금리 인상에 따른 재무 관련 우려가 아직 남아 있기 때문이라는 설명이다. 그러나 두산은 2020년부터 지난해까지 고강도 구조조정을 통해 상당한 수준의 재무구조 개선을 이뤄냈다.
최남곤 유안타증권 연구원은 "두산의 연결, 별도 기준 부채비율은 각각 166%, 77%에 불과하며 사업 측면에서는 연결 자회사 실적 개선, 자체 사업 중 전자BG 부문의 실적 개선, DLS·로보틱스의 고성장 추세가 지속되고 있음을 주목해야 한다"며 "자회사 에너빌리티에 대해 시가 대비 60%의 할인율을 적용하고 있으나 여전히 두산 주가와는 상당한 괴리가 있는 상황"이라고 평가했다.
shs@buffettlab.co.kr
[관심종목]
000150: 두산, 218410: RFHIC, 028670: 팬오션, 014830: 유니드, 222800: 심텍, 272290: 이녹스첨단소재, 066570: LG전자, 006400: 삼성SDI
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














