Update2026.09.15 화

[김승범 연구원]

케이티스카이라이프는 2001년 설립되어 2011년 한국거래소에 상장된 방송업체로 시장을 선도하고 있으며, 케이티와의 결합상품 경쟁력 우위에 힘입어 안정적인 확대가 진행되고 있다.
또한 국내 디지털 유료방송 플랫폼 사업자로서는 최초로 H.264 기반의 다채널 HD를 사업화하여 국내 HD 방송서비스 시장을 선도하였고, 실시간 위성 방송과 VOD를 하나의 통합수신기로 제공하는 OTS(OllehTVskylife) 서비스를 출시했다.
▶ UHD 방송시장 선도
스카이라이프는 2015년 6월 국내 최대 UHD 다채널 서비스를 출시해 UHD 방송시장을 선도하고 있다. 국내 최초 「UHD 전용 제작센터」를 구축한데 이어, 글로벌 기업들과 협업을 통해 UHD 신규 방송기술 도입에 박차를 가하고 있다.
「UHD 제작센터」는 제작과 송출은 물론 전송까지 원스톱으로 처리할 수 있는 센터로, UHD 본연의 영상을 구현하도록 4K화질 표준 색상을 지원하는 「색 보정 장비」 및 HDR(고 명암비 이미지, High Dynamic Range)을 지원하는 전용 모니터를 도입했다.
양질의 UHD 방송 콘텐츠 확보를 위해 스카이라이프는 지난 4월 전 세계 220여개국 누적 시청자 약 30억 명을 보유한 디스커버리 네트웍스와 UHD 콘텐츠 및 미디어 사업 전반에 관한 업무협약을 맺기도 했다.
현재 스카이라이프는 세계에서 가장 많은 UHD 방송 전문채널 5개를 선보였으며, UHD 방송 최다 채널 사업자로서 확실한 차별화를 꾀하고 있다. 스카이라이프 측은 『올해 안에 추가 UHD 방송 채널을 론칭하고 「UHD 라이프는 스카이라이프」라는 인식을 넓혀 UHD 방송 대표주자로서 거듭날 것』이라고 말했다.
UHD 상품 출시 이후 신규 사업자의 25%가 UHD로 유입됐다. 올 1분기엔 30% 수준을 나타냈고 5월 이후에는 40%까지 늘어나고 있다. 5월 기준 UHD 누적가입자는 19만 7천명으로 전체 가입자 수 대비 4.6% 수준이다.
UHD 상품 가입자는 기존 위성방송 단품 가입자보다 ARPU(서비스에 대해 가입자 1명이 특정 기간 동안 지출한 평균 금액)가 40% 정도 높다. 현재 누적 가입자는 22만명으로 전체 가입자의 5% 수준밖에 되지 않아 ARPU에 미치는 영향이 적으나, 점진적으로 ARPU 감소를 완화하는데 기여할 것으로 전망된다.
스카이라이프 관계자는 『UHD 방송상품의 ARPU는 HD방송상품보다 높은 수준으로 UHD 방송상품 가입자가 꾸준히 늘면서 회사 성장이 기대된다』며 『위성방송의 강점을 살려 경쟁사보다 월등히 많은 실시간 UHD 방송 채널을 서비스하고 매출을 늘려 1등 UHD 방송 사업자의 위상을 확고히 하겠다』고 말했다.
▶ SK텔레콤-CJ헬로비전 인수합병 불허, 「안도」
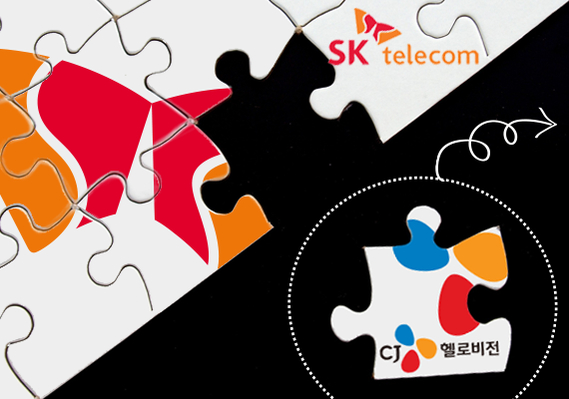
공정거래위원회가 SK텔레콤의 CJ헬로비전 인수합병 계획에 대한 심사를 불허로 결론지었다. SK텔레콤의 CJ헬로비전 인수가 무산되면서 당분간 M&A 시도가 없을 것으로 전망되기 때문에 KT는 안도하고 있는 것으로 보인다.
미래창조과학부가 올해 5월 집계한 자료에 따르면 KT와 자회사인 KT스카이라이프의 가입자 점유율은 전체 유료방송 가입자의 29.34%를 차지했다. 가입자 수는 KT가 510만1,944명(18.31%)으로 가장 많고, CJ헬로비전(382만3,025명·13.72%)과 SK브로드밴드(335만6,409명·12.05%), 티브로드(325만1,449명·11.67%), KT스카이라이프(307만4,234명·11.03%) 등이 그 뒤를 따르고 있다.
SK텔레콤은 CJ헬로비전을 인수한 뒤 올해 안으로 완전 자회사인 SK브로드밴드와 CJ헬로비전을 합병할 계획이었다. CJ헬로비전과 SK브로드밴드의 가입자 수를 합치게 되면 약 718만명으로 KT의 가입자 수(818만명)와 엇비슷한 규모가 돼, 1위 사업자 KT와 2강 구도를 만들려던 계획이었다.
SK텔레콤과 CJ헬로비전의 인수합병 불발로 당분간은 시장 개편이 이어지지 않을 것으로 전망되면서 KT스카이라이프의 시장점유율을 그대로 유지될 것으로 예상된다.
▶ 자회사 스카이라이프티브이, 실적 개선에 기여
스카이라이프는 현재 자회사로 스카이라이프티브이 지분 77.73%를 보유하고 있다. 스카이라이프티브이는 방송채널사용사업자로서 현재 skyDrama, skySports, skyTravel, skyICT, skyENT, skyUHD1, skyUHD2,skyPetpark, skyA&C, 키즈톡톡, VIKI, 스카이힐링 등 12개 채널을 보유하고 있다.
프로그램 제공 매출 및 광고 매출 확대를 통해 실적 개선이 본격화될 전망이다. 또한 온라인을 기반으로 한 OTT(Over-the-top) 서비스가 보편화 되고, 스마트TV, 스마트폰, 테블릿PC 등 디바이스가 발달함에 따라 콘텐츠를 기반으로 한 TV Everywhere 시대가 본격화되면서 실적이 개선되고 있다. 올해 1분기 영업이익은 17억원으로 흑자전환에 성공했다.
▶ UHD 광고 및 프로모션 집행, 2분기 실적은 아직...
동부증권의 박상하 애널리스트는 스카이라이프에 대해 『2분기 실적은 매출액 1,562억원(YoY +1.5%), 영업이익 221억원(YoY -28.6%)으로 예상했다. 매출액은 전년동기대비 늘어날 것으로 전망했으나, 반대로 영업이익은 감소할 것이라는 전망이다.
이는 5월부터 UHD 광고 및 프로모션을 집행했기 때문으로 분석했다. 그러나 신규 가입자가 늘었고 해지방어에 비용통제가 동반(「마케팅비용/서비스매출 Ratio」 2Q15 40.7% vs 2Q16E 39.1%)되면서 컨센서스(1,543억원/233억원) 및 기존 추정치(1,564억원/230억원)에 부합할 것으로 파악했다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>