Update2026.09.15 화

[김승범 연구원]

국내 완성차 업체 가운데 국내 주식시장에 상장된 기업은 현대차, 기아차, 쌍용차 등 3개 기업이 있다. 26일 현대차를 시작으로 27일 기아차, 29일에는 쌍용차의 2분기 영업실적을 공시했다.
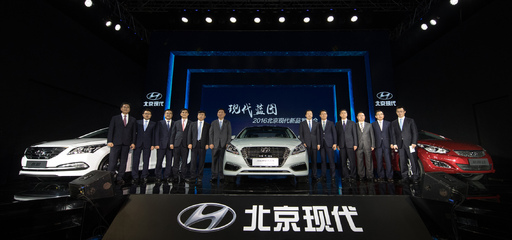
먼저 현대차는 26일 올해 2분기 영업이익이 1조7,618억원으로 전년 동기보다 0.6% 증가했다고 밝혔다. 이는 시장 기대치인 1조6,830억원을 약 4.6% 웃돈 것이다. 같은 기간 매출액은 24조 6,767억원으로 8.13% 늘었고, 당기순이익은 1조 7,639억원으로 1.48% 줄어든 것으로 잠정 집계됐다.
고태봉 하이투자증권 연구원은 『2분기 실적이 예상보다 긍정적인 수준』이라며 『개별 소비세 인하 효과에 내수 판매가 늘어난 것이 영향을 줬다』고 평가했다. 이어 『대리점 판매 호조로 재고가 소진되고, 판매가 증가했다』고 분석했다.
최근 이종통화 약세 부담도 소폭 줄어들면서 인도 등 해외 법인의 적자도 감소했을 것이란 판단이다. 고 연구원은 『러시아 루블화와 브라질 헤알화가 절상되면서 현지 생산에 유리한 환경이 조성됐다』고 설명했다.
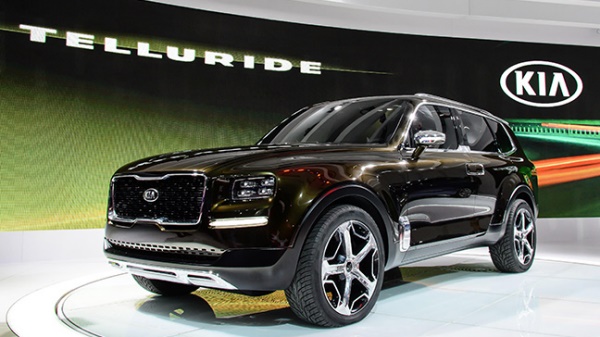
현대차의 자회사인 기아차는 올 2분기 현대차보다 우수한 정적을 거뒀다. 기아차의 올 2분기 영업이익이 전년 동기 대비 18.4% 증가한 7,709억원으로 2013년 2분기(1조1,264억원) 이후 최대치를 기록했다. 상반기 영업이익은 작년 상반기 대비 20% 늘어나는 등 수익성이 대폭 개선됐다. 이는 전분기보다 21.6% 증가한 것으로 분기 영업이익이 7,000억원을 넘어선 것은 2014년 2분기(7,697억원) 이후 8분기 만이다. 영업이익률은 5.3%로 2014년 2분기(6.4%) 이후 최고치를 기록했다.
2분기 매출액은 14조4,500억원으로 지난해 2분기보다 16.1% 증가했다. 기아차 관계자는 『원·달러 환율 상승과 K7 등의 신차 효과, RV 비중 확대 등으로 이익이 크게 늘었다』고 설명했다.
기아차의 수익성 개선에 힘을 보탠 건 고부가가치 차종인 RV 판매가 늘었기 때문이다. 기아차의 글로벌 상반기 판매량은 147만대로 2.3% 늘었다. 판매증가율보다 영업이익 증가율이 더 높았다는 것은 대당 판매 단가가 높은 차를 많이 팔았다는 것을 의미한다. 기아차의 RV 판매 비중은 상반기 기준 38.4%로 지난해보다 4.3% 늘었다.
두 회사 모두 경기 둔화에 따라 중국 등 신흥시장에서 차량 판매가 감소했다. 하지만 미국과 유럽 등 주요 선진시장에서 큰 폭으로 증가하며 이를 상쇄시켰다.현대차는 미국과 유럽 등 해외 공장 판매가 12.2% 증가하면서 글로벌 판매량은 전년비 4.3% 늘었다. 기아차의 상반기 지역별 매출 비중을 살펴보면 유럽은 22.3%로 3.5% 포인트 늘어났고, 러시아·브라질 등 시장 판매는 18.5%로 5.1%포인트 줄었다. 다만 중국 시장에서는 여전히 부진한 상황이다.
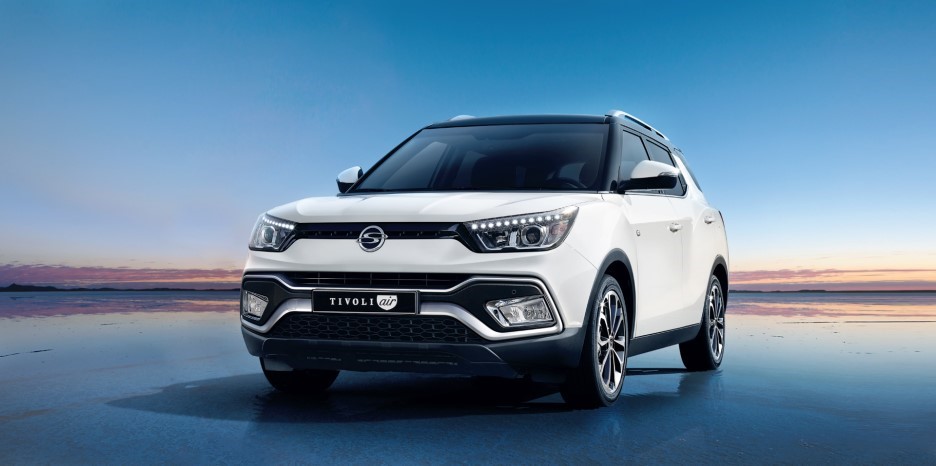
쌍용차는 올해 2분기 영업이익이 193억원으로 전년동기대비 흑자전환했다. 같은 기간 매출액은 9,640억원으로 15.38% 증가했고, 당기순이익은 180억원으로 흑자전환했다.
이에 쌍용차는 올해 상반기 영업이익 274억원으로 전년 같은 기간 541억원 적자에서 흑자로 돌아서는 등 2007년 이후 9년 만에 상반기 흑자를 달성했다. 지난해 4분기에 이어 올 들어 2분기 연속 흑자 행진을 이어갔다.
실적 개선은 올해 출시된 티볼리 에어 등 티볼리 브랜드 판매량이 늘어난 덕분이다. 쌍용차의 상반기 판매량은 내수 5만696대, 수출 2만3,881대(CKD 포함)를 포함한 7만4,577대다. 지난해 같은 기간(6만9,800대)에 견줘 6.8% 늘어난 것으로 2003년 상반기(8만354대) 이후 13년 만에 최대 실적을 달성했다.
특히 티볼리 브랜드의 글로벌 판매는 전년 동기 대비 50.9% 증가했다. 2분기 영업이익은 193억원으로 집계돼 1분기 81억보다 2배 이상 늘어났다. 지난해 4분기부터 3분기 연속 흑자다.
한편 하반기 자동차 시장은 위축될 것이라는 전망이 일고 있다.
관련업계에 따르면 하반기 현대차는 파업, 기아차는 통상임금, 쌍용차는 브렉시트(영국의 유럽연합 탈퇴) 등에 악영향을 받을 것으로 관측했다.
현대차는 19~22일과 27일 노조의 부분 파업으로 3,200억원 이상의 생산차질이 생긴 것으로 알려졌다. 노사는 다음달 첫째주 여름휴가 이후 올해 임금협상 관련 재교섭을 할 예정이지만 좀처럼 합의점을 찾지 못하는 상황이다.
2011년부터 5년 연속 파업이 발생하고 있는 현대차는 연평균 1조원가량의 손실을 보고 있다. 파업이 장기화되면 올해도 이와 비슷한 수준의 생산차질이 발생할 것으로 보인다. 지난해의 경우 12월 29일 가까스로 연내 임금협상 타결에 성공한 바 있다.
기아차는 4분기 통상임금 1심 소송에 대한 판결이 나올 예정이다. 현대차와 달리 회사 측 패소 가능성이 높다는 게 관련 업계의 분석이다. 3년 소급분 8,200억원과 연간 임금상승분 2,730억원 등 약 1조1,000억원의 추가 부담이 생길 것으로 보인다.
지난해 영국(6,000여대)을 포함해 유럽에 2만2,000여대를 수출한 쌍용차는 브렉시트 후폭풍을 경계하고 있다. 지난달 글로벌 론칭한 티볼리 에어의 판매량이 유럽 시장의 소비 심리 위축으로 악영향을 받지 않을까 노심초사하고 있다.
유지수 전 한국자동차산업학회 회장은 『하반기 국내뿐 아니라 전 세계적인 자동차 경기 침체가 우려된다』며 『이럴 때일수록 국산 완성차 업체들이 「양적 성장」보다 고급차 판매량 증대 등 「질적 성장」을 추구해야 한다』고 조언했다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>