기사 메일전송
[버핏 리포트]삼성SDI, 미국 JV 공장 운영 효율화·유럽 배터리 수주 확보...4Q 흑전 기대 – NH
  • 이승윤 기자
  • 기사등록 2025-08-01 09:09:05
  • 목록 바로가기목록으로
  • 링크복사
  • 구글 선호 출처로 추가
  • 댓글
  • 인쇄
  • 폰트 키우기 폰트 줄이기

기사수정
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 버핏연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]

[버핏연구소=이승윤 기자] NH투자증권은 1일 삼성SDI(006400)에 대해 미국 JV(조인트벤처) 공장 운영 효율화를 통한 실적 개선이 나타나기 시작했고 다수 유럽 고객으로부터 LFP(리튬·인산·철)각형과 46파이 수주를 확보해 수주 경쟁력에 대한 의구심이 해소될 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 26만원으로 상향했다. 삼성SDI의 전일 종가는 20만1000원이다.


주민우 NH투자증권 애널리스트는 “2분기 매출액 3조2000억원(전년동기대비 -22%), 영업손실 3978억원(영업이익률 13%)으로 컨센서스(3조4000억원, -2344억원)를 하회했다”며 “AMPC(첨단제조생산세액공제)는 664억원(전분기대비 -39%), AMPC 제외 영업손실은 4642억원(영업이익률 -15%)”이라고 전했다.
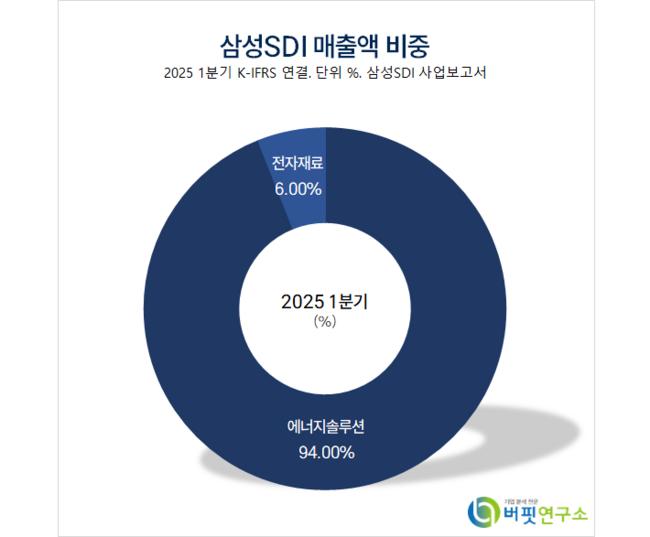

삼성SDI 매출액 비중. [자료=버핏연구소]

주민우 애널리스트는 “EV(전기차) 수요둔화, 관세로 인한 ESS(에너지 저장 시스템) 수익성 악화, 보조금 수령 지연 때문”이라며 “3분기까지 전방 수요 둔화가 이어지며 적자 기조가 불가피하나 4분기부터 미국 공장 운영 효율화(EV/ESS 향)가 시작되며 흑자 전환할 것”으로 기대했다.


주 애널리스트는 “Peer 주가 상승에 따른 멀티플과 실적 전망치 상향으로 목표주가를 올렸다”며 “목표주가 산정 시점이 되는 내년 매출액과 영업이익을 각각 2%, 21% 상향했는데 저조한 가동률을 보이고 있는 스텔란티스 JV 공장이 라인 운영을 효율화(타지역 모델 탑재 및 ESS용 생산)하며 실적 개선과 AMPC 수취 가시성이 높아졌기 때문”이라고 설명했다.


이어 “4개 라인 중 1번째 라인은 EV(미국/유럽 스텔란티스), 2번째 라인은 NCA ESS(올해 4분기 양산), 3번째 라인은 LFP ESS(내년 4분기 양산)로 활용할 것”이라며 “주력 유럽 고객으로부터 46파이 수주를 확보해 2028년부터 양산할 예정이고 다른 유럽 고객과 LFP각형 수주를 마무리 짓고 같은 2028년 양산할 계획”이라고 밝혔다.


그는 “당장의 실적 기여는 어렵겠지만 수주 경쟁력에 대한 의구심을 해소시켜 줄 것”이라며 “ESS 생산능력은 올해 12GWh(울산+시안)에서 내년 30GWh(울산+시안+인디애나)로 확대되고 매출액은 올해 2조8000억원(비중 22%), 내년 4조5000억원(비중 30%)로 확대될 것”으로 예상했다.


삼성SDI는 축전지, 반도체, 디스플레이 소재를 제조하는 삼성그룹 계열사다. 최근 전기차 시장이 가격 경쟁에 집중하면서 삼성SDI도 중저가 배터리를 공략하고 있다.
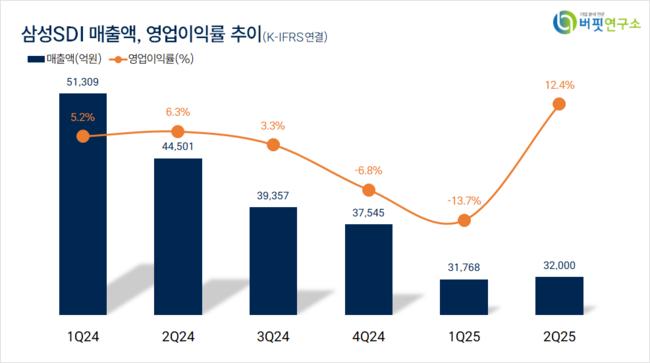

삼성SDI. 매출액 및 영업이익률. [자료=버핏연구소]

lsy@buffettlab.co.kr

'버핏연구소' 구독하기

개인정보 수집 및 이용

뉴스레터 발송을 위한 최소한의 개인정보를 수집하고 이용합니다. 수집된 정보는 발송 외 다른 목적으로 이용되지 않으며, 서비스가 종료되거나 구독을 해지할 경우 즉시 파기됩니다.

광고성 정보 수신

제휴 콘텐츠, 프로모션, 이벤트 정보 등의 광고성 정보를 수신합니다.
관련기사
TAG
0
  • 목록 바로가기
  • 인쇄


최신뉴스더보기
많이 본 뉴스더보기
  1. [버핏 리포트] LS, 전력 인프라 수요로 '실적 개선' 이어질 전망...송전 포트폴리오 확대 전략 유효 - SK SK증권은 LS(006260)에 대해 전력 인프라 수요 확대에 따른 주요 자회사 실적 개선세가 하반기에도 이어질 것으로 전망하며 투자의견 ‘매수’를 유지했다. 다만 LS ELECTRIC 주가 하락분을 반영해 목표주가는 기존 63만원에서 54만원으로 하향했다. LS의 전일 종가는 32만1500원이다.최관순 SK증권 연구원은 “하반기 LS의 실적 개선세가 지속...
  2. [버핏 리포트] 삼성전자, HBM 점유율 40% 정조준...'HBM4' '파운드리 흑전' 가시화 - KB KB증권은 삼성전자(005930)에 대해 HBM4 본격 양산에 따른 고부가 메모리 비중 확대와 선단 파운드리 공정의 수율 안정화로 실적과 시장 지배력이 동시에 레벨업될 것이라고 분석했다. 삼성전자의 전일 종가는 7만4000원이다.김동원 KB증권 연구원은 "지난 2분기 HBM(고대역폭메모리, 메모리 반도체의 일종) 시장 점유율 33%를 기록한 삼성전자는 오.
  3. [버핏 리포트] 기아, 목표가 상승 유지...업종 내 우위에 있는 안정감 - 대신 대신증권은 기아(000270)에 대해 투자의견 '매수'와 목표주가 25만5000원을 유지했다. 기아의 지난 종가는 12만7000원이다.김귀연 대신증권 연구원은 "판매·실적·밸류에이션·배당을 감안할 때 업종 내 하방 부담이 제한적인 방어주"라며 "2026년 총주주환원율(TSR) 35%+ 가이던스 및 배당 중심의 주주환원 기조가 지속되고 있다"...
  4. [원자재] BHP 호주 철광석 광산 파업 기로, 연 8000만톤 흔들린다 메이저 철광석 생산업체 BHP의 호주 주요 광산에서 파업 가능성이 커지고 있다. 수개월간 이어진 노사협상이 합의에 이르지 못하면서 노조가 쟁의행위 투표에 나서기로 했기 때문이다. 해당 광산은 연간 8000만톤 규모의 철광석을 생산하는 곳이어서 공급 차질 우려가 제기된다.서호주 필바라(Pilbara) 지역의 마이닝 에어리어 C(Mining Area C)와 사...
  5. [장마감] 코스피 1.76%↓(6909.91), 코스닥 1.95%↓(820.64) 11일 코스피는 전일비 124.01포인트(1.76%) 하락한 6909.91pt로 마감했다. 이날 개인은 2조4177억원 순매수했고, 외국인과 기관은 각각 2조4360억원, 1조6476억원 순매도했다.코스닥은 전일비 16.28포인트(1.95%) 하락한 820.64pt로 마쳤다. 이날 개인은 5693억원 순매수했고, 외국인과 기관은 각각 3573억원, 2266억원 순매도했다.임정은 KB증권 연구원은 KB리서치...
모바일 버전 바로가기