Update2026.09.15 화

[김승범 연구원]
유가증권 및 코스닥 시장에서 발표한 보고서 가운데 목표주가 상향으로 괴리율이 30% 이상인 종목에 대한 관심을 가져볼 만하다.
21일 금융정보업체 와이즈리포트에 따르면 목표주가 상향 종목 가운데 괴리율이 30% 넘는 종목은 로체시스템즈, 두산엔진과 현대중공업 등 3개가 나왔다.
최근 국내 주식시장이 박스권을 형성한 상태에서 증권사들이 상장사의 실적 및 사업 기대감 등에 주가가 얼마나 오를 수 있는지를 제시한 목표주가가 현대주가와 점점 멀어지고 있는 상황이다.
흥국증권의 오세준 애널리스트는 로체시스템즈에 대해 『2분기 실적은 매출액 74억원(YoY -50.6%), 영업손실 12억원(YoY 적자전환)으로 1분기에 이어 적자가 지속됐으나, 이는 고객사의 주문 지연이 주요 요인이었다』며 『3분기에는 큰 폭의 외형성장 및 높은 수익성의 흑자전환이 기대된다』고 말했다.
그는 『신규 증설을 계획 중이며 S사로 추정되는 대형 고객사는 로체시스템즈에 3년간 4,000억원 수준 디스플레이 장비의 수주를 안겨줬다』며 『이는 사상 최대 실적이 가능케 할 것』으로 전망했다.
로체시스템즈는 전일 종가 10,850원으로 목표주가 17,100원에 비해 35.96%의 괴리율을 보였다.
두산엔진은 30.77%의 괴리율을 보이며 기대감을 높였다.
대신증권의 전재천 애널리스트는 『내년 들어 선박 발주가 회복되고 두산밥캣 상장으로 지분 가치가 부각될 것』이라며 목표주가는 6,500원으로 상향했다.
그는 『2017년에는 두산엔진의 선박엔진과 SCR(질소산화물 저감장치) 수주가 증가할 것으로 예상된다』며 『올해 예상 발주금액은 전년 대비 33% 감소한 4,800억원이나 내년에는 22% 증가한 5,860억원을 기록할 것』이라고 전망했다.
또 『내달 자회사인 두산밥캣이 코스피 시장에 상장하면 두산엔진이 보유하고 있는 지분(11.8%) 가치가 부각될 것』으로 판단했다.
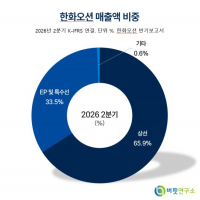
현대중공업의 목표주가 괴리율도 높다. 전일 종가(132,500원) 대비 목표가 19만원으로 30.26%의 괴리율을 보였다.
현대중공업 역시 대신증권의 전재천 애널리스트가 분석했다. 현대중공업에 대해 3분기 실적 기대감과 계열사 현대 오일뱅크의 유가 상승 여력에 따른 실적 개선 가능성이 있다며 목표주가를 34%나 오른 19만원으로 책정했다.
무엇보다 현대중공업이 혹독한 비용 감축 노력으로 실적 우려가 크게 하락됐다는 점을을 꼽았다. 3분기 부터 분기당 인건비가 1,000억원 이상 감소할 것으로 분석했다. 현대중공업은 인력 감축(2,200명), 기본초과근무 폐지, 평일 및 주말 초과 근무 폐지, 연월차 소진, 복지혜택 축소 등을 실시했다.
유가 50 달러 안착 시 해양플랜트 발주 재개로 수주 증가도 기대할 수 있다. 그간 해양플랜트 부문은 대규모 손실을 기록하며 주가 하락 요인으로 작용했었지만 기대 요인으로 전환될 수 있다는 얘기다.
계열사인 현대오일뱅크가 4분기 부터 신사업 가동 시작으로 이익이 한단계 향상될 것이라는 점도 긍정적인 요인이다. 현대오일뱅크는 4분기 부터 혼합자일렌 100만t 규모 공장을 가동한다. 여기에 내년 추진할 현대오일뱅크 기업공개(IPO)도 현대중공업 주가에 긍정적으로 작용할 것이라는 분석이다.
목표주가 괴리율이 높다는 것은 역설적으로 그만큼 저평가 종목이라고 할 수도 있다. 증권사들은 사드배치, 지진 등 불안정한 대외변수로 국내 증시가 변동성이 높아진 상황에서 괴리율이 높은 종목에 투자하는 것이 좋은 전략이 될 수 있다고 분석했다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>