Update2026.09.15 화

[버핏연구소=홍승환 기자] 대신증권은 SK스퀘어(402340)에 대해 SK하이닉스의 시가총액 상승과 대안 투자 매력 확대를 근거로 투자의견 ‘매수’를 유지하고 목표주가를 150만원으로 상향했다. SK스퀘어의 전일 종가는 118만5000원이다.
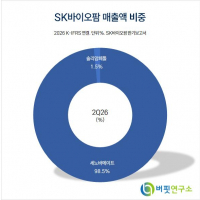
 SK스퀘어 매출액 비중. [이미지=버핏연구소]
김회재 대신증권 연구원은 “SK스퀘어에 대한 투자의견 매수를 유지하고 목표주가를 기존 대비 50% 상향한 150만원으로 제시한다”며 “목표주가는 NAV(순자산가치)에 할인율 31%를 적용해 산정했다”라고 밝혔다.
이어 “SK스퀘어는 2021년 11월 29일 분할 신규 상장 후 NAV 할인율이 39~77%, 평균 66% 수준에서 형성됐다”며 “NAV의 98%를 차지하는 SK하이닉스의 시가총액 상승과 추가 상승 전망을 반영했다”라고 평가했다.
그는 “SK스퀘어의 NAV에서 SK하이닉스 비중이 높고, 단일 종목 편입 한도 10% 제한 기준에 따라 SK스퀘어가 SK하이닉스에 대한 대안 투자 성격이 높다”며 “SK스퀘어의 NAV에 대한 타깃 할인율을 SK하이닉스 목표주가의 타깃 PBR 할증·할인과 연동했다”라고 설명했다.
김 연구원은 “컨센서스 기준 SK하이닉스의 목표 시가총액은 12개월 선행 BPS(주당순자산가치)에 3.8배를 적용한 수준”이라며 “PBR(주가순자산비율) 3.8배는 12개월 선행 PBR 밴드 상단인 3.2배 대비 20% 할증 수준이다”라고 분석했다.
또 “SK스퀘어 목표주가 산정을 위한 NAV 할인율은 밴드 하단인 38.8%에 20% 할인을 적용한 31%로 반영했다”며 “전일 기준 SK스퀘어의 NAV 할인율은 47.6% 수준”이라고 전했다.
SK하이닉스의 주가 급등에 따른 대안 투자 수요도 긍정적으로 봤다. 그는 “자본시장과 금융투자업에 관한 법률 시행령에 따라 주식형 펀드에는 단일 종목 편입 한도 10% 제한 기준이 적용되며, 2025년 10월부터 SK하이닉스에도 적용된다”라고 설명했다.
이어 “금융투자협회는 SK하이닉스 시가총액 비중을 월 1회씩 조정하고 있으나, SK하이닉스의 급등에 따라 금융투자협회가 제시하는 비중과 실제 시가총액 사이의 괴리가 발생하고 있다”며 “5월 4일 공지한 시가총액 비중은 4월 평균 시가총액을 반영한 15.7%였지만, 전일 기준 SK하이닉스의 시가총액 비중은 22.2%”라고 말했다.
그는 “SK하이닉스 실적 전망 상향에 따른 주가 급등이 지속되고 있어 6월 초 발표될 SK하이닉스 시가총액 비중도 실제 비중을 하회할 가능성이 높다”며 “이에 따라 SK스퀘어의 대안 투자 매력은 지속될 것”이라고 평가했다.
김 연구원은 SK스퀘어의 기업가치제고 전략도 성공적으로 평가했다. 그는 “SK스퀘어는 이러한 상황을 전략적으로 활용한 기업가치제고 우수 기업”이라며 “지난 2024년 11월 21일 기업가치제고계획을 발표하며 2027년까지 NAV 할인율 50% 이하를 목표로 제시했다”라고 밝혔다.
이어 “당시 NAV 할인율은 2024년 3분기 기준 65.2%였기 때문에 상당히 도전적인 목표였다”며 “2025년 11월 25일에는 기업가치제고계획을 업데이트해 2028년까지 NAV 할인율 30% 이하라는 목표를 추가로 제시했다”라고 분석했다.
끝으로 “SK스퀘어는 1년 만에 2027년까지의 목표를 달성하고 추가 도전 목표를 제시했다”며 “SK하이닉스의 대안 투자 수요를 전략적으로 활용한 사례”라고 평가했다.
그는 “지난 2024년 11월 21일 기업가치제고계획 발표 이후 주가 상승률은 SK스퀘어가 1374%, SK하이닉스가 1050%를 기록했다”며 “2025년 11월 25일 기업가치제고계획 업데이트 이후에도 SK스퀘어는 308%, SK하이닉스는 274% 상승했다”라고 덧붙였다.
SK스퀘어는 2021년 SK텔레콤에서 인적분할해 출범한 투자전문회사다. SK하이닉스를 주요 투자자산으로 보유하고 있으며, SK쉴더스, 티맵모빌리티, SK플래닛 등 비상장 포트폴리오도 보유하고 있다. 최근에는 SK하이닉스 지분가치 상승과 NAV 할인율 축소, 기업가치제고계획 실행 여부가 주가 재평가의 핵심 요인으로 부각되고 있다.
 SK스퀘어 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>