Update2026.09.15 화

[버핏연구소=홍승환 기자] IBK투자증권은 BGF리테일(282330)에 대해 내·외국인 유입에 따른 점포 트래픽 증가와 상품 구성 개선, 점포 효율화 효과를 근거로 투자의견 ‘매수’를 유지하고 목표주가 19만원을 제시했다. BGF리테일의 전일 종가는 11만6800원이다.
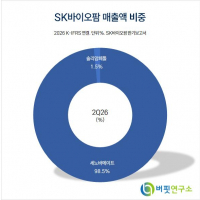
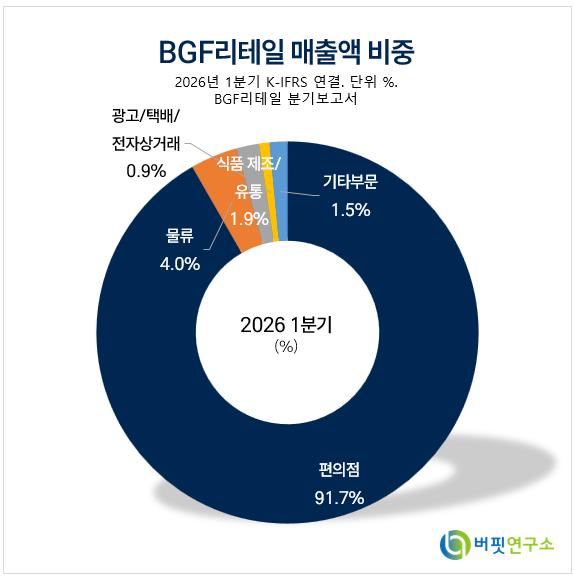 BGF리테일 매출액 비중. [이미지=버핏연구소]
남성현 IBK투자증권 연구원은 “BGF리테일의 2분기 영업실적은 기존 추정치를 상회할 것으로 전망한다”며 “2분기 연결기준 매출액은 2조4401억원, 영업이익은 796억원을 기록할 것으로 추정한다”라고 밝혔다.
이어 “매출액은 전년동기대비 6.5%, 영업이익은 14.6% 증가하는 수준”이라며 “당초 추정치를 약 20% 상회할 전망”이라고 평가했다.
실적 개선 요인으로는 내·외국인 트래픽 증가, 상품 믹스 개선, 점포 스크랩에 따른 효율화가 제시됐다. 남 연구원은 “긍정적 실적 성장의 요인은 크게 세 가지”라며 “내·외국인 트래픽 증가, 담배 비중 감소와 음료 및 F&F 비중 증가에 따른 마진율 개선, 점포 스크랩에 따른 효율성 개선”이라고 설명했다.
그는 “2분기 기존점 성장률은 약 3.7% 수준으로 1분기를 웃돌 것으로 보인다”며 “인바운드 수요 확대와 아웃바운드 감소에 따른 내국인 여행수요 증가로 비수도권 기존점 성장률도 회복될 전망”이라고 분석했다.
외국인 고객 증가도 수익성 개선에 긍정적으로 작용할 것으로 봤다. 남 연구원은 “외국인 비중은 1분기보다 증가한 약 2% 수준으로 추산된다”며 “기존점 성장률을 약 1%p 높일 것으로 전망한다”라고 밝혔다.
이어 “외국인 고객은 담배 구매 비중이 크지 않아 마진율 개선도 가능하다”며 “최근 방한 수요 회복이 중국인을 중심으로 이뤄지고 있고 본격적인 수요 증가가 3월부터 나타난 점을 감안하면 이러한 추세는 당분간 이어질 것”이라고 평가했다.
점포 효율화도 성장 동력으로 제시했다. 그는 “2분기는 점포 스크랩에 따른 효율화 효과가 나타나는 구간”이라며 “점포 면적 확대와 통합 비율 증가로 효율성이 확대되고 상품군 증가에 따라 트래픽도 상승할 전망”이라고 말했다.
이어 “뷰티와 건강식품 등 기존 상품에 더해 상품군 확대가 이뤄지고 있어 향후 성장 동력으로 작용할 수 있다”고 덧붙였다.
상품 믹스는 고마진 품목 중심으로 바뀌고 있다. 1분기 기준 식품 비중은 전년동기대비 0.6%p, 가공식품은 0.4%p 늘어난 반면 담배 비중은 1.2%p 줄었다. 남 연구원은 이를 두고 “담배 비중 감소와 음료 및 F&F 비중 증가가 마진율 개선으로 이어질 것”이라고 분석했다.
다만 2분기에는 물류사태와 관련한 일회성 비용이 발생할 가능성이 있다. 남 연구원은 “일회성 비용이 발생할 것으로 보이지만 이를 넘어서는 실적 성장을 기대하고 있다”며 “향후 실적 방향성은 긍정적”이라고 밝혔다.
IBK투자증권은 BGF리테일의 올해 연결기준 매출액과 영업이익을 각각 9조4603억원, 2965억원으로 전망했다. 이는 전년대비 각각 4.4%, 16.7% 증가한 수준이다. 내년 매출액과 영업이익은 각각 9조8520억원, 3285억원으로 추정했다.
남 연구원은 “투자의견 매수와 목표주가 19만원을 유지한다”고 밝혔다.
BGF리테일은 편의점 CU를 운영하는 유통기업이다. 편의점 사업을 중심으로 식품, 가공식품, 담배, 비식품 등을 판매하며 전국 점포망을 기반으로 성장하고 있다. 최근에는 외국인 관광객 유입과 내국인 여행 수요 회복, 점포 대형화 및 통합, 고마진 상품 비중 확대가 실적 개선 요인으로 부각되고 있다.
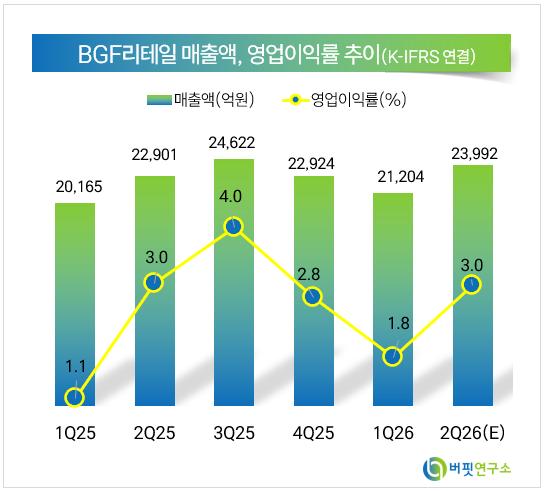 BGF리테일 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>