
Update2026.09.15 화

[버핏연구소=홍승환 기자] 신한투자증권은 RF머트리얼즈(327260)에 대해 루멘텀향 펌프 레이저 패키지 공급 확대를 바탕으로 2027년까지 가파른 성장이 예상된다고 평가했다. 투자의견과 목표주가는 제시하지 않았다. RF머트리얼즈의 전일 종가는 4만2300원이다.
 RF머트리얼즈 매출액 비중. [이미지=버핏연구소]
김아람 신한투자증권 선임연구원은 “RF머트리얼즈는 사실상 국내 유일의 루멘텀 밸류체인”이라며 “루멘텀향 펌프 레이저 패키지 매출액은 2024년 30억~40억원 수준에서 2025년 120억원, 2026년 300억원, 2027년 700억원 이상으로 빠르게 늘어날 전망”이라고 밝혔다.
이어 “2027년까지 확실한 고성장이 예상된다”며 “전일 주가가 23% 급등했음에도 2027년 예상 PER(주가수익비율)은 33배 수준으로, 글로벌 광통신 기업인 루멘텀홀딩스 46배, 코히런트 32배와 비교된다”고 평가했다.
관건은 글로벌 광통신 기업 수준의 멀티플 리레이팅을 인정받을 수 있는지 여부로 제시됐다. 김 연구원은 “글로벌 광통신 기업 수준까지 멀티플 리레이팅을 온전히 인정해줄지가 관건”이라고 설명했다.
펌프 레이저는 데이터센터 간 연결 수요 확대와 맞물려 주목받고 있다. 김 연구원은 “데이터센터와 데이터센터 간 거리인 스케일 어크로스(Scale-across)는 수십~수백km에 달해 중간에 약해진 빛 신호를 증폭시켜야 한다”며 “이때 신호 안정성을 위해 열 방출과 밀폐 환경, 정렬이 중요해 특수합금 패키지를 사용한다”고 밝혔다.
루멘텀은 펌프 레이저 시장 내 높은 점유율을 보유한 업체로 제시됐다. 김 연구원은 “루멘텀은 펌프 레이저 시장 점유율 70~80%를 보유한 회사”라며 “최근 2개 분기 실적발표에서 EML·CPO만큼이나 펌프 레이저를 강조했다”고 말했다.
이어 “3~4분기 출하량은 전년동기대비 80% 이상 성장했고, 완판 상태가 지속되면서 가격 인상이 가능한 3년 단위 테이크 오어 페이(take-or-pay) 계약을 체결 중”이라며 “향후 수 개 분기 내 생산량을 4배 늘릴 계획”이라고 분석했다.
광전송장비 업체 시에나의 발언도 스케일 어크로스 수요 확대를 뒷받침하는 근거로 제시됐다. 김 연구원은 “시에나는 1년 전부터 스케일 어크로스 관련 장비인 RLS 매출액 성장률이 55~80%를 기록 중”이라며 “경영진은 이미 지어진 데이터센터에 대한 연결 수요라 데이터센터 건설 지연 이슈와도 무관하다고 언급했다”고 밝혔다.
RF머트리얼즈는 올해부터 루멘텀 펌프 레이저 패키지를 독점 공급하고 있다. 김 연구원은 “RF머트리얼즈는 2025년부터 루멘텀 펌프 레이저 패키지를 독점 공급하고 있다”며 “고객사 요청으로 지난해 신공장 증설을 결정했고, 기존 생산능력의 2배 규모로 공급 물량이 늘어나면서 11월부터는 2교대 생산에 들어갈 예정”이라고 설명했다.
실적은 하반기로 갈수록 개선될 것으로 전망됐다. 김 연구원은 “영업이익은 2분기보다 3분기, 3분기보다 4분기가 더 클 것”이라고 내다봤다.
실적 전망도 큰 폭의 성장이 예상된다. 신한투자증권은 RF머트리얼즈의 올해 연결기준 매출액과 영업이익을 각각 1012억원, 176억원으로 전망했다. 이는 전년대비 각각 57.9%, 139.2% 증가하는 수준이다.
내년 매출액과 영업이익은 각각 1704억원, 330억원으로 추정했다. 이는 올해보다 각각 68.5%, 87.1% 증가하는 수준이다. 2028년 매출액과 영업이익은 각각 2109억원, 425억원으로 예상했다.
수익성도 빠르게 개선될 것으로 봤다. 신한투자증권은 RF머트리얼즈의 영업이익률이 지난해 11.5%에서 올해 17.4%, 내년 19.4%, 2028년 20.2%까지 높아질 것으로 전망했다. 자기자본이익률(ROE)은 올해 17.6%, 내년 22.5%, 2028년 22.9%로 추정했다.
법인별로는 RF머트리얼즈 본업 성장세가 두드러질 것으로 예상됐다. 신한투자증권은 RF머트리얼즈 별도 매출액을 지난해 259억원에서 올해 511억원, 내년 1003억원으로 전망했다. 별도 영업이익은 지난해 35억원에서 올해 128억원, 내년 251억원으로 늘어날 것으로 봤다.
RF시스템즈도 방산 부품 사업을 중심으로 성장세가 이어질 전망이다. 신한투자증권은 RF시스템즈의 올해 매출액과 영업이익을 각각 501억원, 50억원으로 예상했다. 내년 매출액과 영업이익은 각각 701억원, 81억원으로 추정했다.
김 연구원은 RF시스템즈에 대해 “급속 접합 기술을 보유한 자회사로, LIG 그룹 부체계 회사로서 레이더용 함체, 유도무기용 탐색기 안테나, 안테나 구조물, 구동 및 환경제어장치 등을 제조한다”고 설명했다.
최근 글로벌 광통신 업황은 우호적인 흐름을 보이고 있다. 신한투자증권에 따르면 루멘텀은 최근 실적발표에서 펌프 레이저 출하가 전년동기대비 80% 이상 증가했고, 생산능력 확대에도 당분간 사실상 완판 상태가 지속될 것으로 전망했다.
또 루멘텀은 다수의 네트워크 장비 제조사와 전략적 파트너십을 맺고 있으며, 대부분 3년 단위 계약과 테이크 오어 페이 구조를 통해 수요 가시성을 확보하고 있는 것으로 파악된다. 김 연구원은 “가격과 출하량 모두 상향 여지가 있다”고 평가했다.
시에나 역시 스케일 어크로스 수요를 주요 성장 동력으로 언급했다. 김 연구원은 “시에나 경영진은 데이터센터 건설이 멈추더라도 이미 존재하는 데이터센터 연결 수요만으로도 가시성이 확보된다고 밝혔다”며 “스케일 어크로스는 이제 막 초기 국면에 들어선 큰 성장 동력”이라고 분석했다.
밸류에이션은 업황과 성장성 대비 비교가 필요하다고 봤다. 신한투자증권은 RF머트리얼즈의 올해 지배순이익 기준 PER을 59.2배로 추정했다. 내년 PER은 32.7배, 2028년 PER은 25.6배로 낮아질 것으로 전망했다.
다만 주가 변동성은 리스크로 꼽혔다. 김 연구원은 “업황은 더할 나위 없이 좋다”면서도 “미국 광통신 업종 투자심리에 따라 주가 변동성이 커질 수 있다”고 밝혔다.
RF머트리얼즈는 통신·방산 분야에 쓰이는 특수합금 패키지와 군수장비 부품 등을 생산하는 기업이다. 최대주주는 RFHIC이며, 자회사 RF시스템즈를 통해 방산 부품 사업도 영위하고 있다. 최근에는 루멘텀향 펌프 레이저 패키지 독점 공급, 스케일 어크로스 수요 확대, 신공장 증설과 2교대 생산 전환, RF시스템즈 방산 부품 성장이 주요 투자 변수로 꼽힌다.
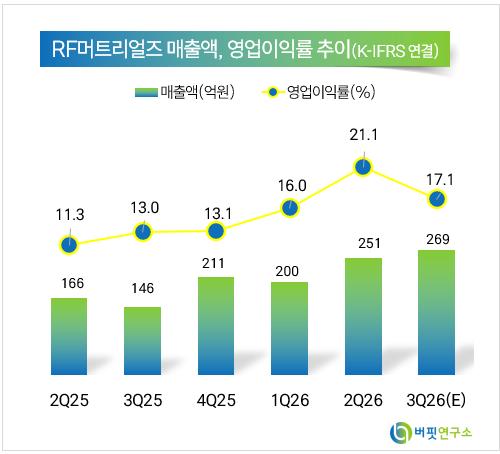 RF머트리얼즈 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














