Update2026.11.06 금

키움증권은 인바디(041830)에 대해 이번 3분기 환율 하락에 따른 미실현 이익 제거 효과로 영업이익이 시장 기대치를 크게 웃돌았고 환율이 큰 폭으로 하락했음에도 판매량은 전분기대비 성장하며 매출 규모를 지켜냈다고 분석했다. 투자 의견은 제시하지 않았고, 인바디의 전일 종가는 5만7300원이다.
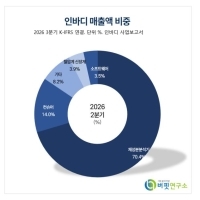
 인바디 매출액 비중.[이미지=버핏연구소]
신민수 키움증권 연구원은 "인바디의 이번 3분기 매출액은 713억원, 영업이익은 193억원으로 시장 기대치를 각각 2.5% 하회, 29.5% 상회했다"며 "지난 2분기 관세 환급에 이어 이번 3분기에는 미실현 이익 제거로 영업이익률이 27.1%를 기록했다"고 밝혔다.
매출액은 전년동기대비 19.2% 늘었지만 전분기대비 2.7% 줄었다. 영업이익은 전년동기대비 96.5%, 전분기대비 8.9% 증가했다. 일회성을 제외한 경상적인 영업이익률은 지난 2분기 20.3%에서 이번 3분기 19.5%로 집계됐다.
환율 하락이 이익을 끌어올렸다. 신 연구원은 "연결 재무제표에서는 해외 직판 법인이 보유한 재고에 포함된 본사의 미실현 이익을 분기 말 환율로 평가해서 제거한다"며 "분기 말 환율이 하락하면 제거 대상인 미실현 이익의 원화 환산액이 작아지고 이 차이만큼 연결 손익계산서의 매출원가가 감소한다"고 설명했다.
반대로 매출액과 순이익은 하방 압박을 받았다. 그는 "이번 3분기 기말 원/달러 환율은 1358.40원으로 전분기대비 11.9% 하락했고 동사의 수출 판매 비중은 87.3%에 달해 환율로부터 생기는 영향이 크다"며 "환율이 하락하면 단가 압박이 있어 매출액은 작아지고 외화환산평가손실로 영업외손실이 생긴다"고 분석했다. 이번 3분기 당기순이익은 44억원으로 전년동기대비 53.1% 감소했다.
제품별로는 체성분분석기 매출액이 501억원으로 전년동기대비 22.8% 늘었고 컨슈머 매출액은 100억원으로 14.2% 증가했다. 키움증권은 올해 체성분분석기 연간 매출액을 2035억원, 컨슈머 매출액을 389억원으로 전망했다.
시장도 실적에 반응했다. 신 연구원은 "환율이 1개 분기 만에 큰 폭으로 하락했으나 판매량은 전분기대비 성장하며 매출 규모를 지켜내는 데에 성공했다"며 "매도 수급이 지속되며 증시 약세를 보이던 어제 실적 발표 후 동사의 주가는 23.1% 상승하며 어닝 서프라이즈를 주가에 반영했다"고 진단했다.
오는 4분기에는 수익성이 정상화될 전망이다. 그는 "오는 4분기에는 관세 환급이 없고 환율 영향도 이번 3분기 대비 줄어들 것으로 전망돼 매출총이익률은 76.5%로 전망한다"며 "영업이익률은 연말 성과급 지급 등 비용의 계절성을 감안해 15.8%로 예상한다"고 전망했다.
키움증권은 인바디의 올해 매출액과 영업이익을 각각 2870억원, 618억원으로 추정했다. 매출액은 전년대비 22.7%, 영업이익은 68.1% 증가하는 수준이다. 영업이익률은 21.5%로 예상했다. 내년 매출액과 영업이익은 각각 3508억원, 717억원으로 내다봤다.
인바디는 체성분분석기를 주력으로 혈압계, 컨슈머 제품, 신장계, 소프트웨어 등을 판매하는 의료기기 기업이다. 이번 3분기 매출은 체성분분석기 501억원, 컨슈머 100억원, 소프트웨어 25억원, 혈압계 21억원, 신장계 7억원, 기타 58억원으로 구성됐다. 최대주주는 차기철 외 6인으로 지분 28.2%를 보유하고 있다. 외국인 지분율은 34.2%다. 시가총액은 7725억원, 52주 최고가와 최저가는 각각 7만800원과 2만7050원이다.
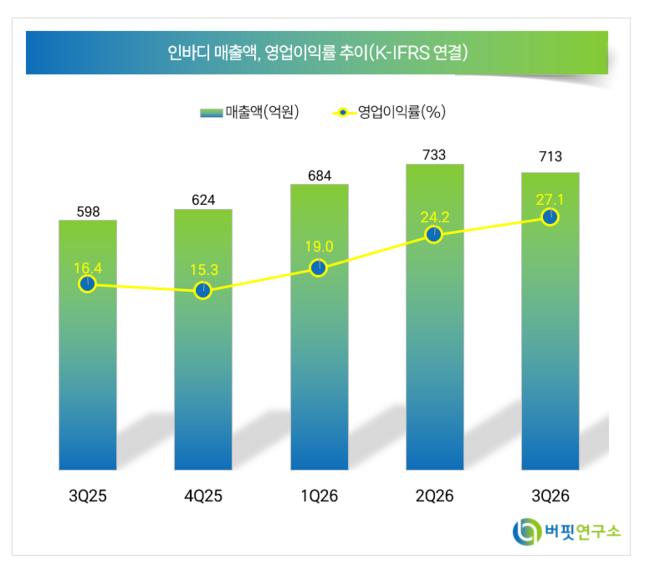 인바디 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>