
Update2026.11.11 수

[버핏연구소=추승수 기자] 키움증권이 카카오(035720)에 대해 인적분할을 통한 AI 시너지 효과와 카나나 중심 전략의 실효성에 대한 불확실성이 존재한다며 투자의견 '매수'를 유지하고 목표주가는 기존 11만원에서 7만원으로 하향했다. 카카오의 지난 종가는 3만5800원이다.
 카카오 매출액 비중. [이미지=버핏연구소]
김진구 키움증권 연구원은 "카카오의 목표주가를 기존 11만원에서 7만원으로 하향한다"며 "본사 및 기타 사업부문 적정가치 7조5000억원, AI 내재가치 3조2000억원, 커머스 적정가치 6조8000억원, 카카오페이 지분가치 4조2000억원, 카카오뱅크 지분가치 2조2000억원, 카카오모빌리티 지분가치 3조4000억원, 카카오엔터테인먼트 지분가치 2조4000억원, 픽코마 지분가치 1조3000억원을 합산해 산출했다"라고 전했다.
이어 "카카오의 인적분할에 따른 시너지 효과 발현 우려와 올해 오픈AI 등 프런티어 업체와의 강결합 기조 희석을 감안해 관련 중장기 실적과 밸류에이션 멀티플을 하향 조정했다"며 "향후 중기 이상 프런티어 폐쇄형 백본 모델이 지속적으로 작동하면서 이를 기반으로 B2C(기업·소비자 간 거래) 구독경제 세그먼트의 통합 확장이 이어질 것으로 판단하는 만큼 카나나(Kanana) 중심 기제와 분할을 통한 AI 시너지 효과 창출 전략이 현실적으로 작동하지 못할 가능성을 잠재적 리스크로 제시한다"라고 설명했다.
김 연구원은 "카카오가 존속법인인 카카오X와 신설법인인 카카오AI를 골자로 한 분할 계획을 공시했다"며 "향후 AI 비즈니스가 분절된 세그먼트 중심이 아니라 고객의 전체 가치를 포괄하는 프런티어 백본 기반 종합 자율형 에이전트로 진화할 것으로 전망하는 만큼 법인을 분리해 시너지 효과를 창출하려는 시도가 기존보다 높은 효율성과 완결성을 갖기 어려울 수 있다"라고 전했다.
이어 "올해 카카오가 카나나 중심의 AI 전략을 강조하는 가운데 오픈AI와의 제휴도 당초 기대했던 강결합 구조가 아닌 카카오톡 내 챗GPT를 채널링하는 방식에 무게를 두고 있다"며 "이에 따라 프런티어 모델을 기반으로 외부 서드파티까지 아우르는 자율형 에이전트 구축 과정이 아직 완비되지 않았다"라고 설명했다.
또 "톡 기반 중장기 에이전트 구독경제와 연계 에이전틱 광고의 성장 전망을 기존보다 낮춰 밸류에이션에 적용했다"며 "오는 2030년 기준 톡 기반 에이전트의 PUR(유료이용자비율)과 월평균 구독료를 기존 10.9%, 13만5000원에서 각각 7.3%, 6만6000원으로 조정하고 에이전틱 광고 일평균 매출도 40억원에서 27억원으로 낮췄다"라고 전했다.
김 연구원은 "신설법인 카카오AI의 분할비율은 자산가치에 근거해 36.5%로 설정됐지만 인터넷 비즈니스의 가치는 수익가치 중심으로 산정될 필요가 있다"며 "카카오AI가 현재 카카오의 주요 캐시카우인 광고와 커머스를 기반으로 AI 확장성을 가져갈 것이라는 점을 고려하면 적정가치 기준 산정비율은 56.4%로 판단한다"라고 밝혔다.
끝으로 "분할 이후 투자매력도는 신설법인 카카오AI가 상대적으로 높을 것으로 판단한다"며 "향후 프런티어 업체와의 제휴 강도 변화에 따라 AI 코어 밸류를 중심으로 추가적인 가치 조정 가능성도 존재한다"라고 전했다.
카카오는 모바일 메신저 '카카오톡'을 기반으로 커머스, 모빌리티, 페이, 엔터테인먼트 등 다양한 영역에서 비즈니스를 전개하는 종합 IT 플랫폼 기업이다. 최근 핵심 사업인 톡비즈의 광고 및 커머스 경쟁력을 강화하는 동시에, 카카오톡 기반의 B2C 맞춤형 AI 서비스 개발에 집중하며 새로운 수익 모델을 모색하고 있다.
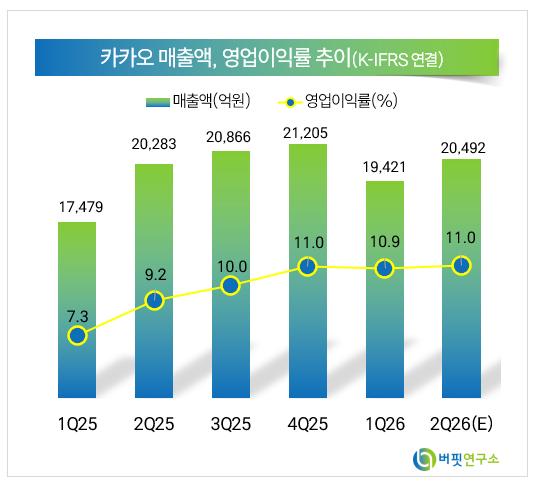 카카오 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














