
Update2026.11.11 수

[버핏연구소=추승수 기자] iM증권은 한미약품(128940)에 대해 자체 AI(인공지능) 플랫폼으로 설계한 비만 신약 후보물질의 기술이전 성과와 하반기 비만치료제 출시 기대감이 기업가치 상승으로 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 60만원에서 65만원으로 상향했다. 한미약품의 전일 종가는 53만4000원이다.
 한미약품 매출액 비중. [이미지=버핏연구소]
정재원 iM증권 연구원은 "지난 8월 제넨텍에 기술이전한 비만 신약 HM17321(LA-UCN2)의 가치를 위험조정순현재가치(rNPV) 방식으로 새롭게 반영했다"며 "기술이전 계약의 선급금을 올해 3분기에 수령한다고 가정해 영업가치도 상향했다"라고 전했다.
이어 "HM17321은 현재 임상 1상 단계로 상업화까지 누적 성공확률 10%, 할인율 9%, 글로벌 최대 매출 20억달러, 로열티율 10%를 적용했다"며 "이를 통해 산출한 HM17321의 가치는 약 2013억원"이라고 설명했다.
정 연구원은 "HM17321은 한미약품의 자체 AI 플랫폼 HARP-pSAR로 아미노산 서열을 설계하고 수용체 선택성을 최적화한 물질"이라며 "지난 7월 국제전산생물학회(ISMB 2026)에서 플랫폼 성과를 발표한 지 한 달 만에 제넨텍과 총 23억달러 규모의 기술이전 계약으로 이어졌다"라고 전했다.
이어 "국내 기업 가운데 자체 데이터의 가치를 제품화 경로를 통해 계약과 숫자로 증명한 사례라는 점에서 의미가 있다"며 "AI를 활용한 신약 설계가 글로벌 제약사와의 대규모 계약으로 연결됐다는 점에 주목할 필요가 있다"라고 설명했다.
iM증권은 한미약품이 오랜 기간 축적한 펩타이드 실험 데이터에도 주목했다. 정 연구원은 "HARP-pSAR는 수십 건의 내부 실험 결과만으로 표적과 비표적 수용체의 활성을 정확하게 예측했다"며 "펩타이드는 공개 데이터가 적어 오픈소스 모델의 혜택을 받기 어려운 분야"라고 전했다.
이어 "오랜 기간 지속형 펩타이드를 개발하며 축적한 한미약품의 실험 데이터가 그대로 기업 경쟁력이 될 수 있다"며 "이러한 데이터 경쟁력을 바탕으로 다른 파이프라인에 대한 기대감도 여전히 살아 있다"라고 설명했다.
하반기 비만치료제 출시도 주요 투자 포인트로 꼽았다. 정 연구원은 "올해 남은 이벤트 가운데 주목도가 큰 것은 에페글레나타이드의 국내 출시"라며 "현재 식품의약품안전처의 허가를 기다리고 있으며 큰 문제 없이 허가와 출시가 가능할 것으로 예상한다"라고 전했다.
또 "국내 비만치료제 시장이 빠르게 성장하고 있는 가운데 기존 시판 제품 대비 가격 경쟁력을 앞세워 점유율을 확보할 수 있을 것"이라며 "경제적 부담이 비만 치료 중단의 주요 원인인 만큼 약가 경쟁력이 입증된다면 시장점유율 상승의 계기가 될 수 있다"라고 설명했다.
정 연구원은 "한미약품의 다각화된 비만치료제 포트폴리오에서 추가적인 기술이전 계약이 발생할 가능성도 남아 있다"며 "삼중작용제 HM15275는 지난해 공개한 임상 1상 결과에서 심각한 이상반응이나 치료 중단 사례가 발생하지 않았다"라고 전했다.
끝으로 "MSD가 개발 중인 MASH(대사이상 관련 지방간염) 치료제 후보물질 에피노페그듀타이드도 큰 문제 없이 임상을 진행하고 있다"며 "향후 임상 3상에서 긍정적인 소식이 발표된다면 주가 상승 모멘텀으로 작용할 수 있다"라고 전망했다.
한미약품은 전문의약품과 바이오신약을 개발·생산한다. 고혈압과 이상지질혈증, 당뇨병 등 만성질환 치료제를 공급하며 비만과 대사질환 분야의 신약 연구개발을 진행하고 있다. 자체 AI 플랫폼 HARP-pSAR와 지속형 바이오의약품 기술을 활용한 신약 파이프라인도 보유하고 있다.
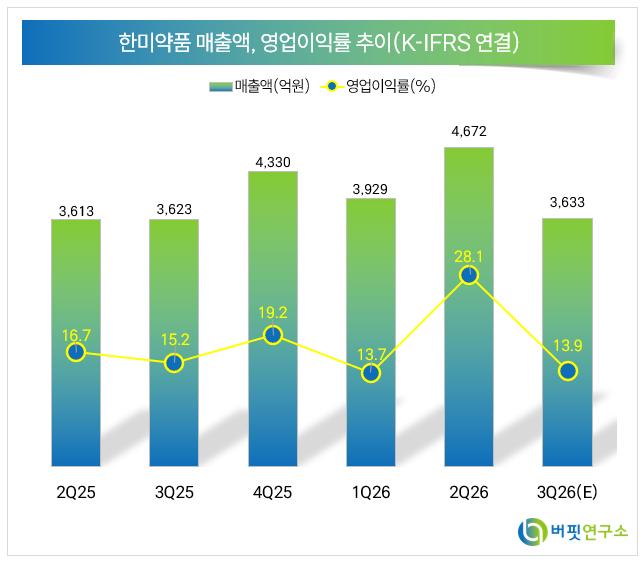 한미약품 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














