
Update2026.11.11 수

[버핏연구소=홍승환 기자] NH투자증권은 SK텔레콤(017670)에 대해 SK호라이즌과 SK하이퍼를 중심으로 추진하는 대규모 AI 데이터센터 사업이 새로운 성장동력이 될 것으로 전망했다. 투자의견 ‘매수’와 목표주가 12만5000원을 유지했다. SK텔레콤의 전일 종가는 8만4100원이다.
 SK텔레콤 매출액 비중. [이미지=버핏연구소]
안재민 NH투자증권 연구원은 “5세대 이동통신(5G) 보급률이 높아지면서 무선 사업 매출 성장이 제한적인 국면에 진입했다”며 “SK텔레콤은 SK호라이즌과 SK하이퍼를 주축으로 한 대규모 AI 데이터센터 사업에서 새로운 성장동력을 찾고 있다”고 밝혔다.
이어 “정체된 무선 사업은 수익성 방어 중심으로 재편하고 폭발적으로 성장하는 데이터센터 시장 내 주도권을 확보할 것으로 기대한다”고 평가했다.
NH투자증권은 SK텔레콤이 오는 2029년까지 확보할 5기가와트(GW) 규모 데이터센터의 가치를 59조원으로 전망했다. 안 연구원은 “사업이 단계별로 구체화되면서 데이터센터 가치가 기업가치에도 반영될 것”이라며 “2028년 중 엔비디아와 협력하는 AI팩토리의 상용화를 예상하고 있다”고 설명했다.
이어 “이를 위해 빠른 시일 내 데이터센터 건설 부지와 고객 확보 등 관련 진행 상황이 업데이트될 것”이라고 전망했다.
SK텔레콤은 기존 통신 사업에 AI 인프라와 AI 서비스를 결합하는 성장 전략도 구체화하고 있다. 정재헌 SK텔레콤 최고경영자(CEO)는 지난 8일 타운홀 미팅을 통해 ‘SKT 성장 기어’를 발표했다.
안 연구원은 “AI 기술과 AX(AI 전환)를 동력으로 통신, AI 인프라, AI 서비스를 유기적으로 연결해 성장 엔진을 확보할 계획”이라며 “AI 시대로 변화하면서 단순 유무선 네트워크 제공만으로는 성장이 쉽지 않은 환경에서 대규모 투자와 파트너십을 통해 미래 준비를 가장 잘하고 있는 회사라고 판단한다”고 밝혔다.
오는 3분기 실적도 시장 기대치를 웃돌 것으로 전망됐다. NH투자증권은 SK텔레콤의 3분기 연결기준 매출액과 영업이익을 각각 4조3747억원, 5419억원으로 예상했다. 전년동기대비 각각 10.0%, 1018.7% 증가하는 수준이다.
영업이익은 시장 컨센서스 5239억원을 웃돌 것으로 예상했다. 3분기 영업이익률은 12.4%로 전망했다. 다만 이동통신 매출은 정체될 것으로 봤다. NH투자증권은 3분기 이동전화수익을 2조5574억원으로 전망했다. 전분기대비 0.2% 감소하는 수준이다.
안 연구원은 “5G 보급률이 82%를 넘어섰고 알뜰폰(MVNO) 이동에 따른 가입자 감소 영향이 불가피하다”고 설명했다.
반면 가입자 유치 경쟁 완화는 비용 측면에서 긍정적이다. 안 연구원은 “가입자 유치 시장 위축에 따라 통신사 간 소모적 마케팅 경쟁도 과열될 유인이 낮아졌다”고 평가했다. 갤럭시폴드8과 아이폰18 출시에도 마케팅비용은 감소할 것으로 예상됐다. NH투자증권은 3분기 별도기준 마케팅비용을 7097억원으로 전망했다. 전분기대비 2.2% 감소하는 수준이다.
SK브로드밴드의 3분기 매출액은 1조1390억원으로 예상했다. SK텔레콤 별도 매출액은 3조1141억원으로 전망했다. 감가상각비는 8693억원으로 전분기 8763억원보다 소폭 줄어들 것으로 예상했다.
오는 4분기에는 연결기준 매출액 4조4317억원, 영업이익 2956억원을 전망했다. 영업이익률은 6.7%로 예상했다.
올해 연간 실적도 큰 폭의 이익 개선이 예상됐다. NH투자증권은 SK텔레콤의 올해 연결기준 매출액과 영업이익을 각각 17조5580억원, 1조9410억원으로 전망했다. 매출액은 전년대비 2.7%, 영업이익은 80.9% 증가하는 수준이다.
올해 영업이익률은 지난해 6.3%에서 11.1%로 개선될 전망이다. 지배주주순이익은 지난해 4080억원에서 올해 1조3780억원으로 증가할 것으로 예상했다.
내년 매출액과 영업이익은 각각 18조1040억원, 1조9050억원으로 전망했다. 매출액은 올해보다 3.1% 증가하지만 영업이익은 1.9% 감소할 것으로 봤다.
2028년에는 데이터센터 등 신규 사업 확대 효과가 본격적으로 반영될 것으로 전망했다. NH투자증권은 2028년 매출액을 22조260억원으로 예상했다. 전년대비 21.7% 증가하는 수준이다.
2028년 영업이익은 2조2350억원으로 전년대비 17.3% 증가할 것으로 전망했다.
현금창출력도 안정적으로 유지될 것으로 봤다. EBITDA는 올해 5조4450억원, 내년 5조4690억원, 2028년 6조110억원으로 예상했다.
설비투자도 데이터센터 사업 확대와 맞물려 증가할 전망이다. NH투자증권은 SK텔레콤의 자본적지출(CAPEX)을 올해 3조3790억원, 내년 3조9290억원, 2028년 4조6790억원으로 추정했다.
잉여현금흐름(FCF)은 지난해 1조7170억원에서 올해 1조3100억원, 내년 8510억원, 2028년 8490억원으로 전망했다.
배당은 안정적인 흐름을 이어갈 것으로 예상했다. NH투자증권은 올해 보통주 주당배당금(DPS)을 3320원으로 전망했다. 내년은 3350원, 2028년은 3380원으로 예상했다.
총현금배당금은 올해 7073억원, 내년 7137억원, 2028년 7201억원으로 점진적으로 증가할 것으로 전망했다.
배당수익률은 올해 3.9%, 내년과 2028년 각각 4.0%로 예상했다.
밸류에이션은 올해 예상 주당순이익(EPS) 기준 주가수익비율(PER) 13.1배로 전망했다. 내년 PER은 13.2배, 2028년은 11.3배로 예상했다.
주가순자산비율(PBR)은 올해 1.3배, 내년 1.3배, 2028년 1.2배로 전망했다. 자기자본이익률(ROE)은 올해 10.4%, 내년 9.9%, 2028년 11.0%로 예상했다.
SK텔레콤은 이동통신을 중심으로 유선통신, 미디어, 기업간거래(B2B), 데이터센터, AI 인프라 및 AI 서비스 사업을 영위하는 통신사업자다. 최근에는 SK호라이즌·SK하이퍼를 중심으로 한 5GW 데이터센터 구축, 엔비디아와 협력하는 AI팩토리, 통신·AI 인프라·AI 서비스를 결합한 성장 전략이 주요 투자 포인트로 꼽힌다.
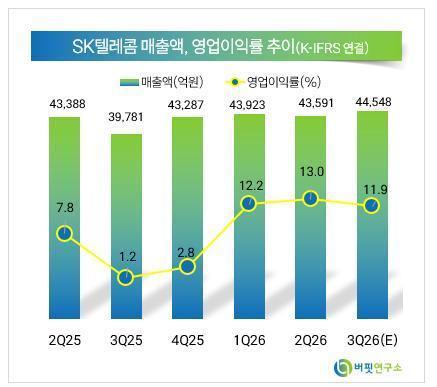 SK텔레콤 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














