
Update2026.11.11 수

하나증권은 대한항공(003490)에 대해 이번 3분기 성과급 일시 집행으로 시장 기대치를 밑돌았지만 유가 상승분을 여객과 화물 운임에 전가하는 체력을 확인했다며 투자의견 '매수'와 목표주가 4만1000원을 유지했다. 대한항공의 전일 종가는 2만9450원이다.
 대한항공 매출액 비중.[이미지=버핏연구소]
안도현 하나증권 연구원은 "대한항공의 이번 3분기 별도 매출액은 5조448억원, 영업이익은 4212억원을 기록하며 당사 추정치와 컨센서스를 모두 하회했다"며 "국제선 운임과 화물 운임이 예상치 대비 낮았고 성과급이 일시 집행된 까닭"이라고 밝혔다.
매출액은 전년동기대비 26%, 영업이익은 12% 증가했다. 영업이익률은 8.3%로 전년동기대비 1.1%p 하락했다.
이어 "이번 3분기 국제선 매출액은 전년동기대비 22% 증가했고 국제선 여객 운임은 17% 상승한 141원/km였다"며 "유류비 증가율이 67%였기 때문에 유류비 상승분은 대부분 여객 내에서도 전가가 된 셈"이라고 설명했다.
화물 운임도 올랐다. 그는 "항공화물 매출액은 전년동기대비 34% 증가했고 운임도 28% 상승한 629원/km를 기록했다"며 "환율 하락과 유류할증료 감소, 비수기 물동량 둔화가 모두 영향을 줬다"고 분석했다.
다만 인건비 부담이 컸다. 안 연구원은 "유류비 외에도 인건비가 전년동기대비 1400억원 증가했다"며 "상반기 적게 계상했던 성과급이 추가 반영되면서 전체 영업비용은 전년동기대비 27% 증가했다"고 평가했다. 영업외에서는 환율 하락에 따른 외화환산이익이 1조원 이상 반영되며 당기순이익은 9297억원을 기록했다.
통합 항공사 출범도 앞두고 있다. 그는 "오는 12월 17일부로 통합 항공사가 출범한다"며 "대한항공은 내년까지 비행 스케줄 조정을 통해 항공편 간 연결성을 극대화해 효율성을 제고할 예정"이라고 말했다.
이어 "아시아나항공의 여객 운임이 대한항공에 맞춰 조정된다는 의미가 가장 크고, 아시아나항공의 밸리카고 적재율도 상승할 것"이라고 전망했다.
비용 절감 효과도 기대 요인으로 꼽혔다. 안 연구원은 "내년 하반기부터 엔진 MRO 기지가 가동되면서 정비비 절감이 가능하고 신기재 도입에 따른 연료 소모량 감소도 기대된다"며 "현재 아시아나항공의 정비비만 연간 7000억원 이상 집행되고 있다"고 진단했다.
하나증권은 대한항공의 올해 별도 영업이익을 1조5680억원으로 추정했다. 전년대비 2% 증가하는 수준이다. 연결 기준으로는 올해 매출액 29조2443억원, 영업이익 998억원을 예상했다. 내년 통합 항공사의 영업이익은 2조원으로 내다봤으며 항공유가가 정상화되면 추가 업사이드가 있다고 봤다.
주가 측면에서는 할증이 정당하다고 판단했다. 그는 "올해 극단적인 유가 상황에서도 화물과 여객 양방향으로 비용 전가가 가능하다는 것을 증명한 만큼 대한항공의 실적 가시성은 여타 Peer 대비로도 뛰어나다"며 "항공화물 사업부와 합병 모멘텀, MRO 등 성장 요인까지 감안하면 Peer 대비 할증이 합당하다"고 덧붙였다.
대한항공은 여객과 화물 항공운송, 항공우주 사업을 운영하는 항공사다. 이번 3분기 별도 매출은 여객 2조9170억원, 화물 1조4320억원, 항공우주 2510억원, 기타 4440억원으로 구성됐다. 최대주주는 한진칼 외 27인으로 지분 26.99%를 보유하고 있으며 국민연금공단이 10.00%를 갖고 있다. 외국인 지분율은 26.94%다. 시가총액은 10조8441억원, 52주 최고가와 최저가는 각각 3만2000원과 2만1000원이다.
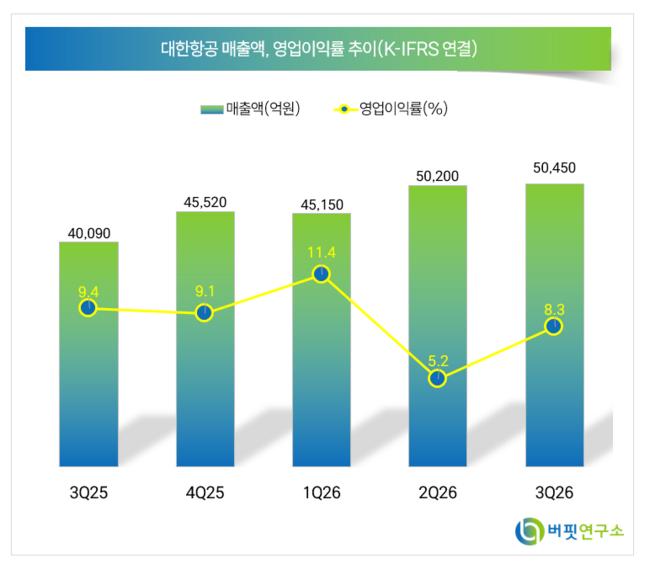 대한항공 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














