
Update2026.11.11 수

[버핏연구소=김지원 기자] 키움증권은 휴젤(145020)에 대해 미국 직판 전환에 따른 일시적인 외형 축소와 판관비 부담을 반영해 3분기 실적 추정치를 하향 조정했다. 투자의견 '매수(BUY)'를 유지했으나 목표주가는 기존 30만원에서 25만원으로 16.7% 낮췄다. 휴젤의 지난 10월 20일 종가는 18만4200원이다.
 휴젤 매출액 비중. [이미지=버핏연구소]
신민수 키움증권 연구원은 "휴젤의 3분기 매출액과 영업이익 추정치를 각각 1030억원, 236억원으로 하향 조정한다"며 "미국 톡신 영업 전략 변경으로 미국 매출이 마이너스로 전환하면서 일시적인 외형 축소가 크게 나타날 것"이라고 분석했다. 영업이익은 전년 동기 대비 50.2%, 전분기 대비 57.9% 감소하고 영업이익률(OPM)은 22.9%를 기록할 것으로 전망했다.
휴젤은 지난 9월 18일 '인베스터 데이(Investor Day)'를 통해 미국 톡신 영업 전략 변경을 발표했다. 기존 유통사에 제품을 공급하는 방식에서 계약영업조직(CSO)을 통한 직판 체제로 전환하는 것이 핵심이다. 키움증권은 이번 전환 과정에서 기존 재고를 소진하고 신규 유통 체계를 구축하는 데 시간이 필요해 3분기 미국 매출이 일시적으로 감소할 것으로 판단했다.
이에 따라 키움증권은 휴젤의 3분기 매출액 추정치를 기존 1431억원에서 1261억원으로 낮춘 데 이어 1030억원으로 재차 하향 조정했다. 전년 동기 대비 매출 증가율도 기존 35.1%, 19.0%에서 2.7% 감소로 변경했다.
톡신 부문 3분기 매출액은 485억원으로 전년 동기 대비 21.6%, 전분기 대비 25.3% 감소할 것으로 예상했다. 지역별로는 수출 279억원, 국내 207억원으로 전망했다. 수출은 아시아·태평양 288억원과 북남미·유럽 및 기타 지역의 감소분을 반영한 수치다. 키움증권은 2026년 연간 톡신 매출액을 2722억원으로 추정했으며, 이는 전년 대비 18.1% 증가한 수준이다.
필러 부문 3분기 매출액은 297억원으로 전년 동기 대비 7.7% 증가하지만 전분기 대비 11.8% 감소할 것으로 전망했다. 수출은 256억원으로 6.6% 증가하고 국내 매출은 42억원으로 28.4% 늘어날 것으로 예상했다. 키움증권은 2026년 연간 필러 매출액을 1301억원으로 추정했으며, 전년과 비슷한 수준을 기록할 것으로 내다봤다.
신 연구원은 미국 직판 전환과 학술 마케팅 등 프로모션 확대에 따른 비용 부담도 실적에 영향을 미칠 것으로 봤다. 휴젤은 학술 마케팅을 꾸준히 진행하고 있어 단기적으로 판관비 부담이 증가할 전망이다. 키움증권은 이러한 비용 증가를 반영해 2026년 실적 추정치를 하향 조정했다.
다만 미국 직판 체제 구축은 중장기적으로 성장 기반을 확대하는 과정으로 평가된다. 휴젤은 지난 7월부터 미국 직판을 가동하기 시작했으며, 오하이오주·네바다주·펜실베이니아주에서 8개 지점을 운영하는 페이스 포워드 에스테틱스(Face Forward Aesthetics)를 통해 '레티보(Letybo)' 공급을 본격화하고 있다. 이외에도 메드스파 업체인 알케미 43, 익스프레스 메드스파, 라비다 메드스파 등이 레티보를 사용하고 있다.
키움증권은 선행 4개 분기 주당순이익(EPS) 전망치 1만1996원에 목표 주가수익비율(PER) 20배를 적용해 목표주가를 25만원으로 제시했다. 기존 목표주가보다 16.7% 하향했지만 투자의견 '매수'는 유지했다.
미국 직판 전환에 따른 단기 실적 부담이 예상되는 가운데, 향후 직판 체제 안착과 글로벌 시장 확대가 실적 회복의 주요 변수가 될 전망이다.
휴젤은 보툴리눔 톡신 제제와 히알루론산 필러 등 미용·의료용 제품을 개발·제조·판매하는 바이오의약품 기업이다. 대표 제품으로 보툴리눔 톡신 제제 '보툴렉스'와 글로벌 브랜드 '레티보' 등이 있다.
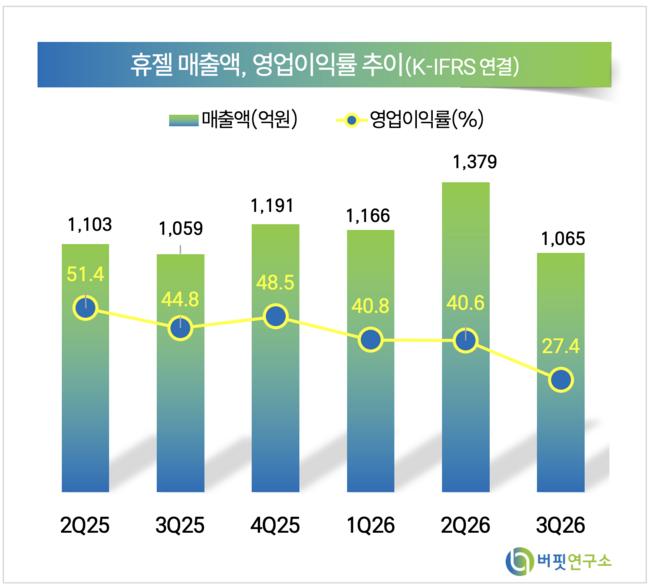 휴젤 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














