
Update2026.11.11 수

[버핏연구소=홍승환 기자] 상상인증권은 우리금융지주(316140)에 대해 NIM(순이자마진) 하락에도 이자이익 증가와 대손비용 감소를 통해 견조한 이익 체력을 확인했다고 평가했다. 특히 자본비율 개선과 주주환원 확대 가능성을 핵심 투자포인트로 꼽으며 투자의견 ‘매수’와 목표주가 4만6000원을 유지했다. 우리금융지주의 전일 종가는 3만100원이다.
 우리금융지주 당기순이익 비중. [이미지=버핏연구소]
김현수 상상인증권 연구원은 “3분기 연결 지배주주순이익은 1조500억원으로 전년동기대비 15.7% 감소하고 전분기대비 4.4% 증가하며 시장 기대치를 소폭 상회했다”고 밝혔다. 전년동기 염가매수차익에 따른 기저효과를 제외하면 경상 이익은 오히려 개선된 것으로 평가했다.
3분기 지배주주순이익은 1조490억원으로 지난해 같은 기간 1조2440억원보다 감소했지만 전분기 1조50억원보다는 증가했다. 총당기순이익은 1조800억원, 세전이익은 1조4230억원으로 집계됐다.
순영업이익은 1조7330억원으로 전분기 1조7550억원과 유사한 수준을 기록했다. 반면 대손충당금 전입액이 3140억원으로 전분기 4390억원보다 28.5% 감소하면서 경상이익은 1조4190억원으로 전분기대비 7.8% 증가했다.
대손비용률도 약 30bp 수준까지 낮아졌다. 상상인증권은 대손부담 완화가 우리금융지주의 이익 체력이 안정적으로 유지되고 있음을 보여주는 요인이라고 판단했다.
은행 순이자마진은 하락했다. 3분기 은행 NIM은 1.43%로 전분기대비 7bp 낮아졌으며 은행과 카드사를 합산한 NIM도 1.68%로 내려왔다.
김 연구원은 “3분기 NIM 하락은 핵심예금 감소와 장단기 금리차 확대에 따른 조달비용 상승이 주요 원인”이라고 설명했다. 은행 대출의 약 70%가 CD(양도성예금증서) 금리에 연동되는 만큼 조달금리 상승 효과가 운용수익률 개선보다 먼저 반영됐다는 분석이다.
다만 NIM 하락에도 이자이익은 증가했다. 3분기 순이자이익은 2조3760억원으로 전분기 2조3360억원보다 1.7% 증가했으며 전년동기 2조2170억원과 비교하면 7.2% 늘었다.
원화대출이 전분기대비 1.5% 성장하면서 마진 하락을 물량 증가로 상쇄한 것으로 분석됐다. 우리금융지주의 원화대출 성장률은 2분기 1.9%에 이어 3분기 1.5%를 기록했다.
특히 대기업 대출 확대에 주목할 필요가 있다고 봤다. 김 연구원은 “올해 증가한 원화대출 약 12조원 가운데 8조원이 대기업 대출이라는 점에 주목할 필요가 있다”고 밝혔다.
그는 이를 단순한 대출마진 확대보다 외환과 투자은행(IB) 등 연계 수수료 수익을 확보하기 위한 전략적 자산 배분으로 해석했다. 기업대출 확대가 향후 비이자이익 증가로 연결될 가능성이 있다는 설명이다.
다만 3분기 순수수료이익은 전분기보다 감소했다. 순수수료이익은 6190억원으로 전분기 7020억원보다 11.8% 줄었지만 전년동기 5640억원과 비교하면 9.8% 증가했다.
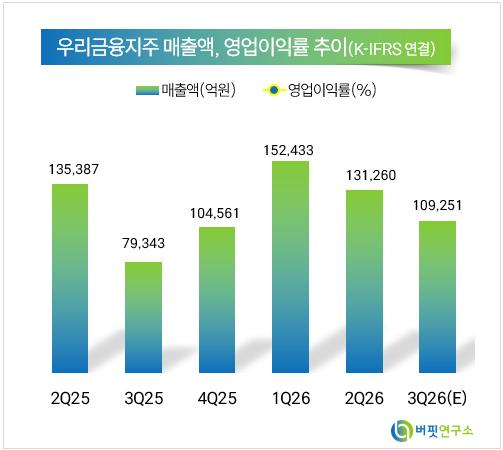
기타비이자이익은 380억원 손실을 기록했다. 이에 따라 3분기 총영업수익은 2조9580억원으로 전분기 2조9650억원과 비슷한 수준을 유지했다.
비용 효율성도 안정적인 흐름을 보였다. 3분기 판매관리비는 1조2250억원으로 전분기 1조2100억원보다 소폭 늘었으며, 총자산 대비 판관비율은 0.81% 수준을 기록했다.
예대율은 98.4%로 전분기 97.2%보다 상승했다. 대출자산 성장에도 안정적인 수준을 유지하면서 수익자산 확대 여력이 이어지고 있는 것으로 평가됐다.
자본비율 개선도 주요 투자포인트로 제시됐다. 우리금융지주의 3분기 CET1(보통주자본) 비율은 13.80%로 전분기 13.71%보다 8bp 개선됐다.
환율 하락에 따른 외화표시 RWA(위험가중자산) 감소 효과가 자본비율 상승에 기여했다. 다만 해외사업환산손실이 기타포괄손익에 반영되면서 개선 폭은 일부 제한됐다.
분기 말 일시적인 기업거래 관련 RWA 증가도 약 15bp의 CET1 하락 요인으로 작용했다. 상상인증권은 해당 요인이 10월 초 해소된 만큼 이를 조정한 실질 CET1 비율은 약 13.9% 수준으로 판단했다.
자본비율 개선은 주주환원 확대 여력으로 연결될 전망이다. 상상인증권은 우리금융지주의 올해 총주주환원율을 44.2%로 전망했으며 지난해 36.9%보다 7.3%p 높아질 것으로 예상했다.
배당과 자사주 매입이 동시에 확대될 것으로 봤다. 올해 예상 배당성향은 33.6%, 자사주매입률은 10.7%로 전망했으며 비과세 배당 효과까지 고려하면 실질적인 주주환원 매력은 더욱 높아질 것으로 판단했다.
내년에는 주주환원 확대 속도가 더 빨라질 가능성도 있다고 분석했다. 상상인증권은 내년 총주주환원율을 47.3%로 전망했지만 CET1 비율과 이익 체력을 고려하면 명목 총주주환원율이 50% 이상으로 높아질 가능성도 제시했다.
주당배당금(DPS)도 증가할 것으로 전망했다. 상상인증권은 우리금융지주의 올해 DPS를 1500원으로 예상했으며 내년 1700원, 2028년 1890원으로 확대될 것으로 봤다.
예상 배당수익률은 올해 5.0%, 내년 5.6%, 2028년 6.3%다. 배당 확대와 자사주 매입을 동시에 고려하면 주주환원 매력이 지속적으로 높아질 것으로 전망했다.
연간 실적도 개선세가 이어질 것으로 예상됐다. 상상인증권은 우리금융지주의 올해 총영업수익을 11조7760억원으로 전망했으며 지난해 10조9570억원보다 7.5% 증가할 것으로 봤다.
올해 경상이익은 4조4230억원으로 전년대비 20.4% 증가할 전망이다. 지배주주순이익은 3조2830억원으로 지난해보다 5.1% 증가할 것으로 예상했다.
순이자이익은 올해 9조5490억원으로 지난해보다 5.7% 증가할 전망이다. 순수수료이익은 2조5450억원으로 17.8% 늘어나는 반면 기타비이자이익은 3170억원 적자를 기록할 것으로 예상했다.
대손충당금은 지난해 2조1030억원에서 올해 1조7770억원으로 감소할 것으로 전망했다. 이에 따라 대손부담 완화가 이익 증가에 중요한 역할을 할 것으로 봤다.
내년 실적도 성장할 전망이다. 상상인증권은 내년 총영업수익과 경상이익을 각각 12조7150억원, 4조9490억원으로 예상했다.
내년 지배주주순이익은 3조6550억원으로 올해보다 11.3% 증가할 것으로 봤다. 순이자이익은 10조1600억원, 순수수료이익은 2조6830억원으로 각각 증가할 것으로 전망했다.
대출 성장도 이어질 것으로 예상했다. 상상인증권은 우리금융지주의 총대출이 올해 8.5%, 내년 6.4%, 2028년 5.5% 성장할 것으로 전망했다.
위험가중자산은 올해 245조원에서 내년 254조9000억원, 2028년 265조3000억원으로 증가할 것으로 예상했다. 다만 CET1 비율은 올해부터 2028년까지 13.8% 수준을 유지할 것으로 전망했다.
수익성 지표는 완만한 개선을 예상했다. 자기자본이익률(ROE)은 올해 8.5%에서 내년 8.7%, 2028년 8.9%로 높아질 것으로 봤다.
위험가중자산이익률(RoRWA)은 올해 1.3%에서 내년 1.4%, 2028년 1.5%로 상승할 전망이다. 단순한 자산 확대보다 자본효율성을 고려한 성장 전략이 중요해지고 있다는 설명이다.
목표주가는 4만6000원을 유지했다. 상상인증권은 올해 예상 주당순자산가치(BPS) 5만2960원에 목표 주가순자산비율(PBR) 0.9배를 적용해 목표주가를 산출했다.
목표 PBR에는 예상 ROE 8.5%, 자기자본비용 9.31%, 영구성장률 1.0%가 반영됐다. 현 주가 3만100원 대비 상승여력은 52.8%다.
밸류에이션은 올해 예상 주당순이익(EPS) 4268원 기준 주가수익비율(PER) 7.1배로 전망됐다. PBR은 올해 0.6배에서 내년과 2028년 각각 0.5배로 낮아질 것으로 예상했다.
우리금융지주는 우리은행을 중심으로 카드, 캐피탈, 증권, 보험 등 금융사업을 영위하는 금융지주회사다. 최근에는 NIM 하락을 상쇄하는 대출 성장과 비용 관리, 대기업 대출을 활용한 수수료 사업 확대, CET1 비율 상승과 주주환원 확대 여부가 주요 투자 포인트로 꼽힌다.
 우리금융지주 매출액 비중. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














