
Update2026.11.11 수

KB증권은 SK하이닉스(000660)에 대해 메모리 장기공급계약 확대로 중장기 실적 가시성이 높아졌고 총 100조원 규모의 역대 최대 주주환원 정책이 역사적 저평가 해소의 전환점이 될 것이라며 투자의견 '매수'와 목표주가 350만원을 유지했다. SK하이닉스의 전일 종가는 141만8000원이다.
 SK하이닉스 매출액 비중.[이미지=버핏연구소]
김동원 KB증권 연구원은 “SK하이닉스는 기업가치 상승을 견인할 세 가지 핵심 변화가 기대된다”며 "오는 2027~2028년 전체 메모리 생산능력의 50% 이상을 5년 장기공급계약에 배정해 중장기 실적 가시성을 높였고 오는 2029년까지 향후 3년간 D램과 HBM 생산 예정 물량이 사실상 완판되면서 강력한 수요 지속성을 확인했다"고 밝혔다.
이어 "총 100조원 규모의 역대 최대 주주환원 정책을 통해 주주가치 중심의 경영전략을 본격화했다"며 "메모리 장기공급계약 확대와 ASP 상승을 반영해 내년 영업이익과 순이익을 각각 470조원, 400조원으로 기존 대비 19.2%, 17.3% 상향 조정했다"고 설명했다.
SK하이닉스의 이번 3분기 매출액은 104조6150억원, 영업이익은 83조3330억원으로 전년동기대비 각각 327.9%, 632.1% 증가했다. 영업이익률은 79.7%로 역대 최대 실적을 달성했다. 영업이익은 시장 컨센서스 76조원을 9.7% 웃돌았다. DRAM과 NAND의 ASP는 전분기대비 각각 28%, 25% 올랐다.
오는 4분기 영업이익은 100조원을 넘어설 전망이다. 김 연구원은 "오는 4분기 영업이익은 전년동기대비 441% 증가한 104조원, 영업이익률은 83%로 추정된다"며 “DRAM과 NAND의 비트 출하량이 전분기대비 각각 24%, 5% 증가하는 가운데 ASP 상승이 이어지고 HBM4 판매 비중이 HBM3E를 넘어설 것으로 예상되기 때문”이라고 분석했다. 오는 4분기 매출액은 124조8000억원으로 전년동기대비 280.2% 늘어날 것으로 내다봤다.
내년에도 이익 성장이 이어질 것으로 봤다. 그는 "내년 D램 비트 출하량이 25% 증가하고 가격도 40% 상승할 것으로 보여 올해 4분기 영업이익 104조원은 새로운 이익의 출발점이 될 전망"이라고 전망했다.
주주환원은 기업가치 재평가의 계기로 꼽혔다. 김 연구원은 "자사주 소각 60조원, 현금배당 30조원 이상 등 총 100조원 규모의 사상 최대 주주환원은 SK하이닉스 기업가치 재평가의 결정적 전환점이 될 것"이라며 "주주환원 정책 강화는 기업가치와 주가의 괴리를 해소하는 계기가 될 것으로 기대된다"고 진단했다.
이어 "그럼에도 SK하이닉스 주가는 고점 대비 50% 하락해 내년 실적 기준 PER 3배 수준으로 금융위기에 준하는 이례적인 저평가 국면에 진입해 있다"며 "사상 최대 실적과 저평가가 공존하는 현 시점에서 사상 최대 규모의 주주환원은 역사적 저평가 해소의 결정적 전환점이 될 것"이라고 평가했다.
KB증권은 SK하이닉스의 올해 매출액과 영업이익을 각각 361조3180억원, 285조2040억원으로 추정했다. 영업이익은 전년대비 504.2% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 584조4320억원, 470조2810억원으로 예상했다. 영업이익은 전년대비 64.9% 늘어날 것으로 내다봤다.
SK하이닉스는 DRAM과 NAND 메모리 반도체를 생산하는 기업이다. 이번 3분기 매출 비중은 DRAM 75%, NAND 24%, 기타 1%다. 주요주주는 에스케이스퀘어 외 9인으로 지분 20.0%를 보유하고 있으며 국민연금공단이 7.3%를 갖고 있다. 외국인 지분율은 48.7%다. 시가총액은 1035조8000억원이다.
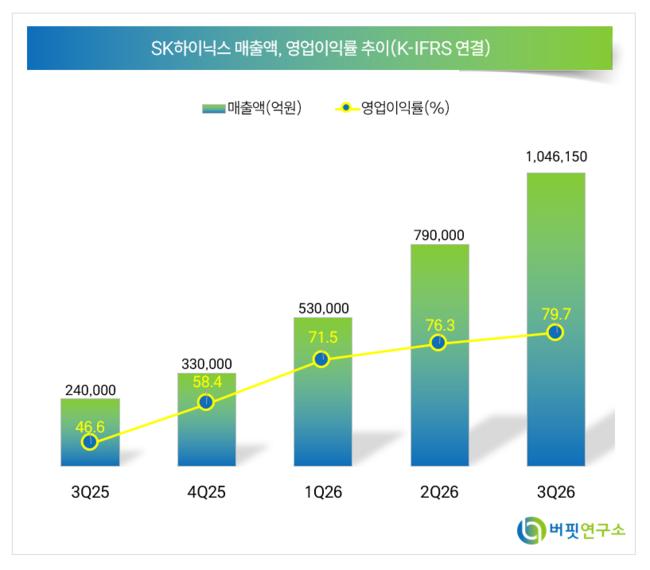 SK하이닉스 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














