
Update2026.11.11 수

[버핏연구소=김지원 기자] 한화투자증권은 KT&G(033780)가 2027년부터 2030년까지 누적 5조원 규모의 기본 주주환원을 추진하고, 자사주 매입·소각에도 1조2000억원을 투입할 계획이라고 분석했다. 투자의견 '매수'와 목표주가 25만원을 유지했다. KT&G의 전일 종가는 19만4200원이다.
 KT&G 매출액 비중. [이미지=버핏연구소]
한화투자증권 한유정 연구원은 "KT&G가 2030년 배당성향 75% 이상을 목표로 제시했다"라고 전했다. 회사는 2027~2030년 누적 1조2000억원 규모의 자사주 매입·소각과 같은 기간 누적 5조원의 기본 주주환원 계획도 공시했다.
한 연구원은 이번 기업가치 제고계획에 따른 주주환원 확대가 주당순이익 개선으로 이어질 것으로 전망했다. 2026년 11월 5일 종가인 19만4200원을 기준으로 계산하면 2027~2030년 4년간 소각될 주식 수는 618만주다. 이에 따른 주당순이익 상승 효과는 7.6%로 추정했다. 주당배당금은 2026년 8000원에서 2030년 1만6000원으로 확대되고, 배당성향은 76.5%에 이를 것으로 내다봤다.
3분기 실적도 시장 기대치를 웃돌았다. KT&G의 연결 기준 매출액은 1조9052억원으로 전년 동기 대비 4.3% 증가했고, 영업이익은 5301억원으로 13.9% 늘었다. 영업이익은 시장 컨센서스인 5080억원을 상회했다. 영업이익률은 27.8%로 전년 동기 대비 2.4%p 상승했다.
해외 궐련 사업이 실적 성장을 이끌었다. 3분기 해외 궐련 판매량은 195억7000만개비로 전년 동기 대비 6.2% 증가했고, 매출액은 5790억원으로 10.5% 늘어 분기 기준 최대치를 기록했다. 가격과 제품 구성 개선, 생산 효율화가 더해지면서 담배사업 영업이익률은 32.6%까지 상승했다. 국내 궐련 매출은 3.8% 감소했지만, NGP 스틱 판매량은 6.8% 증가했다.
반면 당기순이익은 외화자산 평가손실 반영으로 1041억원에 그쳤다. 전년 동기 대비 75.1% 감소한 수준이다. 한 연구원은 4분기에도 약 400억원의 일회성 성과급이 반영되면서 연결 영업이익이 1850억원으로 전년 동기 대비 23.7% 감소할 것으로 전망했다. 이에 따라 2026년 연간 영업이익 추정치를 기존보다 3.0% 하향 조정했다.
내년에는 해외 궐련 중심의 성장세가 이어질 것으로 예상했다. 한 연구원은 2027년 연결 매출액을 7조1740억원, 영업이익을 1조5940억원으로 추정했다. 각각 전년 대비 2.5%, 6.7% 증가한 규모다. 원화 강세로 원화 환산 해외 궐련 판매가격 상승률은 0.6%에 그치겠지만, 판매량 증가를 바탕으로 해외 궐련 매출은 2조4000억원으로 10.6% 늘어날 것으로 내다봤다.
현지 생산 확대도 수익성 개선 요인으로 꼽혔다. 담배사업 영업이익 증가율은 9.5%로 매출 성장률 6.2%를 웃돌 것으로 추정했다. 설비투자는 올해 4000억원에서 내년 2670억원으로 감소하고, 잉여현금흐름은 1조1500억원을 기록할 것으로 예상했다.
한 연구원은 내년 현금배당 8509억원과 자사주 매입·소각 3000억원을 가정하면 총주주환원액은 1조1509억원에 이를 것으로 분석했다. 이는 지배주주순이익의 91.6%, 잉여현금흐름의 100.1%에 해당한다. 주주환원 규모가 확대되는 가운데 해외 담배사업의 이익 성장과 설비투자 감소가 현금흐름을 뒷받침할 것이라는 설명이다.
KT&G는 담배사업을 중심으로 건강기능식품과 부동산 사업 등을 영위한다. 담배사업은 궐련과 궐련형 전자담배 등 NGP 제품으로 구성되며, 국내외 시장에서 제품 판매와 생산을 이어가고 있다.
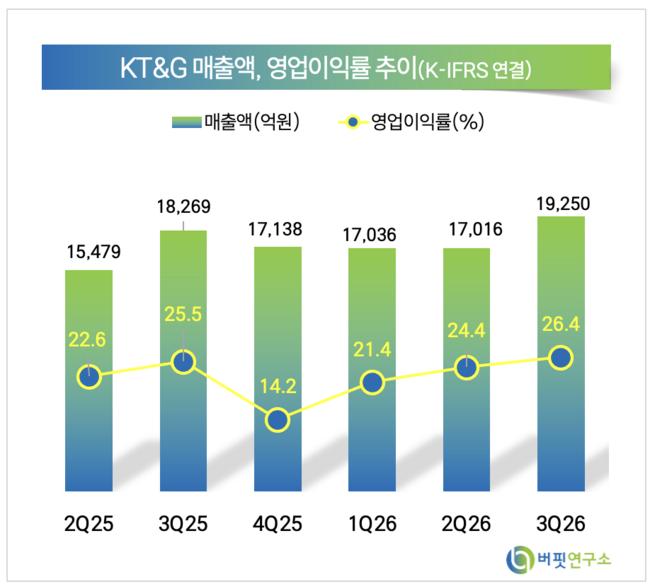 KT&G 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














