Update2026.11.10 화

[버핏연구소=이연우 기자] IBK투자증권은 알테오젠(196170)이 미국의 약가협상 대상 확대에 따른 장기 수익성 부담에도 피하주사 제형 전환 기술의 수요는 유지될 것으로 전망했다. 투자의견 '매수'를 유지하고 목표주가는 기존 40만원에서 32만원으로 20% 하향했다. 알테오젠의 지난 종가는 16만8400원이다.
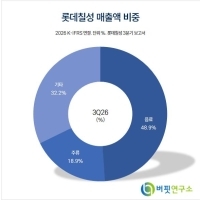
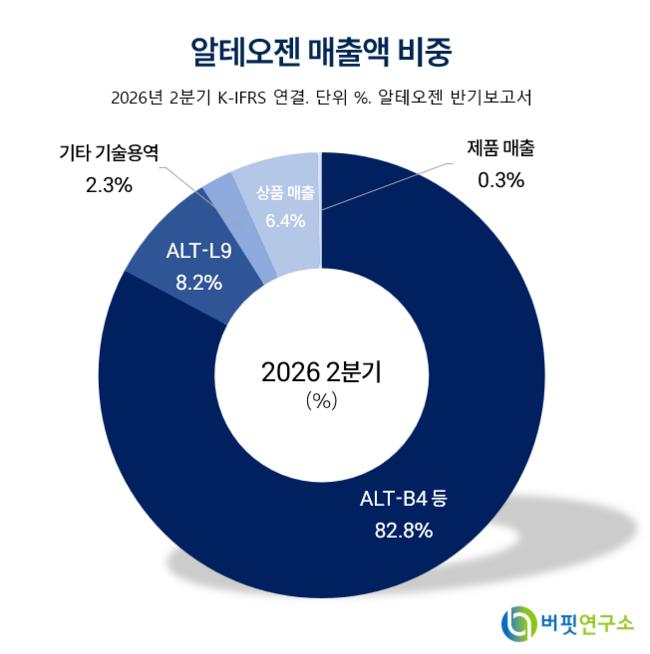
 알테오젠 매출액 비중. [자료=버핏연구소]
정이수 IBK투자증권 연구원은 미국 메디케어·메디케이드 서비스센터(CMS)가 지난 5일 발표한 최종 규정에 주목했다. 이번 규정에 따라 기존 정맥주사 의약품에 히알루로니다제라는 효소를 추가해 만든 피하주사 제품도 동일한 약가협상 대상군에 포함된다.
이에 따라 항암제 '키트루다'의 정맥주사 제품이 2027년 약가협상 대상으로 선정되면 피하주사 제품인 '키트루다 큐렉스'에도 2029년부터 협상가격이 적용될 전망이다. 알테오젠은 정맥주사 의약품을 피하주사로 전환하는 기술인 'ALT-B4'를 미국 머크(MSD)에 이전했으며, 큐렉스 판매 성과에 따라 기술료를 받는다.
다만 당장의 기술료 수익에는 큰 변화가 없을 것으로 봤다. IBK투자증권은 큐렉스 판매 확대에 힘입어 알테오젠이 오는 2028년까지 총 10억달러의 판매 단계별 기술료를 수령할 것으로 예상했다. 이후 약가 하락 영향을 반영한 2030년 매출 연동 로열티 수익은 약 3억달러로 추정했다.
약가 인하 가능성에도 피하주사 전환 수요는 이어질 것으로 판단했다. 기존 정맥주사보다 투약 시간이 짧아 환자와 의료진의 편의성을 높일 수 있기 때문이다. 정 연구원은 글로벌 제약사들이 ALT-B4를 도입하는 이유가 약가 방어뿐 아니라 이러한 투약 편의성 개선에도 있다고 설명했다.
기술 적용 범위도 확대되고 있다. 아스트라제네카는 이중항체 신약 후보물질 '릴베고스토미그'에 개발 단계부터 ALT-B4를 도입했다. IBK투자증권은 향후 임상을 통해 이중항체와 항체-약물접합체(ADC) 등에서도 피하주사 전환 가능성이 확인되면 추가 기술수출 기회가 늘어날 것으로 전망했다.
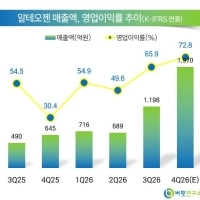
기존 제품의 판매 성장세도 이어지고 있다. 이번 3분기 큐렉스가 키트루다 전체 매출에서 차지하는 비중은 9.7%로 전분기 5.5%보다 높아졌다. 같은 기간 알테오젠의 연결 매출액은 전년동기대비 144.4% 증가한 1198억원, 영업이익은 789억원을 기록했다. 영업이익률은 65.9%다.
IBK투자증권은 올해 알테오젠의 매출액을 전년대비 111.8% 증가한 4573억원, 영업이익은 2958억원으로 전망했다. 내년에는 매출액 5960억원, 영업이익 3690억원을 기록할 것으로 예상했다.
정 연구원은 미국 약가 인하에 따른 장기 수익성 둔화를 반영해 목표주가를 낮췄지만, 기존 제품의 피하주사 전환 수요와 신규 의약품으로의 기술 적용 확대 가능성은 여전히 유효하다고 평가했다.
알테오젠은 바이오의약품의 피하주사 제형 전환 기술을 바탕으로 글로벌 제약사와 기술수출 및 바이오의약품 개발 사업을 진행하고 있다.
 알테오젠 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>