Update2026.11.10 화

[버핏연구소=이선우 기자] 신한투자증권이 10일 롯데칠성(005300)에 대해 원가 부담 장기화로 단기 실적 눈높이 하향은 불가피하지만 해외 사업 성장이 중장기 기업가치 회복의 열쇠가 될 것이라는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 14만5000원에서 14만원으로 하향 조정했다. 롯데칠성의 전일 종가는 11만100원이다.
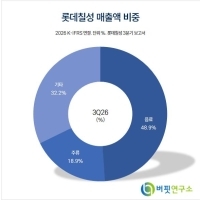
 롯데칠성 매출액 비중. [자료=버핏연구소]
조상훈 신한투자증권 애널리스트는 "국내외 영업환경이 부진한 가운데 원부자재 부담이 심화됐다"며 "별도 음료는 명절 시점 차이와 소비 부진으로 매출이 줄었고 7월 평균 5.3%의 가격 인상에도 판매량 부진으로 영업이익이 감소했다"고 밝혔다.
3분기 매출액과 영업이익은 각각 1조501억원, 570억원으로 잠정 집계됐다. 영업이익은 컨센서스 811억원을 크게 밑돌았다.
조상훈 애널리스트는 "별도 주류는 3개 분기 연속 매출이 증가했다"며 "해외 법인은 에너지 의존도가 높아 국내 대비 비용 부담이 크게 작용하면서 영업이익 감소폭도 컸다"고 설명했다.
조 애널리스트는 "다만 해외는 국내와 달리 원부재료 스팟 가격이 즉시 반영되고 가격 인상도 자유로운 구조"라며 “4분기부터는 빠른 이익 안정화가 가능할 것”이라고 분석했다.
그는 "원가 부담 장기화로 단기 실적 눈높이 하향은 불가피하나 중장기 기업가치 회복의 핵심은 여전히 해외 사업"이라며 “2030년 해외 매출 비중 50% 목표를 제시한 가운데 영기준예산제도(ZBB)를 통한 비용 효율화와 외형 성장이 맞물릴 경우 실적 개선 여지는 충분하다”고 진단했다.
이어 “12개월 선행 주가수익비율(PER) 12배의 밸류에이션은 매력적이나 국내 외형 성장률이 둔화되는 만큼 해외 외형 성장이 중장기 밸류에이션 레벨을 결정할 것”이라고 덧붙였다.
끝으로 "최근 서초동 부지 개발 이슈에 따른 자산가치 부각은 기업가치 리레이팅 요인"이라고 평가했다.
신한투자증권은 롯데칠성의 올해와 내년 매출액을 각각 4조312억원, 4조1261억원으로 추정했다. 영업이익은 올해 1704억원, 내년 2014억원으로 예상했다.
롯데칠성은 음료와 주류를 생산·판매하는 업체다. 필리핀 펩시 보틀러인 PCPPI 등 해외 법인을 두고 있다.
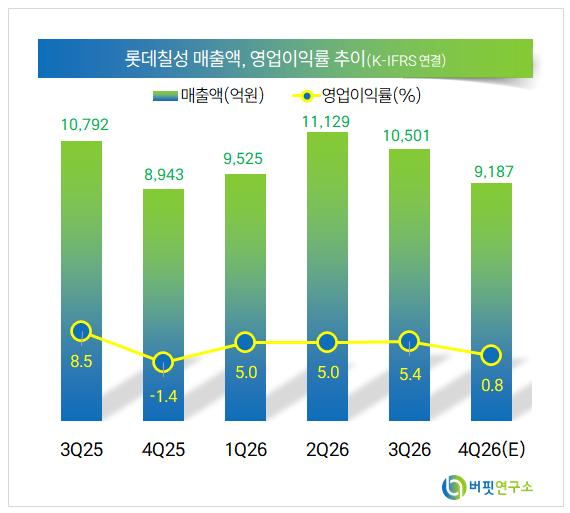 롯데칠성 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>