Update2026.11.10 화

[버핏연구소=김지원 기자] NH투자증권은 와이지엔터테인먼트(122870)가 2027년 신인 그룹 데뷔를 통해 아티스트 포트폴리오를 다변화하고 실적 안정성을 높일 것으로 전망했다. 기존 고연차 아티스트의 활동 주기가 불투명한 가운데 베이비몬스터의 성장과 신인 IP 확보가 중장기 실적의 주요 변수로 꼽힌다. 투자의견 '매수'와 목표주가 5만7000원을 유지했다. 와이지엔터테인먼트의 전일 종가는 4만500원이다.
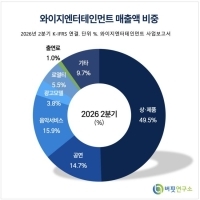
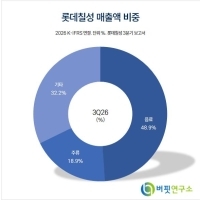
 와이지엔터테인먼트 매출액 비중. [이미지=버핏연구소]
NH투자증권 이화정 연구원은 "고연차 IP 활동은 실적 상방 모멘텀이 크지만 활동 주기가 불투명하다"라고 분석했다. 이어 "저연차 IP 중심으로 실적 하방을 확보하고 중장기 성장성을 확인하는 것이 중요해졌다"라고 설명했다. 베이비몬스터가 견조한 성장세를 보이는 가운데 2027년 신인 그룹 두 팀의 데뷔가 예정돼 있어 아티스트 포트폴리오 안정화가 필요하다는 판단이다.
와이지엔터테인먼트의 3분기 연결 매출액은 1567억원으로 전년 동기 대비 9.4% 감소했다. 영업이익은 135억원으로 56.5% 줄었다. 매출액은 시장 예상치 1632억원을 밑돌았고, 영업이익도 컨센서스 199억원에 미치지 못했다. 영업이익률은 8.6%로 전년 동기 20.9%에서 하락했다.
이 연구원은 "신보 부재로 수익성이 높은 음반·원 매출 비중이 낮아져 전사 수익성 측면에서 불리했다"라고 분석했다. 3분기 빅뱅과 베이비몬스터의 신보가 모두 디지털 싱글 형태로 발매되면서 유형 음반 매출이 발생하지 않았다. 구보와 신보의 스트리밍 실적은 양호했지만 음반 발매 분기에 발생하는 매출 기여를 대체하기에는 한계가 있었다. 빅뱅 MD 손상 관련 일회성 비용 20억원도 반영됐다.
공연과 MD 부문은 상대적으로 양호했다. 3분기 콘서트 매출은 439억원으로 집계됐으며, MD 매출은 406억원, 로열티 매출은 153억원을 기록했다. 빅뱅과 베이비몬스터의 월드투어가 진행되면서 투어 관련 상품 판매가 호조를 보였다. 다만 빅뱅 공연 일부가 자회사를 통해 직접 진행되면서 매출이 총액 방식으로 인식됐고, 대규모 투어 초기 비용도 발생해 공연 수익성은 평년보다 낮았다.
이 연구원은 "공연 매출의 총액 인식은 회계 처리 방식의 차이이며, 대규모 월드투어 초기 비용도 일회성에 그칠 것"이라고 설명했다. 향후 공연이 이어지면 관련 수익성이 개선될 것으로 내다봤다. 베이비몬스터는 현재 월드투어 31회를 진행 중이며, 2027년 추가 공연을 계획하고 있다. 직전 투어 32회와 비교해 공연 횟수가 크게 늘어날 전망이다.
음반 부문은 2027년 상반기 회복이 예상된다. NH투자증권은 4분기에도 유형 음반 형태의 신보가 없을 것으로 전망했다. 이에 따라 4분기 매출액은 1686억원, 영업이익은 166억원으로 추정했다. 반면 2027년 상반기에는 유형 음반 발매가 집중될 것으로 예상돼 실적 반등 요인으로 작용할 수 있다는 분석이다.
신인 아티스트 데뷔도 주요 성장 변수다. 와이지엔터테인먼트는 2027년 5인조 보이그룹과 4인조 걸그룹을 선보일 예정이다. 김 연구원은 "두 그룹의 초기 투자 구간이 지난 이후 안정적인 포트폴리오를 확보해 실적 안정성을 높일 수 있을 것"이라고 전망했다. 신인 그룹의 데뷔 초기에는 투자 비용이 발생하지만, 활동이 본격화되면 기존 아티스트에 집중된 매출 구조를 보완할 수 있다는 설명이다.
NH투자증권은 와이지엔터테인먼트의 올해 매출액과 영업이익을 각각 6003억원, 604억원으로 추정했다. 내년에는 매출액 6136억원, 영업이익 897억원을 예상했다. 내년 영업이익은 올해 추정치보다 48.4% 증가한 규모다. 다만 4분기 신보 발매 가정을 2027년 상반기로 변경하면서 올해와 내년 매출 추정치를 기존 전망보다 각각 5.1%, 2.7% 낮췄다.
와이지엔터테인먼트는 음악 제작과 아티스트 매니지먼트를 기반으로 음반·디지털 콘텐츠, 콘서트, MD, 광고, 로열티 등 사업을 전개하고 있다. NH투자증권은 기존 아티스트의 공연 활동과 베이비몬스터의 성장세에 더해 신인 그룹 데뷔가 실적 안정성을 높이는 계기가 될 것으로 내다봤다.
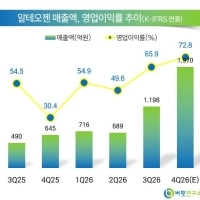
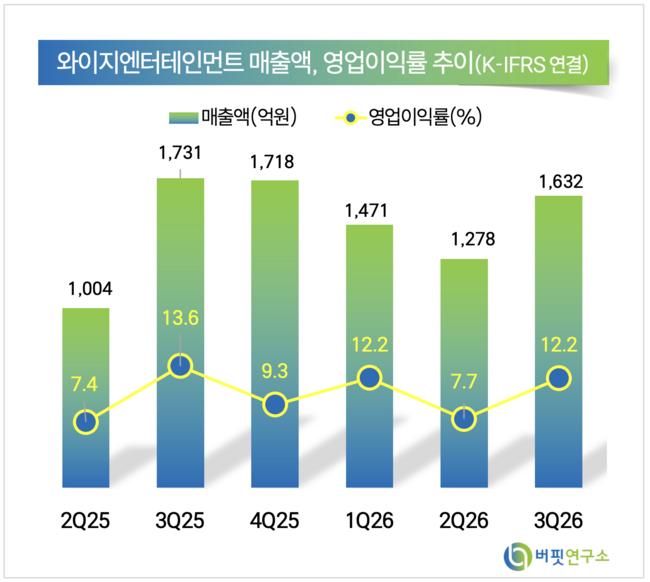 와이지엔터테인먼트 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>