Update2026.11.11 수

[버핏연구소=홍승환 기자] 하나증권은 삼성SDI(006400)에 대해 국내 재생에너지 확대와 ESS(에너지저장장치) 수요 증가에 따른 수혜가 기대된다며 투자의견 ‘매수’와 목표주가 66만7000원을 유지했다. 삼성SDI의 전일 종가는 53만8000원이다.
 삼성SDI 매출액 비중. [이미지=버핏연구소]
김현수 하나증권 연구원은 “한국 정부는 전기국가(Electro-state)로의 전환을 추진하고 있다”며 “이른바 전기국가론은 친환경 논리가 아니라 에너지 안보 논리에 기초하고 있기에 구조적”이라고 밝혔다.
이어 “제1차 재생에너지 기본계획 역시 이러한 인식을 담고 있다”며 “탈탄소가 아닌 에너지 안보 관점에서의 전기국가 당위를 제시하고 있다”고 설명했다.
전기국가 전환은 정파를 넘어서는 구조적 흐름으로 평가했다. 김 연구원은 “한국 역시 친환경이나 탈탄소 논리가 아닌 에너지 안보 측면에서의 당위로 인해 전기국가 전환을 추진하고 있다”며 “따라서 태양광 중심의 전기국가 전환은 집권 세력의 정파를 막론하고 진행되는 구조적 흐름일 것”이라고 전망했다.
태양광 설비 확대는 ESS 수요 증가로 이어질 것으로 봤다. 김 연구원은 “제12차 전력수급기본계획 재생에너지 보급 전망에 따르면 2040년 태양광 설비 목표는 171GW(기가와트)”라며 “올해 6월 말 32.7GW 대비 향후 약 138GW의 신규 설비가 필요하다”고 밝혔다.
이어 “재생에너지 비중이 높아질수록 발전량이 집중되는 낮 시간대 계통 혼잡과 출력제어가 증가하기 때문에 신규 태양광 가운데 상당 부분은 ESS와 연계될 필요가 있다”고 분석했다.
하나증권은 신규 태양광 설비의 약 37%가 ESS와 연계되고, ESS 출력을 연계 태양광 설비의 0.7배로 가정할 경우 필요한 ESS 출력은 약 35GW라고 추산했다. 여기에 태양광 발전량을 낮 시간대에서 저녁 피크 시간대로 이전하기 위한 장주기 ESS를 평균 5시간으로 가정하면 2040년까지 태양광 확대에 수반되는 ESS 배터리 잠재 수요는 약 175GWh(기가와트시)로 추정했다.
이는 2027년부터 2040년까지 14년간 연평균 약 12.5GWh의 배터리 수요에 해당한다. 풍력 발전에서도 연평균 약 3GWh의 ESS 배터리 수요가 발생할 것으로 예상돼, 향후 국내에서 연평균 15.6GWh의 ESS 배터리 수요가 발생할 수 있을 것으로 전망했다.
국내 ESS 시장 확대는 배터리 셀 업체들의 이익 기여도를 높일 것으로 예상됐다. 김 연구원은 “연평균 15GWh의 배터리 시장 규모는 셀 메이커들에게 누적 매출 약 52조원, 연평균 매출 3조7000억원의 시장을 형성할 것”이라고 밝혔다.
이어 “ESS 비즈니스의 장기 평균 영업이익률은 7%를 기대할 수 있다고 판단하며, 이에 따른 예상 영업이익은 연평균 2700억원”이라고 설명했다.
국내 ESS 배터리 시장은 과거 가격 경쟁으로 수익성 확보가 어려웠지만, 평가 기준 변화가 마진 개선을 이끌 수 있다고 봤다. 김 연구원은 “중앙입찰 시장의 평가 기준이 가격에서 공급망 기여도로 점차 이동할 것으로 예상한다”며 “자체 데이터센터 관련 ESS 민간 시장 역시 개화함에 따라 장기 마진 5% 이상 확보가 가능할 것”이라고 분석했다.
그는 “이를 국내 3사가 나눠 가진다고 가정했을 때 예상 수혜는 배터리 3사 각각 매출 1조2000억원, 영업이익 900억원”이라며 “삼성SDI의 2026년 예상 매출 16조원, 영업이익 3800억원을 감안하면 크지 않은 수준”이라고 말했다.
다만 AMPC를 제외한 기준으로 여전히 적자인 상황을 고려하면 이익 기여는 의미 있는 수준이라고 판단했다. 김 연구원은 “AMPC 제외 기준으로 여전히 적자인 상황을 고려하면 이익에 기여는 의미 있는 수준”이라고 평가했다.
국내 ESS 시장은 북미 대응 측면에서도 긍정적 역할을 할 것으로 전망됐다. 김 연구원은 “AMPC를 포함한 지배주주순이익을 고려했을 때 국내 시장 개화가 국내 셀 메이커들의 가파른 EPS 증가를 가져오지는 못한다”고 밝혔다.
다만 “북미 시장 내 빠른 공급 대응과 이를 통한 AMPC 수취가 중요한 현 시점에서 국내 ESS 시장 성장이 자연스럽게 탈중국 공급망을 국내에 구축해주고, 이것이 북미 영업 대응에 긍정적으로 작용할 것”이라고 분석했다.
이어 “오는 2028년 이후 한국 셀 메이커들의 AMPC 수취에 간접적으로 기여할 전망”이라며 “한국 배터리 기업들의 후방 기지 구축 효과를 기대할 수 있다는 점에서 향후 전반적인 수혜가 확대될 것”이라고 덧붙였다.
하나증권은 삼성SDI의 올해 연결기준 매출액과 영업이익을 각각 16조934억원, 3855억원으로 전망했다. 매출액은 전년대비 21.3% 증가하고 영업이익은 흑자전환하는 수준이다. 내년 매출액과 영업이익은 각각 19조598억원, 1조4839억원으로 추정했다.
수익성도 점진적으로 개선될 것으로 봤다. 하나증권은 삼성SDI의 올해 영업이익률을 2.40%, 내년 영업이익률을 7.79%로 전망했다. 2028년 영업이익률은 10.59%까지 상승할 것으로 예상했다.
순이익도 개선될 전망이다. 하나증권은 삼성SDI의 올해 지배주주순이익을 8186억원으로 예상했다. 지난해 6495억원 순손실에서 흑자전환하는 수준이다. 내년 지배주주순이익은 1조6298억원으로 올해보다 99.1% 증가할 것으로 추정했다.
목표주가는 66만7000원으로 유지했다. 하나증권은 삼성SDI의 올해 예상 주당순이익(EPS)을 9959원, 내년 EPS를 1만9827원으로 전망했다. 올해 주가수익비율(PER)은 54.02배, 내년 PER은 27.13배로 추정했다.
삼성SDI는 전기차 배터리, ESS 배터리, 소형전지, 전자재료 사업을 영위하는 배터리·소재 기업이다. 최근에는 국내 전기국가 전환에 따른 재생에너지 확대, 태양광·풍력 연계 ESS 수요 증가, 중앙입찰 시장의 평가 기준 변화, 국내 탈중국 공급망 구축, 북미 AMPC 수취 가능성이 주요 투자 변수로 꼽힌다.
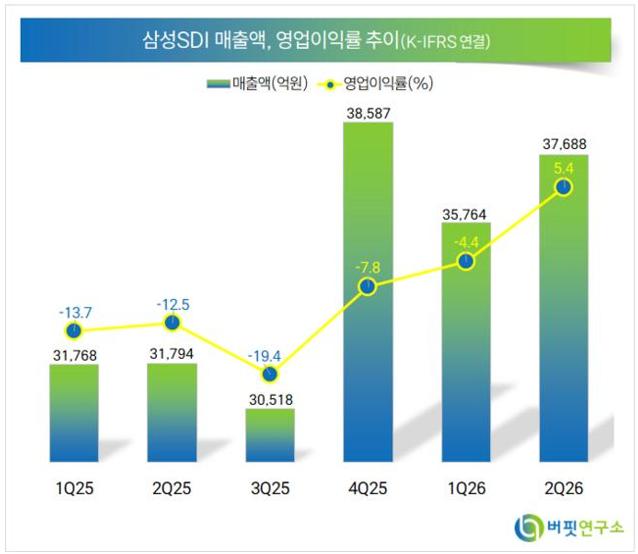 삼성SDI 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>