
Update2026.11.11 수

[버핏연구소=추승수 기자] 메리츠증권은 삼성전기(009150)에 대해 AI 확산에 따른 MLCC(적층세라믹콘덴서)와 ABF(아지노모토 빌드업 필름) 기판 수요 증가로 가파른 이익 성장이 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 적정주가는 기존 대비 상향한 220만원을 제시했다. 삼성전기의 전일 종가는 148만6000원이다.
 삼성전기 매출액 비중. [이미지=버핏연구소]
양승수 메리츠증권 연구원은 "올해 3분기 매출액은 전년동기대비 32.2% 증가한 3조8200억원, 영업이익은 152.4% 늘어난 6571억원으로 영업이익 기준 시장 컨센서스를 9.3% 상회할 전망"이라며 "유통채널 가격 인상 효과와 AI 중심 고부가 제품 중심의 믹스 개선이 맞물리고 있다"라고 전했다.
이어 "컴포넌트 사업부 영업이익률은 지난 2022년 1분기 이후 18개 분기 만에 20%를 상회할 것으로 예상한다"며 "ABF 역시 높은 가동률이 유지되는 가운데 북미 CSP(클라우드서비스제공업체) A사향 ASIC(주문형반도체), 북미 NV사향 스위치 및 LPU, 북미 CPU 고객사의 6세대 서버용 CPU향 대면적 ABF 기판 공급 확대가 맞물리며 영업이익률 30%를 상회할 전망"이라고 설명했다.
또 "BGA(볼그리드어레이) 역시 지속적인 판가 인상 효과를 바탕으로 수익성 하방을 방어하며 패키지솔루션 사업부의 높은 이익 체력 유지에 기여할 것"이라고 예상했다.
메리츠증권은 에이전틱 AI(Agentic AI) 확산에 따른 CPU의 중요성에도 주목했다. 양 연구원은 "최근 메타 뮤즈(Meta Muse)의 등장으로 에이전틱 AI가 재차 부각되면서 AI 시스템 내 오케스트레이션 역할을 담당하는 CPU의 중요성도 재평가되고 있다"며 "에이전틱 AI 확산에 따른 점진적인 CPU 탑재량 증가 가능성이 부각되며 관련 밸류체인에 대한 시장의 관심도 높아지고 있다"라고 전했다.
이어 "삼성전기가 장기 공급계약을 체결 중인 AI용 초소형·고용량 MLCC의 핵심 역할은 고성능 반도체 주변의 전원 안정화"라며 "최근 AI 수요 확대와 함께 적용처가 AI 가속기에서 서버용 CPU까지 확장되고 있으며 삼성전기는 이미 북미 CPU 업체와 장기 공급계약을 체결한 것으로 파악된다"라고 설명했다.
또 "AI용 MLCC의 수주 규모를 결정하는 핵심 변수는 고객사의 칩 출하량"이라며 "CPU 고객사향 수주 규모 역시 주요 ASIC 고객사와 대등한 수준으로 추정되며 향후 여타 CPU 업체로도 공급계약이 확대되면서 AI용 MLCC의 추가적인 수주 성장이 이어질 전망"이라고 밝혔다.
ABF에서도 CPU향 수요 확대가 이어질 것으로 내다봤다. 양 연구원은 "전통적으로 ABF의 주요 전방시장은 서버·PC용 CPU이며 삼성전기는 다수의 CPU 고객사향 물량을 공급하고 있다"며 "특히 북미 CSP A사의 경우 ASIC뿐만 아니라 CPU향에서도 퍼스트 벤더로 공급하고 있다"라고 설명했다.
이어 "상반기 메타와의 대규모 CPU 공급계약 체결에 따라 향후 CPU향 ABF 물량의 지속적인 증가가 기대된다"며 "베트남 공장에서도 북미 CPU 업체의 6세대 서버용 ABF 기판 공급 물량이 확대되고 있으며 PC향 물량까지 포함할 경우 전체 ABF 매출 내 CPU향 비중은 45%를 상회하는 것으로 추정된다"라고 전했다.
끝으로 "최근 환율 환경이 급격히 비우호적으로 전환됐음에도 불구하고 이익 눈높이가 지속적으로 상향 조정되고 있다는 점이 핵심"이라며 "향후에도 가파른 이익 성장의 기울기를 바탕으로 투자 매력이 지속 부각될 전망"이라고 설명했다.
삼성전기는 전자부품을 생산한다. MLCC와 카메라모듈, 반도체 패키지기판 등을 주력으로 생산하며 AI 서버와 데이터센터용 고부가 MLCC·ABF 기판 사업을 확대하고 있다.
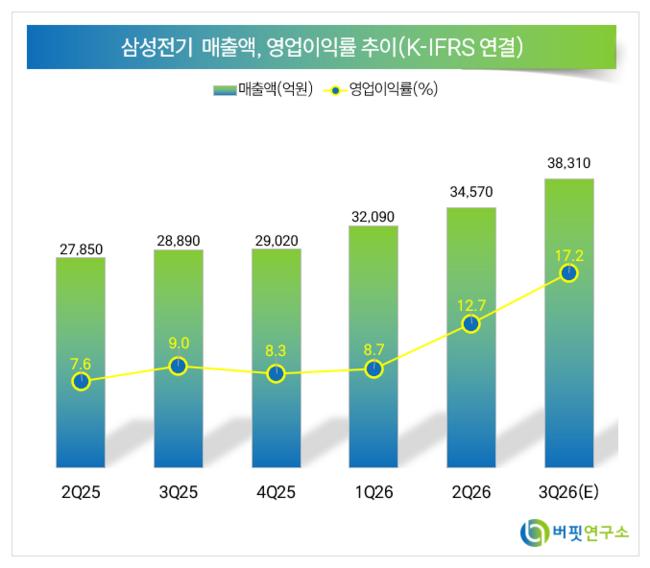 삼성전기 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














