
Update2026.11.11 수

하나증권은 삼성전기(009150)에 대해 MLCC와 패키지기판 판가인상으로 이번 3분기 환율 하락 영향을 넘어서는 실적이 예상되고, 실적발표 시즌을 기점으로 이익 추정치 상향 구간에 다시 진입할 것이라며 투자의견 '매수'와 목표주가 300만원을 유지했다. 삼성전기의 전일 종가는 149만9000원이다.
 삼성전기 매출액 비중.[이미지=버핏연구소]
대규모 패키지기판 증설 계획이 공개됐다. 김민경 하나증권 연구원은 "삼성전기는 세종과 베트남에 각각 4조3000억원, 2조5000억원 규모의 패키지기판 증설 공시를 발표했다"며 "베트남 지역 인프라 투자를 포함하면 총 8조5000억원 규모의 투자"라고 밝혔다.
이어 "여타 탑티어 기판 업체와 마찬가지로 전체 투자 금액의 70% 이상은 선수금 방식으로 받을 예정이며, 추가로 협의 중인 거래선도 있는 것으로 파악된다"며 "고객사별 투자 조건은 다르지만 요구 물량과 최소 가동률을 보장하는 조건이 공통적으로 들어가 있고 계약기간은 3~5년 수준"이라고 설명했다.
김 연구원은 "FCBGA 가격은 상방이 열려 있는 구조로 공급부족이 심해지면 추가 업사이드가 발생할 수 있다"며 "국내 일부 사업장은 내년 하반기부터 일부 생산라인 가동을 시작해 오는 2028년 본격 가동할 계획"이라고 말했다.
공급자 우위 시장은 길어질 것으로 봤다. 그는 "글로벌 FCBGA 공급업체들의 대규모 증설이 이어지고 있지만 FCBGA 리드타임은 정상 수준인 12주를 크게 웃도는 48~56주로, 전체 IT 부품 업종 가운데 가장 심한 공급부족이 발생하고 있다"며 "AI 가속기와 서버 CPU 수요가 견조하게 성장하는 가운데 임베딩 기판 등 차세대 기판의 생산수율을 감안하면 공급자 우위 시장은 장기화될 전망"이라고 분석했다.
이번 3분기 실적은 환율 부담을 넘어설 것으로 내다봤다. 김 연구원은 "이번 3분기 매출은 3조8345억원, 영업이익은 6615억원을 기록할 전망"이라며 "원달러 환율 하락 영향에도 MLCC와 패키지 기판 판가인상 효과가 영업이익 호조를 이끌고 있다"고 밝혔다.
매출은 전년동기대비 32.7%, 영업이익은 154.1% 늘어나는 규모다. 영업이익률은 17.3%로 지난 2분기 12.7%에서 4.6%p 오를 것으로 추정됐다. 부문별 영업이익은 컴포넌트 4157억원, 패키지 2100억원, 광학솔루션 357억원으로 예상됐다.
그는 "MLCC는 이달 말에서 오는 10월 사이 전장 고객사들의 연간 공급 계약이 예정돼 있는데, 삼성전기가 내년 전체 MLCC 매출의 60~70% 미만으로 LTA 비중을 제한하려 한다는 점을 감안하면 고객사의 수급 불안은 더 커질 전망"이라며 "패키지솔루션 부문도 FCBGA와 BT 기판 판가인상, 스펙 상향에 따른 믹스 개선이 이익 성장을 이끌 것"이라고 전망했다.
이익 추정치 상향 흐름도 다시 나타날 것으로 봤다. 김 연구원은 "이번 3분기 실적발표 시즌을 기점으로 MLCC와 FCBGA 판가인상, 생산능력 확대에 따른 내년과 오는 2028년 이익 추정치 상향 조정 구간에 다시 진입할 것"이라며 "직납 거래선향 MLCC 가격 협상을 진행하고 있는데 AI 서버 고객사의 높은 가격 수용력을 고려하면 시장 기대치를 웃도는 판가 인상 효과가 기대된다"고 진단했다.
이어 "패키지 기판 역시 공급자 우위 시장 환경을 기반으로 분기마다 가파른 판가인상이 이뤄지고 있어 이익률 개선세가 이어질 전망"이라고 덧붙였다.
하나증권은 삼성전기의 올해 매출액과 영업이익을 각각 14조5225억원, 2조1053억원으로 추정했다. 매출액은 전년대비 28.4% 늘어나는 수준이다. 내년 매출액과 영업이익은 각각 18조2001억원, 4조7538억원으로 전년대비 25.3%, 125.8% 증가할 것으로 예상했다.
기존 추정치와 비교하면 올해 영업이익은 2조312억원에서, 내년 영업이익은 4조3325억원에서 각각 올려 잡았다. 올해와 내년 영업이익 컨센서스는 각각 1조9607억원, 3조7662억원이다. 부문별로는 내년 영업이익을 컴포넌트 3조5413억원, 패키지 1조545억원, 광학솔루션 1580억원으로 내다봤다.
삼성전기는 컴포넌트와 광학솔루션, 패키지 3개 부문으로 사업을 운영한다. 지난 2분기 부문별 매출은 컴포넌트 1조6494억원, 광학솔루션 1조362억원, 패키지 7716억원이다. 최대주주는 삼성전자 외 4인으로 지분 23.77%를 보유하고 있으며 국민연금공단이 9.95%를 갖고 있다. 외국인 지분율은 37.82%, 시가총액은 111조9659억원이며 52주 최고가와 최저가는 각각 227만원과 19만1700원이다.
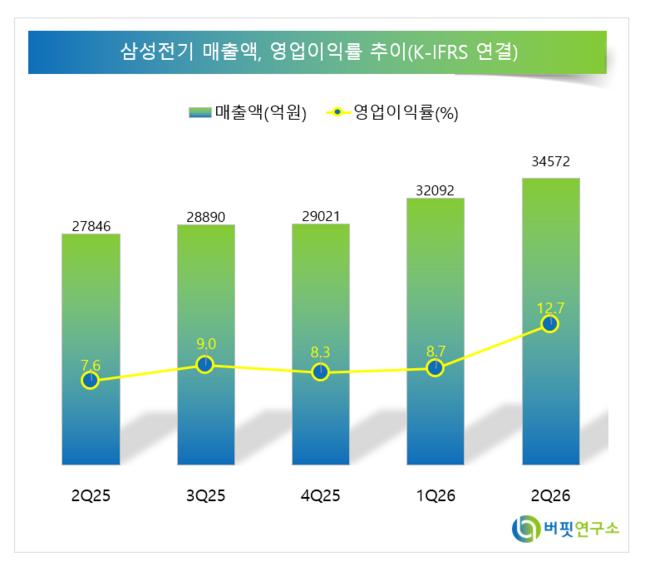 삼성전기 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














