
Update2026.11.11 수

[버핏연구소=김지원 기자] 유진투자증권은 NAVER(035420)에 대해 3분기 비용 집행 증가로 영업이익이 시장 컨센서스를 하회할 것으로 전망했다. 다만 AI 인프라 투자와 커머스 사업의 성장, 4분기 이후 AI 플랫폼 관련 이벤트 등을 고려해 투자의견 '매수(BUY)'와 목표주가 32만원을 유지했다. NAVER의 지난 10월 6일 종가는 19만1100원이다.
 NAVER 매출액 비중. [이미지=버핏연구소]
유진투자증권은 NAVER의 3분기 매출액을 3조4900억원으로 전년 동기 대비 11.1% 증가할 것으로 전망했다. 반면 영업이익은 4893억원으로 전년 동기 대비 14.3% 감소해 시장 컨센서스 5210억원을 하회할 것으로 예상했다. 추석 연휴가 9월에 포함되면서 광고·커머스의 영업일수가 줄었고, 지난해 커머스 수수료 인상의 기저효과가 소멸되는 가운데 비용 집행이 하반기에 집중된 영향이다.
광고 매출은 1조4866억원으로 전년 동기 대비 6.3% 증가할 전망이다. AI 애드부스트와 커머스 광고 호조가 이어질 것으로 예상되지만 추석 연휴 영향으로 성장률은 둔화될 것으로 분석했다. AI 브리핑 광고 등 신규 지면의 기여는 아직 제한적이며, 2027년부터 본격적인 확대가 예상된다.
서비스 매출은 4689억원으로 전년 동기 대비 12.0% 증가할 것으로 전망했다. 커머스 수수료 인상 효과가 제거되면서 성장률 둔화는 불가피하지만, NAVER 배송·멤버십 기반의 거래액 성장은 견조할 것으로 내다봤다.
파이낸셜 플랫폼 매출은 4936억원으로 전년 동기 대비 15.5% 증가할 것으로 전망했다. 외부 결제액 중심의 성장이 지속되는 가운데 글로벌 도전 매출은 1조366억원으로 전년 동기 대비 15.9% 증가할 것으로 예상했다. 특히 C2C 부문이 56.0% 성장하고, 엔터프라이즈도 13.5% 증가하면서 성장세를 이어갈 것으로 분석했다. 콘텐츠는 -3.5% 역성장하나 스튜디오의 AI 수주 확대로 성장세가 유지될 것으로 전망했다.
영업비용은 2조9965억원으로 전년 동기 대비 16.7% 증가할 전망이다. Npay Connect 단말기 보급과 쇼핑 프로모션 관련 마케팅 비용이 증가하고, 파트너비는 월드컵·아시안게임 중계권과 인프라 비용 증가가 반영될 것으로 예상된다.
AI 인프라 투자도 중장기 성장의 주요 변수로 꼽혔다. 오는 10월 30일 엔비디아의 10억달러 유상증자 납입이 예정돼 있으며, 브로드컴과의 본계약과 고객사 계약도 순차적으로 공개될 전망이다. 당초 기대됐던 대형 앵커 테넌트와의 단일 계약보다는 복수 고객사 계약을 병행하는 방향이 초기 가동률과 수익성 확보에 유리할 것으로 분석했다. 2027년 상반기 55MW 가동 목표도 유효할 것으로 전망했다.
네이버파이낸셜과 두나무의 합병도 향후 주가의 주요 이벤트로 제시됐다. 공정위 심사가 연내 마무리될 것으로 예상되는 가운데 원화 스테이블코인 등 디지털자산 입법 지연으로 수익화 구체화 시점은 늦어지고 있지만, 미국 중심의 제도화 진전 등 사업 기회의 방향성은 유효한 것으로 판단했다.
유진투자증권은 3분기가 실적 모멘텀을 기대하기 어려운 구간이지만 비용 증가의 상당 부분은 오프라인 데이터와 AI 인프라 확보를 위한 투자 성격이며, 거래액·결제액 등 핵심 지표는 견조하다고 평가했다. 4분기 이후 AI팩토리 고객 계약과 두나무 합병 승인 등 이벤트가 주가 반등의 트리거가 될 수 있다고 전망했다.
NAVER의 2026년 매출액은 13조7350억원, 영업이익은 2조68억원으로 전망했다. 2027년에는 매출액 15조6580억원, 영업이익 2조4270억원을 기록할 것으로 예상했다. 영업이익률은 2026년 15.1%에서 2027년 15.5%로 개선될 전망이다.
유진투자증권은 2027년 예상 주당순이익(EPS)에 목표 주가수익비율(PER) 26.5배를 적용해 목표주가 32만원을 유지했다. 3분기 실적 모멘텀은 약하지만 AI 인프라와 커머스 등 핵심 사업의 성장성과 향후 주요 이벤트를 고려해 매수 의견을 유지했다.
NAVER는 검색과 광고를 기반으로 커머스, 핀테크, 콘텐츠, 클라우드 등 다양한 인터넷 서비스를 제공하는 플랫폼 기업이다.
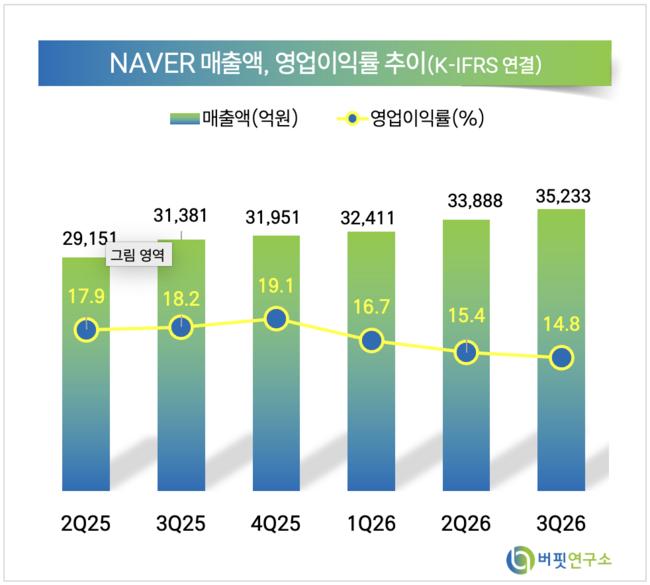 NAVER 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














