
Update2026.11.11 수

DS투자증권은 삼성SDI(006400)에 대해 이번 3분기 본업 흑자전환과 일회성 정산 이익으로 컨센서스를 웃돌고 오는 4분기에도 ESS 중심 성장이 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 84만원에서 94만원으로 상향 조정했다. 삼성SDI의 전일 종가는 56만2000원이다.
 삼성SDI 매출액 비중.[이미지=버핏연구소]
최태용 DS투자증권 연구원은 "삼성SDI의 이번 3분기 매출액은 4조원, 영업이익은 2575억원으로 이익 컨센서스 1318억원을 상회할 전망"이라며 "미국 GM JV인 시너지셀즈 지분 인수 과정의 정산 이익 약 1500억원이 자동차 부문에 반영될 것"이라고 밝혔다.
매출액은 전분기대비 6.5%, 전년동기대비 31.5% 증가하는 수준이다. 영업이익은 전분기대비 26.4% 늘고 전년동기대비 흑자로 돌아선다.
이어 "정산 이익은 최소 구매 물량 정산 성격의 일회성 이익으로 파악된다"며 "정산을 제외한 전사와 전지 사업부의 AMPC 포함 영업이익은 각각 1075억원, 637억원"이라고 설명했다.
사업부별로는 ESS와 소형전지가 실적을 이끌었다. 최 연구원은 "ESS는 국내 이연 물량 공급 재개를 포함해 매출이 전분기대비 35% 성장하고, 소형전지는 고출력 제품 중심 가동률 상승으로 흑자전환이 예상된다"며 "자동차 부문은 미국 생산분의 유럽 수출 종료로 매출이 전분기대비 10% 줄지만 이를 상쇄하고 관세 환급이 사라진 첫 분기에 본업 흑자가 확인된다"고 분석했다.
다만 환율 영향은 제한적이었다고 봤다. 그는 "분기 평균 원/달러 환율은 하락했으나 손익 영향은 사업계획 범위에서 흡수된 것으로 파악된다"고 평가했다.
오는 4분기에는 AMPC를 제외해도 흑자가 예상된다. 최 연구원은 "오는 4분기 AMPC를 제외한 전지 사업부 영업이익도 275억원으로 흑자전환하고 ESS 매출은 50~60% 증가할 것"이라며 "이번 3분기 성장이 국내 이연 물량 중심이었다면 오는 4분기는 이번 10월 양산에 들어간 인디애나 LFP 라인 영향으로 미국 물량이 더해진다"고 전망했다.
그는 "미국 생산 확대로 AMPC도 오는 4분기 1501억원으로 증가한다"며 "BMW 물량 공백에 따른 자동차 부문 부진은 소형전지 흑자전환과 ESS 확대가 상쇄할 것"이라고 진단했다.
수주 모멘텀도 기대 요인으로 제시됐다. 최 연구원은 "북미 ESS는 기존 장기 공급계약에 이어 추가 논의가 진행 중이고, 유럽은 LFP를 포함한 각형 다수 프로젝트의 연내 수주가 목표"라며 "EU 산업가속화법의 역내 생산 요건이 확정되면 유럽 OEM의 비중국 셀 발주 유인이 커진다"고 말했다.
이어 "삼성디스플레이 지분 일부 매각 대금 4조5000억원은 시너지셀즈 인수와 미국 증설 재원"이라며 "시너지셀즈는 오는 2028년 하반기 가동을 목표로 우선 2개 라인, 연 10GWh의 ESS 전환을 검토 중이며 잔여 라인은 북미 ESS 추가 물량과 유럽 OEM향 미국 생산 수요로 배정될 수 있다"고 덧붙였다.
DS투자증권은 삼성SDI의 올해 매출액과 영업이익을 각각 16조410억원, 5303억원으로 추정했다. 매출액은 전년대비 20.9% 증가하고 영업이익은 흑자전환하는 수준이다. 정산 이익과 오는 4분기 ESS 가이던스를 반영해 연간 영업이익 추정치를 42% 상향했다. 내년 매출액과 영업이익은 각각 19조9540억원, 1조8050억원으로 예상했다.
목표주가 상향은 추정치 상향을 반영한 결과다. 그는 "상방에 주목해야 할 구간"이라고 강조했다.
삼성SDI는 소형전지와 중대형전지, 전자재료 사업을 운영하는 2차전지 기업이다. 이번 2분기 매출은 중대형전지 2조2350억원, 소형전지 1조2840억원, 전자재료 2500억원으로 구성됐다. 최대주주는 삼성전자 외 6인으로 지분 20.3%를 보유하고 있으며 국민연금공단 외 1인이 8.0%를 갖고 있다. 외국인 지분율은 25.6%다. 보통주 시가총액은 45조2890억원, 52주 최고가와 최저가는 각각 72만3000원과 20만1500원이다.
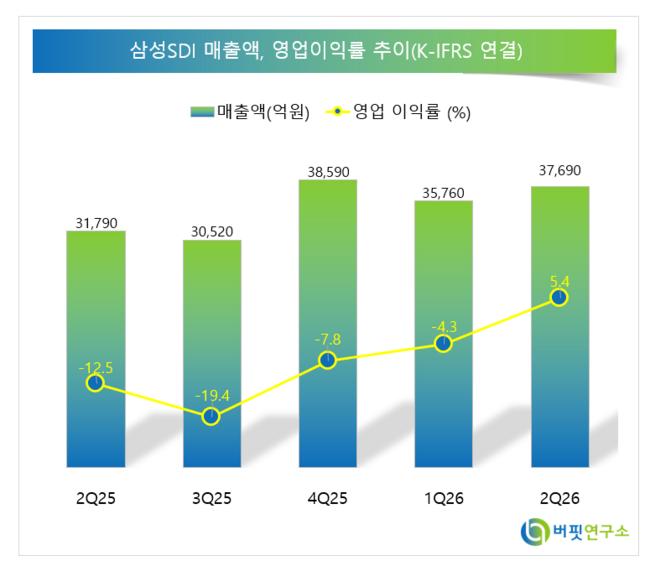 삼성SDI 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














