Update2026.10.15 목

[버핏연구소=추승수 기자] iM증권은 현대모비스(012330)에 대해 전동화 부문의 적자 축소와 AS 사업의 높은 수익성을 바탕으로 올해 하반기 실적 개선이 이어질 것으로 전망했다. 특히 로봇용 액추에이터 사업의 잠재 가치가 향후 기업가치 재평가를 이끌 것으로 평가했다. 이에 투자의견 '매수'와 목표주가 58만원을 유지했다. 현대모비스의 전일 종가는 41만5500원이다.
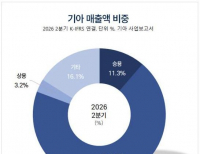
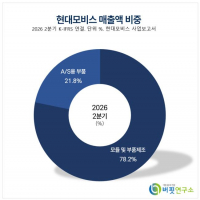
 현대모비스 매출액 비중. [이미지=버핏연구소]
iM증권은 "현대모비스의 올해 3분기 매출액은 전년동기대비 0.8% 증가한 15조1000억원, 영업이익은 16.5% 늘어난 9091억원으로 전망한다"며 "국내 완성차 생산 대수가 감소한 영향이 존재하지만 주요 EV(전기차) 생산 확대에 따라 전동화 부문의 적자 폭이 축소될 것"이라고 전했다.
이어 "올해 3분기 AS 사업부 영업이익률은 26% 이상 수준으로 나타날 전망"이라며 "물류비 상승에 따른 영향도 제한적일 것"이라고 설명했다.
또 "반도체와 원자재 가격 인상에 따른 영향은 올해 2분기와 유사한 수준일 것"이라며 "인도 공장 화재에 따른 비용 발생 요인도 존재한다"라고 전했다.
iM증권은 현대모비스의 기업가치 상승을 이끌 핵심 요인으로 액추에이터 사업의 잠재 가치를 꼽았다. "현재 현대모비스의 밸류에이션 하단을 지지하고 상승 여력을 열어줄 수 있는 요인은 액추에이터 사업"이라며 "지난 CES(국제 전자제품 박람회) 2026에서 보스턴다이내믹스 제품군에 액추에이터를 공급한다는 점이 공식화됐다"라고 설명했다.
이어 "올해 진행된 현대차와 기아의 CID(CEO Investor Day), 현대모비스의 테크데이 등 행사에서도 관련 사업의 진행 상황과 향후 로드맵이 확인됐다"며 "오는 2028년 연간 3만대 생산능력을 갖춘 공장을 건설한다는 계획을 유지하고 있다"라고 전했다.
또 "휴머노이드 로봇 한 대당 평균 40개 안팎의 액추에이터가 탑재된다"며 "보스턴다이내믹스의 외부 제품 판매 가능성도 시사됐다"라고 설명했다.
iM증권은 글로벌 자동차 부품업체들과 비교해 현대모비스의 액추에이터 사업 경쟁력이 앞서 있다고 평가했다. "현대모비스는 경쟁 글로벌 티어1(Tier 1) 업체들보다 액추에이터 사업 진출 의지가 높을 뿐 아니라 사업 진행 상황도 앞서 있다"며 "보스턴다이내믹스라는 그룹 내 안정적인 매출처를 확보했다는 점도 긍정적"이라고 전했다.
이어 "이러한 점을 근거로 산출한 목표주가 적용 배수의 논리가 견고하다"며 "현대모비스의 목표주가 58만원을 유지한다"라고 설명했다.
끝으로 "반도체 가격 인상 등 고객사로부터 비용 보전이 가능한 항목은 올해 4분기에 환입될 전망"이라며 "이에 따라 4분기 이익 성장 폭도 클 것으로 예상한다"라고 전했다.
현대모비스는 자동차 부품을 제조한다. 자동차 모듈과 핵심 부품, 전동화 부품, AS 부품 사업을 영위하며 최근에는 휴머노이드 로봇용 액추에이터 등 미래 모빌리티 부품 사업을 확대하고 있다.
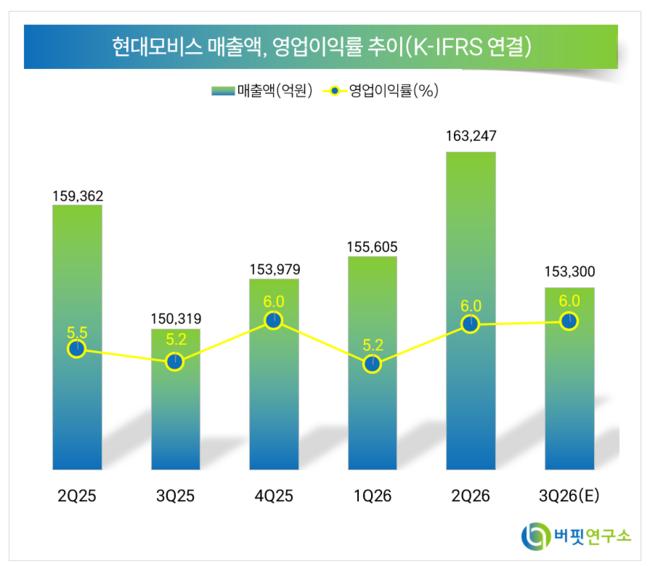 현대모비스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>