Update2026.10.15 목

[버핏연구소=김지원 기자] 신한투자증권은 경동나비엔(009450)에 대해 환율 하락에도 선방한 수익성을 바탕으로 HVAC(냉난방공조) 사업의 성장 가능성에 주목할 필요가 있다고 분석했다. 투자의견은 '매수'를 유지하고 목표주가는 11만원을 유지했다. 경동나비엔의 지난 10월 14일 종가는 6만5900원이다.
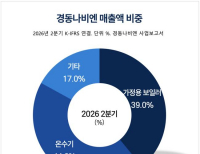
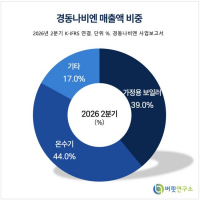
 경동나비엔 매출액 비중. [이미지=버핏연구소]
허성규·이재윤 신한투자증권 연구원은 경동나비엔의 3분기 매출액을 3940억원, 영업이익을 381억원으로 전망했다. 영업이익률(OPM)은 9.7%로 예상된다. 전분기 대비 수익성은 감소했지만 변동폭이 축소되면서 실적 가시성이 높아졌다는 평가다.
2분기에는 관세 환입으로 영업이익률이 일시적으로 21.7%를 기록했다. 반면 3분기에는 환헤지 없이 연초 대비 누적 환율을 적용하면서 상반기 평균 환율인 1450원 대비 하락분이 손익에 반영될 것으로 전망된다.
HVAC 사업은 온수기 중심의 사업 구조를 넓힐 성장 동력으로 꼽혔다. 경동나비엔의 HVAC 매출은 7월 70억원 발생 이후 비슷한 수준을 유지하고 있으며, 연환산 기준으로 연간 1000억원 안팎의 매출을 달성할 것으로 예상된다. 평균 마진은 온수기보다 높지만 판촉비 등 각종 비용을 먼저 부담하는 구간으로, 2027년까지는 보수적인 수익성이 전망된다.
신한투자증권은 3분기 영업이익률 9.7%에서 점진적으로 상승 압력이 작용할 것으로 판단했다. HVAC 사업이 최종 시장 규모를 온수기 대비 10배까지 확대할 수 있다는 점도 중장기 성장 가능성을 뒷받침한다.
온수기 수출은 단기적으로 감소했지만 실제 수요에 미치는 영향은 제한적일 것으로 분석했다. 1~8월 온수기 누적 수출액은 2024년 2억7000만달러에서 2026년 1억8000만달러로 줄어들었다. 다만 이는 현지 재고 관리 정책 변경에 따른 감소로, 실제 수요가 위축된 것은 아니라는 판단이다.
중장기적으로는 하이브리드 온수기가 새로운 성장 기회가 될 전망이다. 신한투자증권은 하이브리드 온수기가 A. O. 스미스(A. O. Smith)의 기존 가스식 온수기 시장까지 공략할 수 있을 것으로 내다봤다.
목표주가는 11만원을 유지했다. 신한투자증권은 2027년 예상 주당순이익(EPS) 1만519원에 목표 주가수익비율(PER) 10.4배를 적용해 목표주가를 산정했다. 이는 5년 평균 수준으로, A. O. 스미스 대비 33% 할인한 수치다.
현재 주가는 2027년 예상 PER 6.0배 수준이다. 신한투자증권은 하반기 및 2027년 수익성 개선이 현실화하면 추정치를 상향할 여지가 있으며, HVAC 시장 진입으로 전체 시장 규모가 확대되면 기존 대비 높은 밸류에이션을 적용받을 가능성도 있다고 분석했다.
경동나비엔은 보일러와 온수기 등 난방·온수 제품을 제조·판매하는 기업으로, 북미 시장을 중심으로 HVAC 및 하이브리드 온수기 사업을 확대하고 있다.
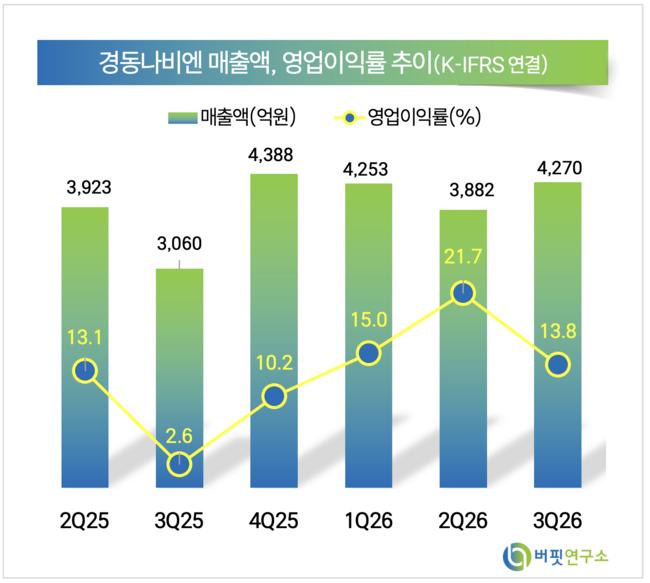 경동나비엔 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>