
Update2026.11.11 수

[버핏연구소=김지원 기자] 다올투자증권은 달바글로벌(483650)에 대해 원화 강세에도 광고비 효율화와 외화 비용의 자연 헤지 효과로 수익성을 방어할 것으로 전망했다. 투자의견 '매수(BUY)'를 유지했으나 2027년 실적 추정치 하향 조정을 반영해 적정주가를 기존 34만원에서 31만원으로 낮췄다. 달바글로벌의 지난 10월 15일 종가는 15만8700원이다.
 달바글로벌 매출액 비중. [이미지=버핏연구소]
다올투자증권은 달바글로벌의 3분기 매출액을 1633억원으로 전망했다. 전년 동기 대비 43% 증가하지만 전분기 대비로는 13% 감소하는 수준이다. 영업이익은 339억원으로 전년 동기 대비 104% 증가하고 전분기 대비 28% 감소할 것으로 예상했다. 매출액은 원화 강세 영향으로 시장 컨센서스를 6% 밑돌지만, 영업이익률(OPM)은 20.8%로 전년 동기 대비 6.2%포인트 상승해 회사 가이던스인 17%를 웃돌 전망이다.
광고선전비율은 19.5%로 효율화되고 외화 비용은 환율 하락에 따른 자연 헤지 효과를 낼 것으로 분석했다. 다만 운반비율은 14.0%로 전분기 대비 1.8%포인트 상승할 것으로 예상된다. 이는 2분기 관세 환급에 따른 기저효과와 서양권 운임 상승의 영향으로 풀이된다.
지역별 매출은 러시아 151억원으로 전년 동기 대비 30%, 전분기 대비 23% 증가할 것으로 전망했다. 골드애플 발주 회복이 성장 배경이다. 아세안 매출은 223억원으로 전년 동기 대비 55% 증가하고 전분기와 비슷한 수준을 기록할 것으로 예상된다. 베트남 세컨드 히어로 안착이 주요 요인으로 꼽혔다.
북미 매출은 282억원으로 전년 동기 대비 60% 증가할 전망이다. 다만 전분기 대비로는 19% 감소할 것으로 예상된다. 유럽 매출은 180억원으로 전년 동기 대비 190% 증가하지만 전분기 대비 12% 감소할 것으로 추정했다. 프라임데이 부재와 원화 강세가 영향을 미칠 전망이다. 일본 매출은 270억원으로 전년 동기 대비 47% 증가하고 전분기 대비 25% 감소할 것으로 예상된다. 이는 2분기 메가와리 행사에 따른 기저효과가 반영된 결과다.
4분기에는 매출과 영업이익 모두 전분기 대비 성장할 것으로 전망된다. 다올투자증권은 4분기 매출액을 1988억원으로 전년 동기 대비 22%, 전분기 대비 22% 증가할 것으로 예상했다. 영업이익은 389억원으로 전년 동기 대비 52%, 전분기 대비 15% 증가할 전망이다.
미국 틱톡샵의 10월 1~10일 일평균 거래액은 3분기 대비 61% 증가한 것으로 나타났다. 프라임 빅딜 데이에는 아마존 뷰티 부문 톱100 상품 가운데 스페인과 독일 제품이 각각 4개씩 포함되며 성수기 진입을 확인했다. 다올투자증권은 이러한 흐름이 4분기 실적 성장에 긍정적으로 작용할 것으로 내다봤다.
중장기 성장 목표도 유지했다. 달바글로벌은 2027년 매출액 1조원, 2028년 영업이익률 25%를 목표로 하고 있다. 다올투자증권은 2027년 매출액을 1조117억원으로 추정했으며, 영업이익률은 23.9%로 전망했다. 주력 제품인 리뉴얼과 달바 시그니처, 헤어 프로페셔널 브랜드가 다음 성장 동력이 될 것으로 분석했다.
다올투자증권은 2027년 실적 추정치 조정을 반영해 적정주가를 31만원으로 하향했지만 투자의견 '매수'는 유지했다. 원화 강세에 따른 매출 부담에도 광고 효율화와 외화 비용의 자연 헤지로 수익성을 방어하고, 글로벌 시장 확대를 통해 성장세를 이어갈 것으로 전망했다.
달바글로벌은 프리미엄 비건 스킨케어 브랜드 '달바'를 중심으로 화장품을 개발·판매하는 기업으로, 국내외 유통망과 글로벌 이커머스 플랫폼을 통해 해외 시장을 확대하고 있다.
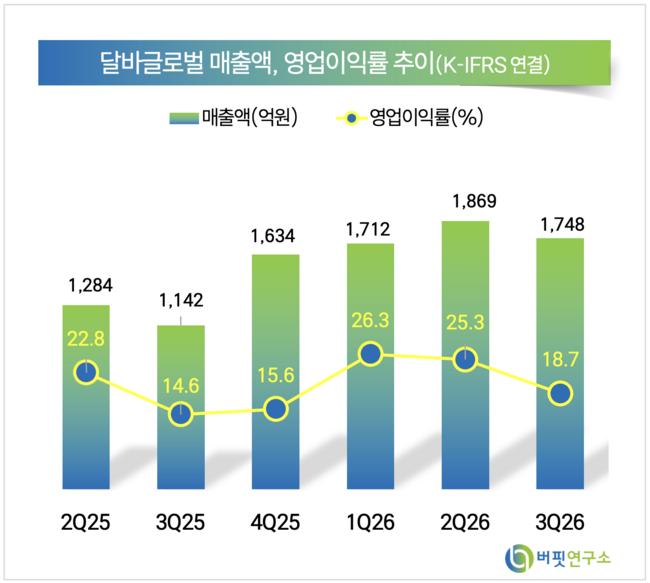 달바글로벌 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














