
Update2026.11.11 수

[버핏연구소=홍승환 기자] 신한투자증권은 LG디스플레이(034220)에 대해 환율과 판가 등 단기 반등 요인은 제한적이지만, IT OLED를 겨냥한 신기술 ‘FLiPP’를 통해 중장기 기술 경쟁력을 확보하고 있다고 평가했다. 투자의견 ‘매수’를 유지했지만 실적 추정치와 밸류에이션 하향을 반영해 목표주가는 기존 1만3000원에서 1만1000원으로 낮췄다. LG디스플레이의 전일 종가는 7230원이다.
 LG디스플레이 매출액 비중. [이미지=버핏연구소]
박현우 신한투자증권 연구원은 “환율과 판가 등 단기 반등 트리거를 찾기 쉽지 않은 상황”이라며 “최근 IT OLED를 겨냥한 신기술 FLiPP를 발표한 점은 긍정적”이라고 밝혔다. FLiPP는 파인메탈마스크(FMM) 없이 RGB 픽셀을 독립적으로 형성하는 패터닝 기술이다.
FLiPP는 개구율을 높여 휘도와 전력 효율을 개선하고 대면적·고해상도 OLED 구현에 유리한 기술로 평가됐다. 기존 생산 인프라를 활용할 수 있고 8세대 원장 기반 인라인 연속 증착 방식을 적용해 공정 속도와 면취효율 측면에서도 장점이 있다는 설명이다.
신한투자증권은 LG디스플레이가 8.6세대 신규 설비 투자 없이 IT OLED 시장에 대응할 수 있다는 점에 주목했다. 8.6세대 신규 투자에는 월 1만5000장 기준 4조원 이상의 재원이 필요할 것으로 예상되는 만큼 기존 설비 활용은 투자비 부담을 낮추는 효과도 기대된다.
3분기 실적은 시장 기대치를 소폭 밑돌았다. LG디스플레이의 3분기 매출액은 6조2770억원으로 전년동기대비 9.8% 감소했고, 영업이익은 2506억원으로 41.9% 줄었다.
영업이익은 시장 컨센서스 2591억원을 3.3% 밑돌았다. 신한투자증권 기존 추정치 2977억원과 비교해서도 15.8% 낮은 수준이다.
환율 하락과 칩플레이션이 실적 부담으로 작용했다. 신한투자증권은 3분기 영업 기준 환율이 전분기보다 약 8% 하락한 것으로 추정했으며, 판가 관리도 예상만큼 원활하지 않았다고 분석했다.
평균판매가격(ASP)은 전분기대비 16% 상승했지만 지난해 3분기 29% 상승과 비교하면 증가 폭이 낮았다. 다만 원화 강세에 따른 대규모 외화환산이익이 영업외손익에 반영되면서 순이익은 7467억원으로 흑자전환했다.
제품군별로는 모바일 및 기타 부문이 3분기 성장을 주도했다. 해당 부문 매출액은 3조1987억원으로 전분기대비 33.0% 증가했지만 전년동기대비로는 2.2% 감소했다.
TV 부문 매출액은 1조1991억원으로 전년동기대비 7.7%, 전분기대비 1.6% 증가했다. IT 부문은 2조136억원으로 전년동기대비 21.8%, 전분기대비 0.6% 감소했다.
4분기에는 출하 면적과 판가가 모두 증가할 것으로 전망했다. 회사는 4분기 가이던스로 전분기대비 출하 면적 약 10%, ASP 한 자릿수 초반 증가를 제시했다.
다만 패널 선행 구매와 수요 불확실성 영향은 여전히 남아 있다고 봤다. 신한투자증권은 폴더블폰 리드타임 연장으로 플래그십 최상위 모델에 대한 반사수혜가 예상되고 있어 4분기 생산조정 가능성은 제한적이라고 판단했다.
4분기 매출액은 6조7266억원으로 전분기대비 7.2% 증가할 것으로 전망했다. 전년동기대비로는 6.6% 감소하는 수준이며 영업이익은 2636억원으로 전분기대비 5.2%, 전년동기대비 56.4% 증가할 것으로 예상했다.
4분기 영업이익률은 3.9%로 전망했다. 3분기 4.0%와 유사한 수준을 유지하면서 흑자 기조가 이어질 것으로 봤다.
대형 OLED는 모니터를 중심으로 견조한 출하가 이어질 전망이다. 신한투자증권은 올해 대형 OLED 출하량을 700만대 후반 수준으로 예상했으며, 가동률 상승과 수요 확대가 지속될 경우 월 4만5000장 규모의 유휴라인 활용 가능성도 기대했다.
연간 기준으로는 올해 매출 감소에도 영업이익 증가가 예상됐다. 신한투자증권은 LG디스플레이의 올해 매출액과 영업이익을 각각 24조1497억원, 5532억원으로 전망했다.
매출액은 전년대비 6.4% 감소하지만 영업이익은 7.0% 증가하는 수준이다. 영업이익률은 지난해 2.0%에서 올해 2.3%로 소폭 개선될 것으로 예상했다.
다만 기존 실적 전망치는 하향 조정됐다. 올해 매출액 전망치는 기존 24조5876억원에서 24조1497억원으로 1.8% 낮췄으며 영업이익은 6579억원에서 5532억원으로 15.9% 하향했다.
내년 전망치도 조정됐다. 내년 매출액은 기존 25조4482억원에서 24조9950억원으로 1.8%, 영업이익은 1조763억원에서 9296억원으로 13.6% 낮췄다.
내년에는 실적 개선 폭이 다시 확대될 것으로 전망했다. 신한투자증권은 내년 매출액을 24조9950억원으로 올해보다 3.5% 증가할 것으로 예상했고, 영업이익은 9296억원으로 68.0% 늘어날 것으로 봤다.
내년 영업이익률은 3.7%로 올해보다 1.4%p 높아질 전망이다. 2028년에는 매출액 25조9698억원, 영업이익 1조2521억원을 기록해 영업이익률이 4.8%까지 개선될 것으로 예상했다.
사업 구조도 OLED 중심으로 빠르게 전환되고 있다. 신한투자증권은 LG디스플레이의 OLED 매출 비중이 67%로 사상 최고 수준까지 올라오면서 사업 체질 변화가 확인되고 있다고 평가했다.
부채 부담도 점차 낮아질 것으로 전망했다. 총차입금은 지난해 12조7334억원에서 올해 11조4584억원, 내년 10조936억원, 2028년 8조2824억원으로 감소할 것으로 예상했다.
순차입금도 지난해 11조712억원에서 올해 9조8832억원, 내년 8조6501억원, 2028년 6조6550억원으로 줄어들 전망이다. 순차입금비율은 같은 기간 141.2%에서 124.5%, 102.3%, 71.7%로 낮아질 것으로 봤다.
영업현금흐름은 올해부터 개선세가 나타날 것으로 예상했다. 올해 영업활동현금흐름은 3조9282억원으로 지난해 2조3521억원보다 증가하고, 내년에는 4조4920억원까지 확대될 전망이다.
잉여현금흐름(FCF)은 올해 1조9675억원, 내년 1조5941억원, 2028년 2조2961억원으로 흑자를 유지할 것으로 봤다. 설비투자(CAPEX)는 올해 2조1938억원, 내년 3조553억원으로 예상됐다.
목표주가는 기존 1만3000원에서 1만1000원으로 15% 하향했다. 신한투자증권은 12개월 선행 주당순자산가치(BPS) 1만4207원에 목표 주가순자산비율(PBR) 0.8배를 적용해 주당가치 1만1365원을 산출했다.
목표 PBR 0.8배는 과거 유사 자기자본이익률(ROE) 구간의 평균 0.9배보다 낮은 수준이다. 신규 12개월 선행 ROE 하락을 반영해 적용 배수를 낮췄다.
현재 주가는 12개월 선행 PBR 0.51배 수준으로 평가됐다. 신한투자증권은 적자 시기를 제외하면 역사적 하단 수준에 해당한다고 분석했다.
올해 지배주주순이익은 1751억원으로 지난해 2263억원보다 감소할 것으로 전망했다. 내년에는 4688억원, 2028년에는 7263억원으로 증가하면서 수익성이 점차 개선될 것으로 예상했다.
올해 자기자본이익률(ROE)은 2.6%로 지난해 3.4%보다 낮아질 것으로 전망했다. 내년에는 6.7%, 2028년에는 9.6%까지 높아질 것으로 봤다.
밸류에이션은 올해 예상 지배주주순이익 기준 주가수익비율(PER) 20.7배로 전망했다. 내년은 7.7배, 2028년은 5.0배로 낮아질 것으로 예상했으며 PBR은 올해부터 2028년까지 0.5배 수준으로 전망했다.
LG디스플레이는 TV와 IT, 모바일용 OLED 및 LCD 패널을 생산하는 디스플레이 업체다. 최근에는 FLiPP를 활용한 IT OLED 기술 경쟁력 확보, 모바일 OLED 비중 확대, 대형 OLED 가동률 상승, 차입금 감소와 수익성 회복 여부가 주요 투자 포인트로 꼽힌다.
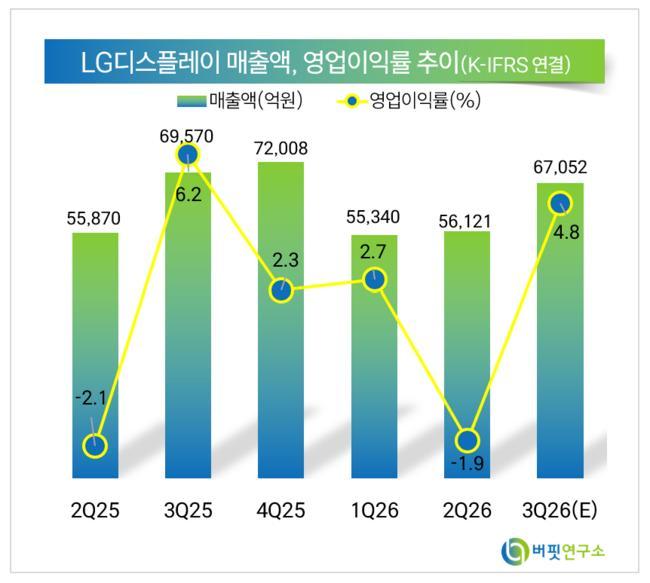 LG디스플레이 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














