
Update2026.11.11 수

키움증권은 현대모비스(012330)가 플레오스 커넥트 공급 확대와 휴머노이드 로봇용 액추에이터 사업을 통해 신규 성장 동력을 확보할 것으로 전망했다. 투자의견 '매수(BUY)'와 목표주가 64만원을 유지했다.
 현대모비스 매출액 비중. [이미지=버핏연구소]
키움증권에 따르면 현대모비스는 3분기 연결 기준 매출액 15조7000억원, 영업이익 9141억원을 기록했다. 매출액은 전년 동기 대비 4.6% 증가하고 전분기 대비 3.7% 감소했다. 영업이익은 전년 동기 대비 17.2% 늘었지만 전분기 대비 6.3% 줄었다. 시장 컨센서스인 매출액 15조7000억원, 영업이익 9135억원과 증권사 추정치인 매출액 15조9000억원, 영업이익 9028억원에 대체로 부합한 실적이다.
현대차와 기아의 판매 둔화와 원자재비 상승 압력으로 주요 부품사들이 3분기 어닝 미스를 발표한 가운데 현대모비스는 모듈 및 핵심부품 부문의 증익으로 상대적으로 견조한 실적을 기록했다. 키움증권은 3분기 실적발표 컨퍼런스콜에서 확인된 4분기 모듈 및 핵심부품 부문의 흑자 기조와 성장 가능성에 주목했다. 회사는 분기 영업이익이 사상 처음으로 1조원을 상회할 것이라는 의지를 나타냈다.
이번 실적은 기존 애프터서비스(A/S) 부문에 의존하던 전통적인 손익 구조에서 벗어날 가능성을 보여줬다는 점에서도 의미가 있다. 키움증권은 실적 개선이 이어질 경우 A/S 부문의 투자포인트에 대한 우려도 일부 해소될 수 있다고 분석했다.
현대모비스는 전장부품 중심의 판매 믹스 개선에도 집중하고 있다. 3분기 완성차 생산량은 전년 동기 대비 2.3% 감소했지만 현대모비스 부품제조 매출액은 5.8% 증가했다. 현대차의 아반떼 8세대 풀체인지 모델인 CN8에 공급하는 인포테인먼트 부문에서도 매출 성장 잠재력이 기대된다.
대표적인 성장 프로젝트는 플레오스 커넥트(IVI)다. 기존 아반떼 CN7까지는 AVN을 탑재했지만 CN8부터는 ccNC를 건너뛰고 플레오스 커넥트를 적용할 예정이다. 키움증권은 이를 통해 높은 가격 상승 효과를 기대할 수 있다고 분석했다. 전장부품 판매 믹스 개선이 지속되면 현대모비스의 핵심부품 사업 수익성에도 긍정적으로 작용할 전망이다.
로보틱스 사업에서는 휴머노이드 로봇용 액추에이터가 새로운 성장 기회로 꼽힌다. 현대모비스는 11월부터 휴머노이드 로봇용 액추에이터 시제품 생산을 시작할 예정이다. 보스턴다이내믹스 공급을 위한 준비가 진행되는 것으로, 로봇 부품 시장 진입의 첫 단계라는 점에서 의미가 있다.
다만 시제품 생산이 곧바로 대규모 양산이나 실적 기여로 이어지는 것은 아니다. 키움증권은 아직 제품의 양산성이 확보된 단계는 아니라고 설명했다. 상반기 중 일부 보스턴다이내믹스 공급 물량이 가시화된 상황이지만, 현재로서는 샘플 납품 단계에 머물러 있어 주가 정상화 가능성은 높지 않다는 의견이다.
본격적인 사업 확장을 위해서는 그리퍼 등 관절용 액추에이터뿐 아니라 로봇에 적용되는 추가 부품 공급이 필요하다는 분석도 제시됐다. 현대모비스 로보틱스의 양산 수주 실적이 확대되기 위해서는 공급 품목과 생산 역량을 함께 확보해야 한다는 의미다.
보스턴다이내믹스 지분 관련 투자도 진행됐다. 보고서에 따르면 7월 초 보스턴다이내믹스 지분 풋옵션을 행사한 것으로 알려진 소프트뱅크의 지분 인수를 위해 현대모비스는 8월 4100만달러를 투자한 것으로 파악된다.
키움증권은 플레오스 커넥트 공급 확대와 모듈 및 핵심부품 부문의 수익성 개선, 휴머노이드 액추에이터 사업 진전을 현대모비스의 주요 성장 요인으로 제시했다. 4분기에도 모듈 및 핵심부품 부문의 흑자와 성장 기조가 이어질 것으로 전망하며 투자의견 '매수'와 목표주가 64만원을 유지했다.
현대모비스는 자동차 모듈과 핵심부품, 전장부품 및 애프터서비스 부품 등을 공급하는 자동차 부품 전문기업이다.
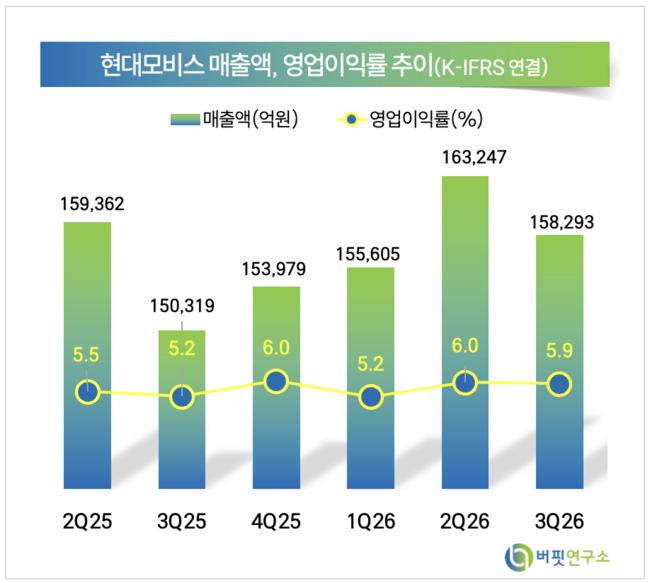 현대모비스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














