
Update2026.11.11 수

KB증권은 삼성E&A(028050)에 대해 AI와 모듈러를 기반으로 변수에 대응하는 전통적인 EPC를 넘어 변수를 선제적으로 통제하는 EPC로 거듭나고 있다며 투자의견 '매수'를 유지하고 목표주가를 기존 8만1000원에서 8만8000원으로 상향 조정했다. 삼성E&A의 전일 종가는 6만1600원이다.
 삼성E&A 매출액 비중.[이미지=버핏연구소]
장문준 KB증권 연구원은 "최근 주가 강세는 실적과 수주 호조, 강도 높은 자사주 매입·소각에서 비롯됐지만 이는 좋아진 회사의 결과물이지 회사가 왜 좋아졌는가를 설명하지는 않는다"며 "지금의 주가가 사이클의 정점인지 체급 변화의 출발점인지는 회사가 어떻게 달라졌는지를 정확히 이해해야 판단 가능하다"고 밝혔다.
이어 "화공·뉴에너지 매출총이익률은 지난 2019년 9.0%에서 올해 18.1%로 올라왔다"며 "전통적 EPC 환경에서는 마진 압박이나 수주 감소가 나타날 마진인데 삼성E&A의 수주 레벨은 올라갔고 프로젝트당 입찰업체 수는 6개에서 2개로 줄었으며 수의 및 반복 수주 비중까지 높아지고 있다"고 설명했다.
발주처가 삼성E&A를 먼저 찾는다는 분석이다. 그는 "발주처가 경쟁을 붙이지 않고 삼성E&A를 지정한다는 뜻이고 공기와 예산을 지킨다는 확신에 프리미엄을 지불한다는 의미"라며 "경쟁력의 근원은 AI와 모듈러, 두 개의 층"이라고 분석했다.
첫 번째 경쟁력은 AI다. 장 연구원은 "회사는 지난 2017년부터 프로젝트 데이터를 정형화했고 지난 2020년 DT를 경영전략으로 선정했다"며 "수년간의 투자로 팔란티어 기반 설계 자동화 시스템을 구축해 AI가 새 설계를 현장에 보내기 전에 시뮬레이션으로 검증한다"고 말했다.
이어 "현장에서 발견했을 시행착오가 설계 단계에서 걸러지고 설계가 정밀해진 만큼 현장의 일을 공장으로 옮길 수 있게 된다"고 덧붙였다.
두 번째 경쟁력은 모듈러다. 그는 "전통적인 EPC는 공정 대부분이 현장에서 이뤄져 외부 변수와 수십 개 공종이 얽힌 인터페이스에 그대로 노출돼 통제가 어렵다"며 "삼성E&A는 플랜트를 모듈 단위로 설계해 통제된 공장에서 제작하고 현장 작업을 최소화하면서 프로젝트 통제력이 높아졌다"고 진단했다.
장 연구원은 "지금의 높은 마진은 공기를 단축해 예비비를 쓰지 않았거나 인센티브를 받았다는 증거로 볼 수 있다"며 “AI, 설계, 모듈러, 통제, 마진과 반복 수주로 이어지는 순환이 삼성E&A를 한 체급 높은 EPC로 만들었다”고 평가했다.
실적도 이를 뒷받침했다. 삼성E&A의 이번 3분기 연결 매출액은 2조9105억원, 영업이익은 5006억원으로 전년동기대비 각각 45.8%, 183.6% 증가했다. 영업이익률은 17.2%로 집계됐다. 영업이익은 시장 컨센서스 2530억원을 98.2% 웃돌았다.
목표주가 상향은 적용 ROE 상향을 반영한 결과다. KB증권은 삼성E&A를 업종 최선호주로 지속 추천했다.
KB증권은 삼성E&A의 올해 매출액과 영업이익을 각각 11조4260억원, 1조4080억원으로 추정했다. 매출액은 전년대비 26.6%, 영업이익은 77.8% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 14조6850억원, 1조4630억원으로 예상했다. 올해부터 오는 2028년까지 연간 18조~20조원 수준의 신규수주가 가능할 것으로 내다봤다.
삼성E&A는 화공과 첨단, 뉴에너지 부문을 영위하는 플랜트 EPC 기업이다. 이번 3분기 매출은 첨단 1조710억원, 화공 1조490억원, 뉴에너지 7910억원으로 구성됐다. 최대주주는 삼성SDI 외 6인으로 지분 20.6%를 보유하고 있으며 국민연금공단이 10.0%를 갖고 있다. 외국인 지분율은 41.9%다. 시가총액은 12조740억원이다.
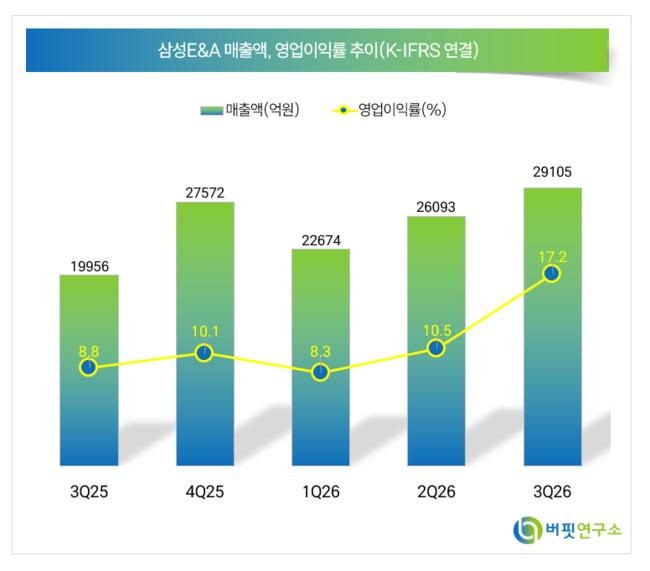 삼성E&A 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














