
Update2026.11.11 수

[버핏연구소=김지원 기자] 신한투자증권은 LG유플러스(032640)에 대해 파주 데이터센터 투자 일정이 앞당겨지면서 데이터센터 사업의 성장 가능성이 커지고 있다고 분석했다. 투자의견 '매수'와 목표주가 2만1000원을 유지했다. LG유플러스의 전일 종가는 1만5620원이다.
 LG유플러스 매출액 비중. [이미지=버핏연구소]
신한투자증권 김아람 연구원은 "파주 데이터센터 4동 오픈 시점을 기존 2030년에서 2028년으로 2년 단축했다"라며 "국내 데이터센터 업황이 매우 우호적임을 시사한다"라고 전했다.
김 연구원은 파주 데이터센터 1동은 2027년 3분기, 2~4동은 2028년 중 개장을 목표로 한다고 설명했다. LG유플러스는 고객사의 선수요가 확보돼 투자수익률이 담보된 사업에 한해 자체 자금을 투입하고 있다. 파주 데이터센터 구축과 관련해 공시된 투자금액은 토지·건물 취득과 1·2단계 구축 비용을 합쳐 2조698억원이다.
이번 3분기 실적에서는 데이터센터 사업의 성장세가 두드러졌다. 연결 매출액은 3조9813억원으로 전년 동기 대비 0.7% 감소했지만, 영업이익은 2976억원으로 84.1% 증가했다. 영업이익은 시장 컨센서스인 3005억원에 대체로 부합했다.
김 연구원은 "무선 사업은 전년 동기 대비 2.9%, 전분기 대비 5.4% 성장했다"라며 "통신 3사 중 유일하게 핸드셋 가입자가 증가하며 상대적으로 높은 성장세를 보였다"라고 설명했다. 데이터센터 매출도 가산 데이터센터 가동률 상승과 DBO 매출화에 힘입어 전년 동기 대비 27.7% 늘었다.
비용 측면에서는 판매비 증가가 단기 부담 요인으로 제시됐다. 신한투자증권은 판매비가 2027년 상반기까지 회계적 착시 효과로 증가할 수 있다고 봤다. 다만 실질적인 비용 집행 기준으로는 통신업계 경쟁 강도가 완화되고 있다고 분석했다.
데이터센터 투자 확대는 주주환원에도 영향을 미칠 전망이다. 김 연구원은 "2027~2028년에는 자사주 매입이 없을 것으로 추정한다"라고 전했다. LG유플러스는 잉여현금흐름이 확보된 사업연도에 별도 순이익의 0~20% 범위에서 자사주를 탄력적으로 매입하는 정책을 운영하고 있다. 신한투자증권은 파주 데이터센터 투자 지출이 2027~2028년에 집중되면서 잉여현금흐름이 적자로 전환할 가능성이 있다고 판단했다.
올해 진행 중인 900억원 규모의 자사주 매입은 진행률이 약 55%로, 한 달여간 추가 매입이 이어질 것으로 추정했다. 신한투자증권은 올해 주주환원수익률을 6.4%로 예상했다. 다만 2027년에는 데이터센터 투자 부담으로 자사주 매입이 중단될 수 있지만, 별도 실적 개선에 따른 주당배당금 상승은 이어질 것으로 전망했다.
신한투자증권은 LG유플러스의 올해 연결 매출액을 15조3346억원, 영업이익을 1조1443억원으로 추정했다. 전년 대비 매출액은 0.8% 감소하지만 영업이익은 28.3% 증가할 것으로 예상했다. 내년 매출액과 영업이익은 각각 15조5004억원, 1조1803억원으로 전망했다. 영업이익률은 올해 7.5%에서 내년 7.6%로 소폭 개선될 것으로 내다봤다.
김 연구원은 LG유플러스의 데이터센터 사업 성과가 주주환원으로 이어진다는 점에도 주목했다. 신한투자증권은 통신 3사 가운데 LG유플러스의 밸류에이션이 가장 낮고, 데이터센터 사업 성과가 주주환원과 연결되는 점을 투자 매력으로 꼽았다. 자사주 매입이 줄더라도 별도 순이익 증가가 배당 확대를 뒷받침할 수 있다는 분석이다.
LG유플러스는 이동통신, 스마트홈, 전화, 기업인프라 등 통신서비스와 단말 판매 사업을 영위한다.
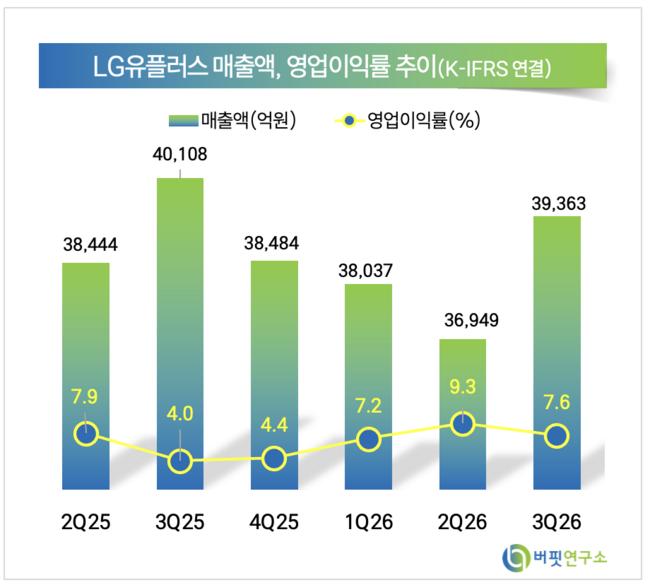 LG유플러스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














